住宅を購入する際、多くの人が気にするのが**住宅ローン控除振り込みいつ**ということです。この控除は、私たちの家計にとって大きな助けとなりますが、具体的な振り込み時期については意外と知られていないことが多いです。皆さんは、いつ振り込まれるのか、どのように手続きを進めればよいのか、疑問に思ったことはありませんか?
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に受けられる税制上の優遇措置で、借入金の利息を一定期間控除できます。この控除は、年末調整や確定申告を通じて受け取れるため、計画的な税金管理に役立ちます。
住宅ローン控除とは
住宅ローン控除とは、一定の条件を満たす住宅ローンの利息分を所得税から控除できる制度です。控除額は、借入金の年末残高や控除率に基づき計算されます。たとえば、借入金の年末残高が3000万円で控除率が1%の場合、年間の控除額は30万円になります。このように、住宅購入後数年間にわたり、税金の負担を軽減できるのが特徴です。
振り込みのタイミング
住宅ローン控除の振り込みは、購入後の家計に大きな影響を与える重要な要素です。振り込みのタイミングを正確に把握することで、私たちの資金計画がスムーズになります。
申請から振り込みまでの流れ
住宅ローン控除の振り込みには次のステップがあります。
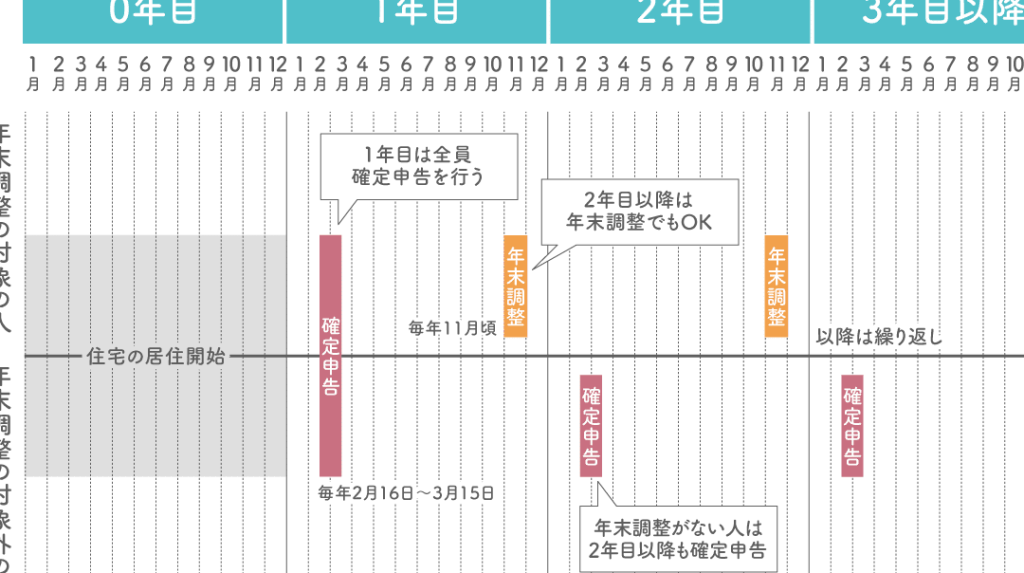
- 申告書の提出: 年末調整または確定申告の際に、住宅ローン控除を申請します。
- 書類審査: 税務署が提出された書類を審査し、控除額を認定します。
- 振り込み通知: 審査後、税務署から振り込みの日付と金額に関する通知が送られます。
- 振り込み実施: 通知された日に、指定口座に控除額が振り込まれます。
流れをしっかりと理解しておくことで、手続きがよりスムーズになります。
必要書類と手続き
住宅ローン控除の申請には、いくつかの重要な書類が必要です。これらの書類を準備することで、手続きをスムーズに進めることができます。
申請に必要な書類
申請の際に必要な書類は次のとおりです。
- 住宅借入金等特別控除申告書:これは税務署に提出する基本的な申請書で、控除を申請する際には必須です。
- 源泉徴収票:会社から発行されるこの書類は、年間の給与や税額が記載されています。
- 登記事項証明書:住宅の購入を証明するための書類で、登記簿に記載された情報が含まれています。
- 住宅ローンの契約書:金融機関との契約内容を示す書類です。
- 居住証明書:住民票や利用する公共料金の明細書がその役割を果たします。
これらの書類を全て揃えることが、控除を受けるための第一歩です。
手続きの手順
手続きの手順は次のとおりです。これらのステップを踏むことで、住宅ローン控除を受けられるようになります。
- 書類の準備:必要な書類を全て揃えます。
- 申告書の記入:住宅借入金等特別控除申告書を記入します。この書類には、必要事項を記入し、添付書類を添える必要があります。
- 提出:年末調整の場合は、勤務先に提出し、確定申告の場合は税務署へ直接提出します。提出締切を守ることが重要です。
- 審査:税務署による書類審査が行われます。この過程を通じて、提出書類の情報が確認されます。
- 通知の受領:審査が通ると、振り込まれる金額や日付に関する通知が送付されます。
- 振り込みの確認:通知に基づき、指定口座に控除額が振り込まれることを確認します。
住宅ローン控除のメリット
住宅ローン控除には多くのメリットが存在します。私たちが知っておくべきポイントを詳しく見ていきましょう。
税金の軽減効果
住宅ローン控除の大きな利点は、税金の軽減効果です。具体的に、借入金の利息を最大13年間控除可能です。この制度により、年間の控除額は借入金残高や適用される控除率に基づいて算出されます。例えば、借入金の年末残高が3000万円で、控除率が1%の場合、年間の控除額は30万円です。この減税効果は、長期にわたる税負担の軽減に寄与します。
今後の変更点
今後の住宅ローン控除に関する重要な変更点が予想される。これにより、私たちの家計に影響を与える可能性があるため、注意が必要だ。
法律改正の可能性
法律改正が実施されることにより、住宅ローン控除の内容が変更されることがある。例えば、新たな控除率の導入や、適用条件が見直される場合がある。具体的には以下のようなポイントが挙げられる。
- 控除率の変更: 現行の控除率が引き下げられることがある。
- 適用期間の延長: 控除期間が従来の13年からさらに延長される可能性がある。
- 所得制限の導入: 住宅ローン控除を受けるための所得制限が新たに設けられることがある。
これらの法律改正は、私たちが受けられる控除額に直接影響を与えるため、常に最新の情報を確認することが重要だ。
影響を受ける世帯
住宅ローン控除の変更により、特定の世帯が影響を受けることが考えられる。特に以下の世帯が影響を受ける場合がある。
- 新たに住宅を購入する世帯: 控除の適用条件が厳しくなることで、控除が受けられない可能性がある。
- 高所得世帯: 所得制限の導入によって、控除を受けにくくなることがある。
- 長期的に住宅ローンを抱える世帯: 控除期間の変更で、税負担が増加するリスクがある。
Conclusion
住宅ローン控除は私たちの家計に大きな助けとなる制度です。振り込み時期や手続きの流れを理解することで、控除をスムーズに受けられるようになります。必要書類をしっかり準備し、年末調整や確定申告を通じて申請を行うことが重要です。
また今後の法改正に伴う変更点にも注意を払いながら、最新情報を常にチェックしていきましょう。これにより、私たちの住宅ローン控除を最大限に活用し、長期的な税負担の軽減を図ることができます。