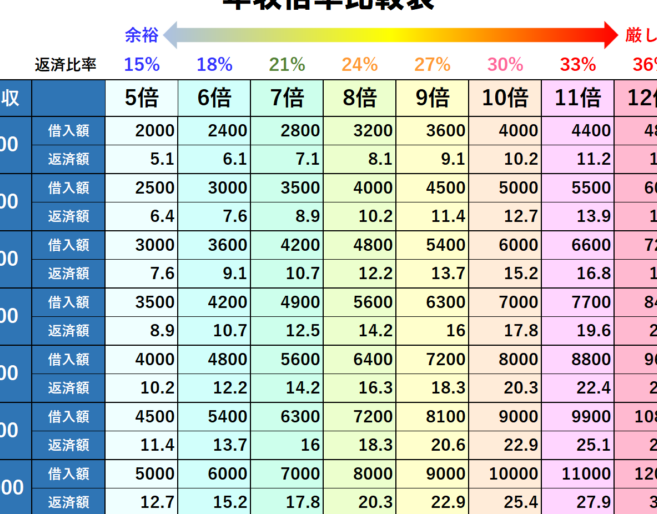
住宅購入を考えるとき、最も気になるのが「住宅ローン何倍まで借りられるのか」という点です。私たちもこの疑問に直面しましたが、適切な知識を持つことで、安心して決断できるようになります。実際、ローンの借入額は年収や返済能力によって大きく変わります。
住宅ローンの概要
住宅ローンとは、住宅を購入する際に金融機関から借り入れる資金のことです。私たちが住宅を買うとき、住宅ローンの理解が必須です。借入額や返済期間は、選ぶプランによって異なります。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。主なものを以下に示します。
- 固定金利型: 借入期間中、金利が変わらないため、返済額が安定します。
- 変動金利型: 市場金利に連動し、金利が随時変動します。低金利時に利用するのが有利です。
- フラット35: 35年の固定金利に特化したプランで、長期的な安定性が特徴です。
住宅ローンを選ぶ際は、ライフスタイルや将来の計画に応じて最適なタイプを見極めることが重要です。
住宅ローンの仕組み
住宅ローンの基本的な仕組みは簡単です。まず、私たちが借りた金額に対して金利を支払います。そして、元本と利息を合わせた金額を定期的に返済します。具体的な流れを示します。
- 申し込み: 必要書類を提出し、金融機関に申請します。
- 審査: 収入や返済能力を基に審査が行われます。
- 契約: 審査が通過したら、契約を締結します。
- 融資実行: お金が口座に振り込まれます。
- 返済開始: 設定した返済スケジュールに従い、定期的に支払います。
住宅ローンの借入限度額
住宅ローンの借入限度額は、住宅購入の際に重要な指標です。年収や返済能力に基づく計算方法を理解することが、適切な借入を実現する鍵となります。
年収に基づく計算方法
住宅ローンの借入限度額は、年収によって決まります。一般的には、年収の5倍から7倍程度が目安です。これは、年収を基にした以下の計算式で求められます。
- 借入可能額 = 年収 × 借入倍率(5〜7倍)
例えば、年収が500万円の場合、借入可能額は2500万円から3500万円程度となります。この計算を行うことで、実現可能な購入価格が明確になります。
借入可能額の影響要因
借入可能額には、様々な要因が影響します。具体的には以下の要因が挙げられます。
- 年収: 年収が高いほど、借入限度額も高くなる。
- 返済負担率: 返済に充てられる所得の割合が低いと、借入限度額が減少する。
- 借入金利: 金利が低いほど、総返済額が減り、借入可能額が増加する。
- 信用情報: 信用情報に傷がある場合、借入限度額が制限される。
- 勤務形態: 正社員とフリーランスでは、借入条件に差が出ることがある。
住宅ローンの適正な借入額
住宅ローンの適正な借入額を決定する際は、各家庭の経済状況や返済能力をしっかり把握することが大切です。そのため、以下の要素を考慮します。
返済負担率の重要性
返済負担率は、年収に対する年間返済額の割合です。一般的には、返済負担率が25%以内が望ましいとされています。つまり、年収300万円の場合、年間返済額は75万円までが安全とされます。この比率が高くなると、生活費とのバランスが崩れ、苦しい状況になることがあります。したがって、借入額を設定する際には、この返済負担率を意識することが不可欠です。
家計への影響
借入額が家計に与える影響は、長期にわたるため慎重な検討が必要です。例えば、月々の返済額が増えると、他の支出に余裕がなくなることがあります。具体的に、
- 家賃
- 光熱費
- 食費
- 教育費
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントを考慮することが大切です。選択肢をしっかり理解することで、自分たちに合った最適な借入方法が見えてきます。
金利の比較
金利は住宅ローンの重要な要素です。 金利が異なる金融機関で借入れを検討することが重要です。 主要な選択肢には以下が含まれます:
- 固定金利:返済期間中、金利が一定。
- 変動金利:市場金利に応じて変動。
- フラット35:長期間の固定金利として人気。
利率を比較するだけでなく、借入条件や手数料の確認も欠かせません。一見して低金利でも、条件が厳しい可能性があります。
返済期間の設定
返済期間は住宅ローンの全体的な負担に大きく影響します。 適切な返済期間を選ぶことで、経済的な安定を図れます。 一般的な返済期間は以下の通り:
- 10年
- 20年
- 30年
返済期間が長いほど、月々の返済額は小さくなりますが、総支払額は増加します。そして、短期間の返済は早期に完済できるものの、毎月の負担が重くなります。自分たちのライフスタイルや収入を考慮し、無理のない計画を立てることが重要です。
結論
住宅ローンの借入可能額を理解することは私たちの将来にとって非常に重要です。年収や返済能力に基づく適切な借入額を見極めることで安心して家購入の決断ができるでしょう。
返済負担率や金利の選択肢を考慮しながら、自分たちのライフスタイルに合った計画を立てることが大切です。無理のない返済計画を構築することで、経済的な安定を保ちながら夢のマイホームを手に入れることが可能になります。
私たちの未来を見据えた賢い選択をするために、しっかりと情報を収集し、最適な住宅ローンを選んでいきましょう。