住宅ローンを利用している私たちにとって、控除は大きな助けになりますよね。特に住宅ローン控除 2年目 いつもらえるという疑問は、多くの人が抱える重要なポイントです。2年目に入ると、控除額や受け取り時期が変わることがあるため、しっかり理解しておきたいところです。
住宅ローン控除の基本
住宅ローン控除とは、住宅の購入や改築を目的としたローンの利子に対して、一定の税金を控除する制度です。この控除は、個人の所得税から直接差し引かれるため、毎月の負担が軽減されることになります。
住宅ローン控除とは
住宅ローン控除は、税制上の優遇措置として活用されます。具体的には、住宅ローンの元本の残高に応じて控除額が決まり、控除を受けることで税金の還付が行われます。この制度により、多くの人々が住宅購入を容易にしています。
控除の対象となる条件
控除を受けるためには、いくつかの条件があります。主な条件は以下の通りです。
- 居住要件: 購入した住宅に自ら居住していること。
- ローンの種類: 控除対象となるローンは、一般の住宅ローンと特定の条件を満たすローンに限られます。
- 契約期間: ローン契約が10年以上であること。
- 合計所得金額: 控除を受ける人の合計所得が一定額以下であること。
2年目の住宅ローン控除の流れ
住宅ローン控除の2年目の流れは、特に重要です。この時期には、控除額や申請手続きに関するポイントがいくつかあります。
申請手続き
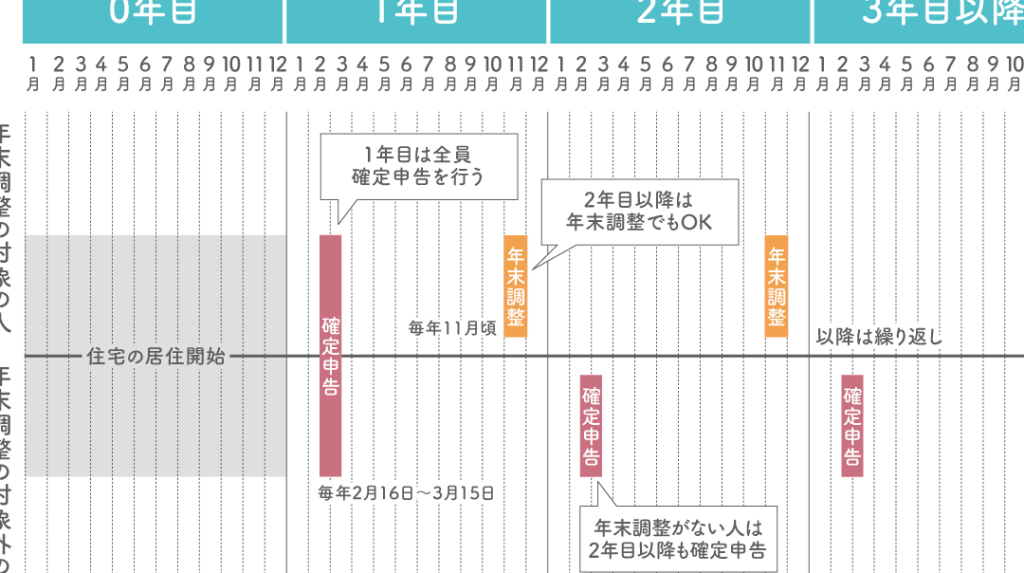
2年目の住宅ローン控除を受けるための申請手続きは前年と似ています. 初めに、年末調整で必要な書類を準備します。具体的には、次の書類が必要です。
これらの書類を税務署に提出し、控除が認められれば、税金から自動的に差し引かれます。
控除額の計算方法
控除額は住宅ローンの残高に基づいて計算されます。基本的に、残高の1%が控除額として算出されますが、上限が設けられています。具体的な計算は以下のように行います。
- 住宅ローンの残高を確認します。
- 残高に1%を掛けます。
- 上限額(通常400万円)を超えないようにします。
住宅ローン控除がもらえるタイミング
住宅ローン控除の受け取り時期は、税務署の処理状況に依存します。
具体的には、控除の適用が認められた場合、税金が還付されるのは申請後おおよそ1〜3ヶ月以内です。このため、申請手続きは早めに行うことが重要です。
控除金額の受け取り時期
控除金額の受け取りは、年間の確定申告を行った後です。
例えば、2023年度の控除を申請する場合、2024年の確定申告期間中に手続きを済ませる必要があります。また、 控除の金額はローン残高に応じて変動するため、正確な額を把握しておくことが求められます。通常、控除額は住宅ローン残高の1%が基本ですが、上限が設定されています。具体的には、上限額の例として、住宅の種類や購入時期に応じて異なるため、しっかり確認することが必要です。
確定申告の重要性
確定申告は控除を受けるために欠かせません。
注意点
住宅ローン控除を申請する際、注意すべきポイントがいくつかあります。これにより、控除を適切に受けることが可能です。
期限の遵守
控除を確実に受けるために、申請期限を守ることが不可欠です。例として、確定申告の期間は通常、毎年2月16日から3月15日までの約1ヶ月間です。この期間内に必要な書類を整え、提出しなければなりません。また、期限を過ぎると控除を受けられない可能性があります。したがって、早めの準備を心掛けることが重要です。
書類の準備
必要な書類を正確に準備することも大切です。以下の書類が必要です。
- 住宅借入金等特別控除申告書
- ローン残高証明書
- 住民票
まとめ
住宅ローン控除の2年目についての理解が深まったことと思います。この控除は私たちの住宅購入をサポートする大切な制度であり、正しい手続きを踏むことで恩恵を受けることができます。
申請手続きは毎年の確定申告と密接に関連しており、必要な書類を揃えることが重要です。また控除額は住宅ローンの残高に基づいて変動するため、しっかりと把握しておく必要があります。
早めに準備を進めることで、スムーズに控除を受け取ることができるでしょう。私たちの住宅購入の夢を実現するために、この制度を最大限に活用していきましょう。