住宅を購入する際に、私たちが気になるのが「住宅ローン減税」についての情報です。特に「入金 いつ」という疑問は、多くの人にとって重要なポイントです。住宅ローン減税は、私たちの家計に大きな影響を与える制度であり、正しいタイミングでの入金を理解することが、経済的な負担を軽減する鍵となります。
住宅ローン減税の概要
住宅ローン減税は、住宅購入者に対する重要な税制優遇措置です。この制度により、ローン残高に応じた一定の税額控除を受けられます。具体的には、住宅ローンの年末残高に基づいて税金が軽減され、家計にプラスの影響を与えます。
住宅ローン減税の適用期間は基本的に10年間です。この期間中、毎年の住宅ローン残高に応じた控除が受けられ、これが経済的負担を軽減する助けとなります。例えば、住宅ローン残高が3,000万円の場合、最大で年40万円の控除を受けられる可能性があります。
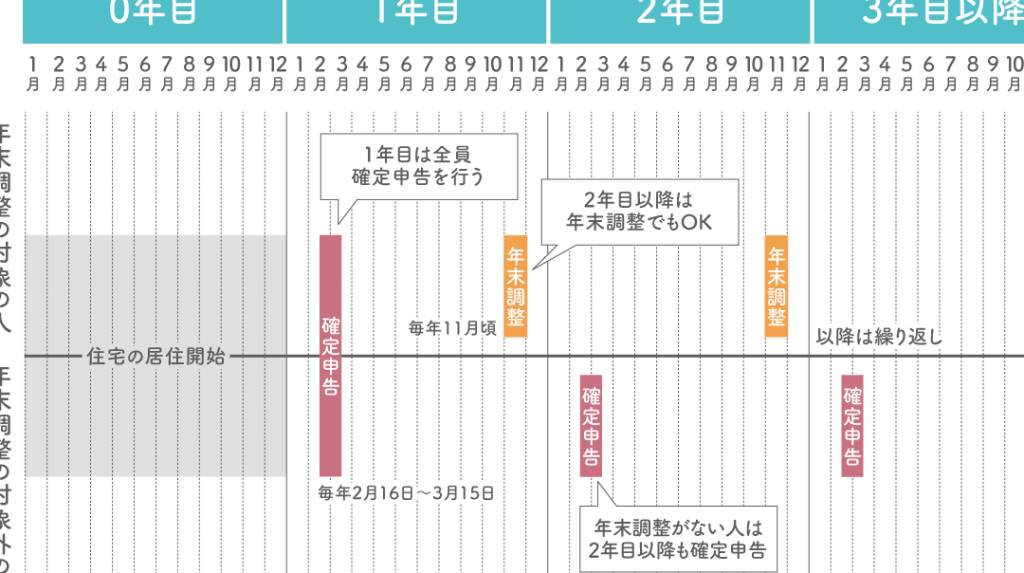
税額控除は、確定申告を通じて適用されます。住宅購入後、初回の入金をする際、確定申告を行うことが多く、新たに購入した住宅や新築住宅に対しても適用されます。そのため、私たちは適切なタイミングで書類を整える必要があります。
また、住宅ローン減税は、住宅の取得時にかかるポイントでもあります。ここでの要点は、入金した際期日内にしっかりと確申を行うことです。さらに、入金期限を過ぎると控除が受けられない場合もあるため、スケジュール管理が不可欠です。
具体的な手続きとしては、以下の流れが一般的です:
- 住宅購入契約の締結
- 銀行からの住宅ローン借り入れ
- 確定申告の準備
- 税務署への申告書提出
入金のタイミング
住宅ローン減税の入金タイミングは、正しい知識が求められます。ここでは、具体的な入金スケジュールや申請手続きの流れについて詳しく説明します。
年度ごとの入金スケジュール
住宅ローン減税は、毎年の確定申告期間に合わせて入金が行われます。具体的には以下のスケジュールです。
- 新年度開始: 4月1日
- 入金開始: 7月中旬
- 確定申告期間: 翌年の2月16日から3月15日
- 還付金の入金: 確定申告後、通常3ヶ月以内
各年度におけるローン残高を基に、控除される税額が計算されます。入金が遅れると、実際の還付金に影響が出るため、期日を正確に把握しておくことが大切です。
申請手続きの流れ
住宅ローン減税の申請手続きは、以下のステップで進めます。
- 住宅購入契約の締結
- 銀行からの住宅ローン借り入れ
- 必要書類の準備
- ローン契約書
- 住民票
- 確定申告の準備
- 税務署への申告書提出
減税額の計算方法
住宅ローン減税の額は、住宅ローン残高に基づいて計算されます。この計算は、毎年の確定申告で行われるため、正確な情報を把握することが重要です。
所得税との関係
住宅ローン減税は、所得税との密接な関係があります。控除額は、年間の住宅ローン残高と所得金額に応じて変動します。例えば、ローン残高が多いほど、控除額も増加します。また、年収が一定の基準を超えると、控除額が制限される場合があります。このように、収入やローン残高によって控除額が変わるため、適切な申告が不可欠です。
控除対象となる条件
控除を受けるためには、いくつかの条件を満たす必要があります。以下に主な条件を整理します。
おすすめの管理方法
税額控除を受けるための入金管理には、いくつかのポイントがあります。私たちが提案する方法は、次のようなものです。
- カレンダーに重要な日を記入する
計算日や入金日、確定申告の期限をカレンダーに書き込むと、忘れずに行動できます。特に、確定申告は2月16日から3月15日となるため、事前に準備を整えましょう。
- 必要書類を準備する
必要な書類を早めに収集することが大切です。住宅ローン契約書、住民票、納税証明書などの書類を整理し、確定申告時にスムーズに提出できるようにしよう。
- 予算を見積もる
毎月の予算を見直し、住宅ローンの返済に必要な金額を確認します。これにより、入金に対する計画が明確になり、経済的な負担を軽減できます。
- 進捗をチェックする
計画に基づいた進捗を定期的に確認します。入金が遅れている場合は、その原因を把握し、早急に対策を講じます。
- プロに相談する
税理士やファイナンシャルプランナーに相談すると、より具体的なアドバイスが得られます。特に、所得税との関係や適用の条件について詳細な情報が得られます。
住宅ローン減税を活用するメリット
住宅ローン減税の利用には多くの重要なメリットがある。まず、税額控除が年ごとに住宅ローン残高に基づいて行われるため、家計の負担が軽減される。年収や紅税にも影響があるため、適切なタイミングでの申請が経済的利益を最大化する。
住宅ローン減税を受けることで、私たちの所得税が減少し、その結果、月々の支払いが楽になる。具体的には、ローン残高が3,000万円の場合、最大で年間40万円の控除が適用される。これにより日々の生活費に余裕ができ、他の支出に回す資金が増えやすい。
また、住宅を購入した際に、減税を活用することで将来的な資産価値が向上する。持ち家を持つことで、資産形成や資産価値の積み上げが期待でき、経済的安定にもつながる。
さらに、入金計画をしっかり立てることで、早めに必要書類を準備し、申告手続きをスムーズに進めることが可能となる。確定申告時に正確に申告すれば、控除の恩恵を受けやすくなる。このようにしっかりと管理しながら進めることで、経済的な負担の軽減を実感できるだろう。
Conclusion
住宅ローン減税は私たちの家計に大きな影響を与える重要な制度です。入金のタイミングをしっかり把握することで、税額控除を最大限に活用できます。年ごとの住宅ローン残高に基づいた控除額は、経済的な負担を軽減し、将来的な資産価値の向上にも寄与します。
入金管理を計画的に行うことで、確定申告の手続きもスムーズになります。必要書類を早めに準備し、重要な日を忘れずにカレンダーに記載することで、安心して住宅ローン減税を受けることができるでしょう。私たちの経済的な安定を実現するために、これらのポイントをしっかり押さえておきたいですね。