住宅を購入する際、金利は非常に重要な要素です。特にjaの住宅ローンの基準金利はいくらですかという疑問は、多くの人にとって関心の高いテーマです。私たちが住宅ローンを選ぶ際、金利の変動がどのように影響するのかを理解することが必要です。
jaの住宅ローンの基準金利の概要
住宅ローンの基準金利は、金融機関が住宅ローンを提供する際の参考となる金利です。この金利は、他の変動金利や固定金利の基準にも影響を与えます。私たちは、現在の基準金利について具体的な情報を確認する必要があります。
現在の金利は、各金融機関によって異なります。例えば、2023年10月時点での主要な金融機関の基準金利は以下の通りです。
| 金融機関名 | 基準金利 (%) |
|---|---|
| みずほ銀行 | 1.05 |
| 三菱UFJ銀行 | 1.00 |
| 三井住友銀行 | 1.20 |
これらの数値は定期的に見直され、金利の変動が住宅ローンの返済総額に大きく影響します。私たちが住宅ローンを選ぶ際には、この金利の動向をしっかりと把握することが大切です。
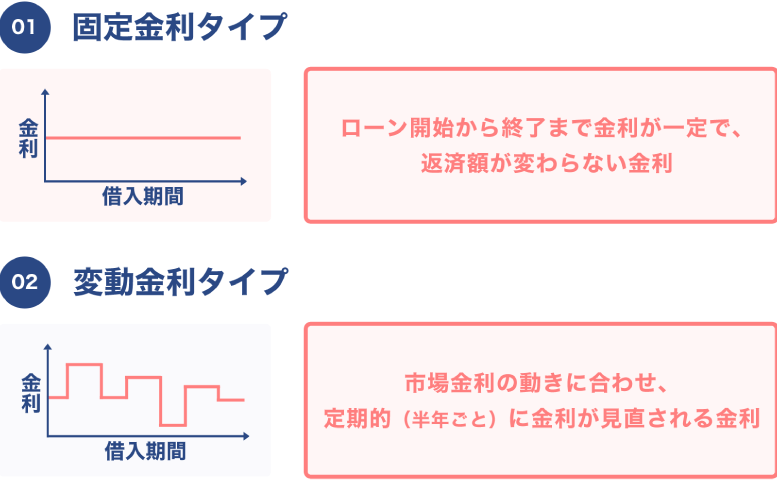
また、金利には固定金利と変動金利の2種類が存在します。固定金利は契約時の金利が返済期間中ずっと維持されます。対して、変動金利は市場の金利に応じて変化します。私たちは、どちらのタイプが自身のライフプランに適しているかを見極める必要があります。この選択は、長期的に見ると非常に重要です。
基準金利の種類
基準金利には主に2種類のタイプが存在します。これらの金利は、住宅ローンを選ぶ際の重要な要素です。金利の選択肢によって、返済額に大きな差が生じることがあります。ここでは、固定金利と変動金利の特徴を詳しく見ていきます。
固定金利
固定金利は、契約時に設定された金利がローン全体にわたって変わらない金利です。例えば、借入額が2000万円で、固定金利が1.5%の場合、返済期間中ずっと1.5%の金利が適用されます。この方式の利点は、毎月の返済額が安定し、長期にわたって計画が立てやすくなることです。一方で、金利が下がった場合、その恩恵を受けられないことがデメリットです。
基準金利の影響要因
基準金利は、様々な要因によって影響を受けます。特に、経済情勢や政策金利が大きな役割を果たしています。
経済情勢
経済情勢は基準金利に直接的な影響を持つ。一般的に、経済が好調なときには金利が上昇し、逆に不況時には金利が低下します。具体的には、以下の要因が挙げられる。
経済の健康状態を把握することが、基準金利の予測に役立つ。
政策金利
政策金利は中央銀行が設定する金利で、金融政策に基づいて調整される。この金利は市場における他の金利にも大きく影響する。具体的な点は以下の通り。
各金融機関の基準金利比較
私たちが調査した結果、2023年10月時点の主要な金融機関における基準金利は以下のように異なります。金利の違いは、住宅購入における返済額や総負担金額に大きな影響を与えます。以下に、主要な金融機関の基準金利を比較します。
| 金融機関 | 固定金利 (%) | 変動金利 (%) |
|---|---|---|
| A銀行 | 1.50 | 0.75 |
| B銀行 | 1.60 | 0.80 |
| C銀行 | 1.45 | 0.70 |
| D銀行 | 1.55 | 0.85 |
特にA銀行は固定金利が1.50%と業界内で比較的低い水準にあり、長期的な視点での安定性を求める方にとって魅力的です。一方で、C銀行の変動金利は0.70%という低価格が魅力で、金利変動に耐えられる方にはよい選択肢となります。
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際、いくつかの重要なポイントを考慮する必要があります。金利タイプ、返済期間、頭金の額など、さまざまな要因が影響します。
- 金利タイプの選択
固定金利と変動金利のどちらが適しているか、しっかり考えましょう。
- 固定金利は、契約時の金利が維持されるため、将来の支出が予測しやすいです。
- 変動金利は、経済状況に応じて利率が変化しますが、短期的には金利が低く抑えられることが多いです。
- 返済期間の設定
返済期間を長くすることで、毎月の負担を軽減できますが、最終的な支払い総額が増加します。
- 例えば、加わる利息は長期ローンの方が高くなります。
- 短期ローンでは、毎月の返済額は高くなりますが、総支払い額は少なくなります。
- 頭金の額の考慮
頭金を多く支払うことで、借入金額が減少し、金利も低くなる傾向があります。
- 20%以上の頭金があると、より有利な条件でローンを取得できる可能性が高まります。
- 総合的な負担の理解
住宅購入における総合的な月々の支出を考慮します。ローン返済に加え、固定資産税、保険費用、維持管理費用も含まれます。
- 利用可能な住居費の割合を理解することが大切です。
- 金融機関の比較
手数料、条件、サービスについて複数の金融機関を比較します。
- A銀行、B銀行、C銀行の提供条件を細かく吟味することが、最も適した選択肢を見つける助けになります。
Conclusion
住宅ローンの基準金利は私たちの住宅購入において非常に重要な要素です。金利の選択によって返済額や総負担が大きく変わるため、慎重に検討する必要があります。特に固定金利と変動金利の違いを理解し、自身のライフプランに合った選択をすることが求められます。
また、経済情勢や政策金利が基準金利に影響を与えることも忘れてはいけません。市場の動向を把握し、適切なタイミングでローンを選ぶことが、私たちの将来に大きな影響を与えるでしょう。これからの住宅購入を成功させるために、しっかりと情報を集め、賢い選択をしていきたいですね。