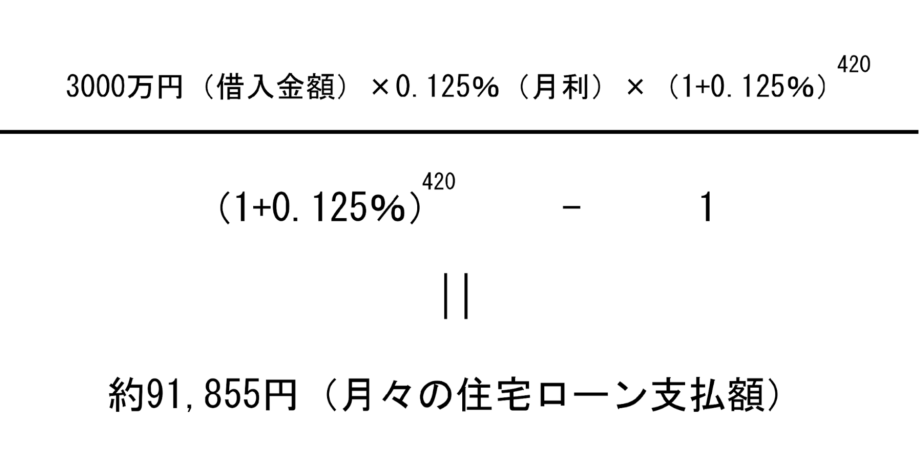
住宅を購入する際、最も気になるのが「住宅ローン いくらまで借りられるか」ということです。私たちもそうでした。どのくらいの金額を借りられるのか、月々の返済はどれくらいになるのか、これらの疑問は多くの人にとって重要なポイントです。
住宅ローンの基本知識
住宅ローンの基本を理解することは、借入可能額を見極める上で重要です。私たちは、住宅ローンの種類や利率について詳しく説明します。
住宅ローンの種類
住宅ローンには、主に以下の3つの種類があります。
- 変動金利型: 変動金利は市場の金利に連動します。金利が低下すると利息が減り、返済額も軽くなります。しかし、金利が上がると月々の返済額が増加するリスクもあります。
- 固定金利型: 固定金利は契約時の金利が返済期間中変更されません。これにより金利の変動による影響を避けられ、計画的な返済が可能です。
- 固定金利選択型: こちらは一定期間は固定金利、その後は変動金利に移行するタイプです。最初の数年間は安定した返済ができ、その後の金利変動の影響も受けることになります。
私たちにはそれぞれの特徴を理解し、目的に合ったローンを選ぶことが大切です。
住宅ローンの利率
住宅ローンの利率は借入額や返済期間、契約内容によって異なります。一般的には、以下の要因が影響します。
- 金利タイプ: 変動金利型は通常、固定金利型よりも低い初期金利が設定されることが多いです。
- 借入額: 借入額が大きいほど、貸し手によって適用される金利は低くなる傾向があります。
- 返済期間: 短期ローンは、長期ローンよりも金利が低くなることがあります。返済負担を考える際に、この違いを考慮する必要があります。
借入可能額の計算方法
借入可能額の計算には、いくつかの重要な要素があります。私たちは、これらの要素を把握し、具体的な計算方法を理解することで、適切な住宅ローンを選ぶ手助けができるでしょう。
収入に基づく計算
収入に基づく借入可能額の計算は非常に重要です。一般的に、年収に対して借入可能額は以下の式で求められます。
- 年収の25〜30%を目安に月々の返済額を算出
- 月々の返済額×12で年間返済額を計算
- 年間返済額×借入倍率で借入可能額を算出
例えば、年収が600万円の人の場合、月々の返済額は通常15〜18万円程度です。この場合、借入可能額は4,500万円から5,400万円程度となります。収入の安定性も考慮し、ボーナスなどの追加収入も含めることで、さらなる借入額の増加が見込めます。
借入比率の考慮
借入比率は、借入額が収入に対してどの程度かを示す指標です。一般に、借入比率は以下の方法で求められます。
- 総借入額÷年収で求める
- 返済比率(年間返済額または月々の返済額を収入で割る)
借入額を決定する要因
借入額を決定する際には、いくつかの重要な要因が関わってきます。これにより、各人にとって適切な金額が変わります。以下の要因を考慮することが大切です。
物件の評価額
物件の評価額は、借入可能額に直接影響を与えます。評価額が高ければ高いほど、借りられる金額も増加します。具体的には、金融機関が査定した物件の価値の70%から80%程度を借りることが一般的です。例えば、評価額が3,000万円であれば、借入可能額は2,100万円から2,400万円程度となります。この評価は、立地や物件の状態、周辺環境などによって異なります。
住宅ローン申請の流れ
住宅ローンの申請は計画的に進めることが必要です。ここでは、必要な書類や金融機関の選定について詳しく説明します。
必要書類の準備
住宅ローンを申請する際、必要な書類を事前に整えておくことが重要です。主に以下の書類が求められます。
- 本人確認書類:運転免許証、パスポートなど
- 収入証明書:源泉徴収票や確定申告書
- 物件関連書類:売買契約書、登記簿謄本
- 借入申込書:金融機関所定のフォーマット
これらの書類を揃えることで、スムーズな審査が期待できます。
金融機関の選定
住宅ローンをどの金融機関から借りるかは、丁寧に検討すべきポイントです。借入条件や金利などを比較検討することで、最適な選択ができます。研究すべき主な項目は以下の通りです。
- 金利タイプ:変動金利か固定金利か
- 手数料:事務手数料や保証料
- 返済期間:長期か短期かの選択肢
- サービス内容:ローン相談の充実度
住宅ローンのメリットとデメリット
住宅ローンには多くのメリットとデメリットがあります。これらを理解することで、より良い判断を下せます。
メリット
住宅ローンの主なメリットは、自己資金が少なくても住宅が手に入る点です。また、毎月の返済が固定化されていることが多く、予算管理が容易です。加えて、以下の利点があります。
- 資産形成が実現できる。住宅を所有することで、長期的な資産価値の上昇が期待されます。
- 税制上の優遇が受けられる。住宅ローン控除などの制度を利用でき、負担が軽減されます。
- ライフスタイルに合わせた返済プランが選択可能。固定金利や変動金利など、適切なプランを選ぶことができます。
デメリット
一方で、住宅ローンにもデメリットがあります。長期間にわたる返済負担があるため、慎重な計画が必要です。具体的には、以下のような欠点があります。
- 利息の負担が大きい。返済総額には利息が含まれ、結果的に支払う金額が大きくなることがあります。
- 返済が厳しい場合のリスクがある。収入減や失業などにより、返済が困難になる可能性があるため、十分な計画が求められます。
- 市場の状況に影響される。金利や不動産市場の変動が、返済計画に影響を与えることがあります。
Conclusion
住宅ローンの借入可能額を理解することは私たちの住宅購入にとって非常に重要です。収入や物件の評価額を基にした計算方法を知ることで、適切な金額を見極める助けになります。また、ローンの種類や利率を理解することで、自分たちに最適な選択ができるでしょう。
申請時には必要書類をしっかり整え、金融機関の比較を行うことが成功の鍵です。住宅ローンのメリットとデメリットを踏まえた上で、私たちのライフスタイルに合った返済プランを選ぶことが大切です。これにより、安心して新しい生活をスタートできるでしょう。