住宅を購入する際に大きな助けとなるのが住宅ローン控除です。私たちがこの制度を利用することで、毎月の返済額を軽減できる可能性があります。しかし、具体的に月いくら控除されるのか、その計算方法や条件については意外と知られていないことが多いです。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際に受けられる税制上の優遇措置です。この制度を利用することで、納税額が減少し、毎月の返済負担が軽減されることがあります。
利用条件
住宅ローン控除を受けるためには、いくつかの条件があります。主な条件は以下の通りです。
- 住宅を購入した年から適用:控除は、住宅を取得した年から最大10年間受けられます。
- 年収制限:夫婦の合計年収が3,000万円以下である必要があります。
- 住宅の床面積:住宅の床面積は50平方メートル以上で、持ち家として住むことが条件です。
条件を満たしていない場合、控除を受けられませんので、事前に確認が必要です。
控除の対象
住宅ローン控除の対象となるローンは以下のようなものです。
- 借入金の種類:民間金融機関からの住宅ローンや金融公庫からの貸付金が対象です。
- 返済方法:元利均等返済や元金均等返済など、一定の返済方法が求められます。
- 全額控除:住宅の購入資金として利用された全額が控除対象になります。
住宅ローン控除 月いくらの計算方法
住宅ローン控除の適用額を理解することは、家計管理において非常に重要です。具体的な計算方法を把握し、賢く利用しましょう。
年間控除額の計算
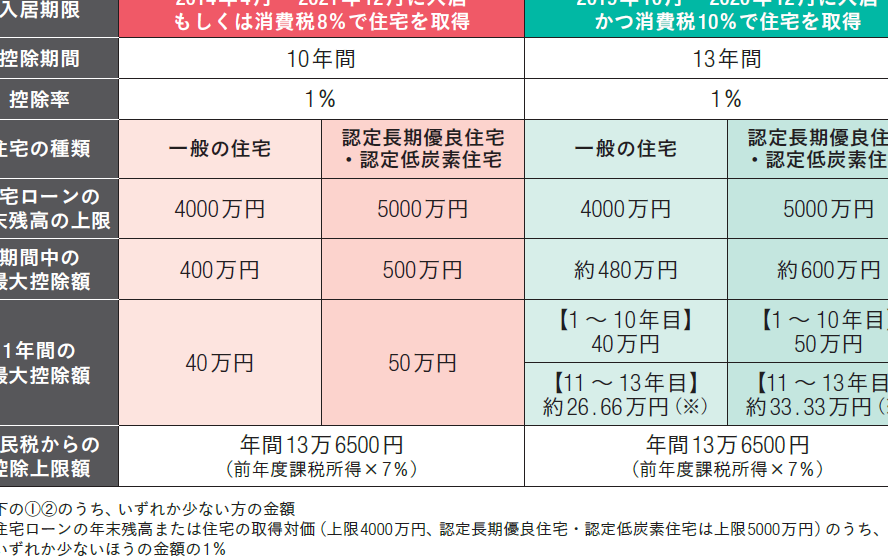
年間控除額は、**住宅ローン残高の1%**が基本となります。たとえば、住宅ローンの残高が3,000万円の場合、年間控除額は30万円です。控除対象となるローンの残高は、購入年の年末時点の金額が基準です。その他の条件を考慮することなく、直接この計算が適用されます。
ここにいくつかの具体例を示します:
- 残高2,500万円の場合: 年間控除額は25万円
- 残高4,000万円の場合: 年間控除額は40万円
- 残高1,000万円の場合: 年間控除額は10万円
月々の控除額の算出
月々の控除額は、年間控除額を12で割ることで求めます。したがって、年間控除額が30万円の場合、月々の控除額は約25,000円です。この金額が実際に税金から控除されることになります。
たとえば、以下のように計算できます。
- 残高2,500万円の場合: 年間控除額25万円 → 月々の控除額約20,833円
- 残高4,000万円の場合: 年間控除額40万円 → 月々の控除額約33,333円
- 残高1,000万円の場合: 年間控除額10万円 → 月々の控除額約8,333円
住宅ローン控除のメリット
住宅ローン控除は、私たちの財政に多くのメリットをもたらします。特に、税負担の軽減や家計へのプラスの影響が顕著です。以下にその具体的な内容を詳述します。
税金の軽減
住宅ローン控除を利用することで、私たちの納税額は大幅に減少します。具体的には、住宅ローンの残高の1%が控除されるため、例えば残高が3000万円の場合、年間控除額は30万円となり、月々で約2万5000円の税金が軽減されます。この軽減は、住宅を購入した年から最大10年間受けられます。一方で、我々の年収が3000万円以下でなければならず、控除を享受するには条件があります。このように、適切な利用が税金対策に繋がります。
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの注意点があります。特に実施期間やその他の留意点に注意が必要です。
実施期間の制限
住宅ローン控除の適用は、住宅を購入した年から始まり、最長で10年間続きます。ただし、注意しなければならないのは、控除の適用を受けるためには、年収が3,000万円以下でなければならない点です。例えば、一年目に適用された控除が二年目以降も続くとは限らず、年収が変動することで控除の可否も影響を受けます。このため、年度ごとの確認が必要です。
その他の留意点
住宅ローン控除には、他にも考慮すべき要素があります。具体的には以下のポイントがあります。
- 住宅の床面積が50平方メートル以上であること
- 住宅ローンの返済方法が元利均等返済または元金均等返済であること
- 控除対象の住宅が自己居住用で、投資用や貸家には適用されないこと
結論
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。条件をしっかりと理解し活用することで、毎月の返済額を軽減し、納税額を減少させることが可能です。特に年収や住宅の床面積などの条件に注意しながら計画的に利用することが求められます。
また、控除額の計算方法を把握することで、具体的なメリットを明確にすることができます。私たちのライフスタイルに合わせた住宅購入を考える際には、住宅ローン控除を賢く活用し、より良い未来を築いていきましょう。