住宅ローンの返済が難しくなった時、私たちはどのように対処すればいいのでしょうか。特に、任意売却は住宅ローンの滞納期間がどれだけ経ったらおこなうべきかは、多くの人にとって重要な疑問です。滞納が続くと、状況はさらに厳しくなりますが、適切な対策を講じることで未来を切り開くことができるのです。
任意売却の基本概念
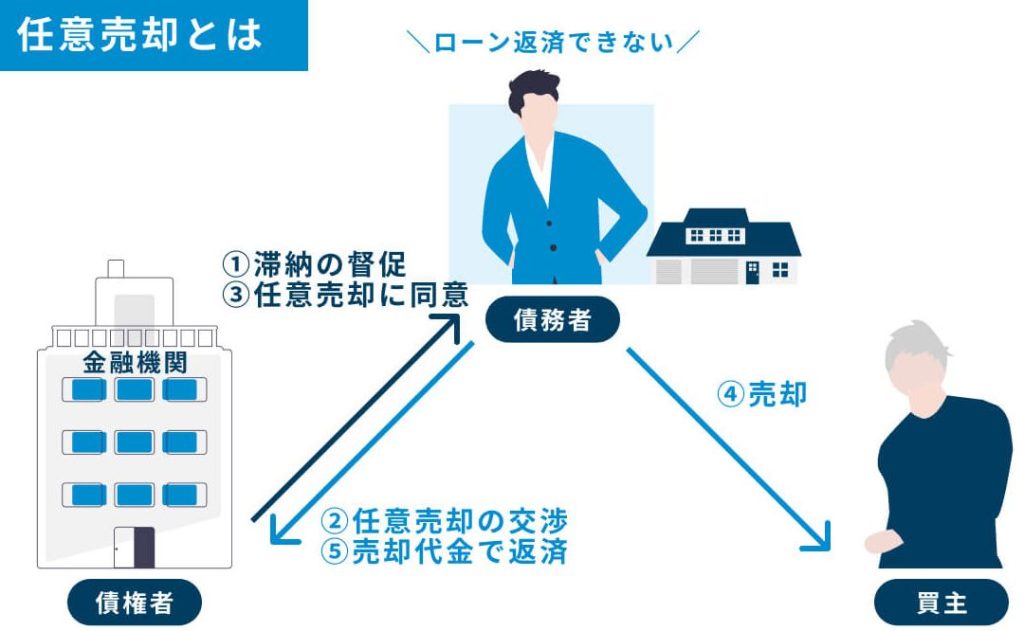
任意売却は、住宅ローンの返済が難しい時に行う選択肢です。このプロセスでは、金融機関の同意を得て、住宅を市場で売却し、ローンの負債を減らすことを目的とします。
任意売却とは
任意売却とは、住宅ローンが返済できない状況において、債権者と協議の上、自主的に住宅を売却する方法です。この方法により、負債の一部を免除される可能性があるため、強制執行よりも手続きがスムーズに行われることがあります。特に以下の点が重要です:
- 市場価格での販売: 物件を市場に出し、可能な限り高い価格で販売します。
- 債権者の同意: 売却前に金融機関の承認を得ることが必要です。
- 売却後の負担軽減: ローン残高を減少させ、今後の生活を守る手助けとなります。
住宅ローンの滞納について
住宅ローンの滞納が始まると、注意が必要です。通常、返済が遅れると、金融機関からの連絡が増え、最終的に強制執行の手続きが始まる可能性があります。滞納の影響を考慮すると、以下の点を把握しておくことが重要です。
- 滞納の期間: 3ヶ月以上の滞納が続くと、債権者からの圧力が強くなります。
- 信用情報への影響: 滞納が記録されると、信用スコアが低下し、今後の借入が難しくなることがあります。
- 早期対策: 早めに任意売却を検討することで、問題を大きくしないことが可能です。
ローン滞納のトリガー
住宅ローンの滞納は、いくつかの明確なサインによって示される。これらのサインを理解することで、早期に対策を講じやすくなる。以下に、滞納期間による具体的なサインを挙げる。
滞納期間のサイン
- 滞納通知書が送付される。金融機関からの第一の通知は、返済が滞ったことを知らせるものだ。
- 電話連絡が増える。金融機関からの連絡が頻繁になると、状況の悪化を示している。
- 返済期日を忘れる。ウェブサイトやアプリで通知を受け取らない場合、無意識のうちに滞納が発生することがある。
- 金融機関からの強制執行の警告が届く。これが来ると言うことは、緊張感が増すサインだ。
滞納がもたらす影響
- 信用スコアの低下。滞納が始まると、クレジットスコアは急激に悪化する。
- 将来の融資が難しくなる。滞納が続くと、新たなローンの承認が難しくなる傾向がある。
- 財産の損失。債権者は、最終的には物件に対して法的手段をとることができる。
- 心理的ストレス。経済的な不安が積み重なり、精神的健康にも影響を与える。
任意売却の流れ
任意売却のプロセスは明確なステップを踏むことで進行します。我々はその流れを以下に示します。
ステップ1: 専門家への相談
まず、任意売却を検討する際は、専門家に相談することが重要です。不動産仲介業者や法律家など、信頼できる専門家にアドバイスを求めることで、具体的な方針や選択肢が明確になります。経験豊富な専門家は、最新の市場情報や法的なアドバイスを提供し、売却可能な物件の適切な市価格を設定します。さらには、手続きに必要な書類の準備を支援し、進捗状況を管理します。
任意売却と法的手続き
任意売却には、いくつかの法的手続きが関与します。プロセスを適切に進めるため、必要な書類をしっかりと準備することが不可欠です。
必要書類の準備
任意売却においては、いくつかの重要な書類が必要です。具体的には、以下の書類が求められます。
これらの書類を用意することで、スムーズに手続きを進められます。また、書類の不備があると売却が遅れるため、形式や内容をしっかり確認しましょう。専門家に相談することで、必要な書類の具体的なリストを把握できます。
売却手続きの流れ
売却手続きは明確なステップに沿って進行します。まず、専門家と連携し、物件の市場価値を把握します。次に、金融機関との交渉を行い、任意売却を進めるための承認を得ます。その後、物件の販売活動を開始し、購入希望者を募ります。購入者が見つかれば、売却契約書を交わし、必要な書類を提出します。
この全プロセスでは、以下の点が重要です。
任意売却後の生活
任意売却後の生活には、新たな環境や状況への適応が求められます。特に、経済的負担から解放された後の生活設計が重要です。我々はこの新たなスタートをどう切るかが、今後の安定に大きく影響します。
新たなスタート
新たなスタートを切るためには、まず生活費の見直しが必要です。具体的には、以下のポイントを考慮しましょう。
- 収入の確認: 定職を持っている場合、月々の収入額を正確に把握します。
- 支出の見直し: 必要ない支出を洗い出し、削減計画を立てます。
- 貯蓄の計画: 将来に向けて、少しずつ貯蓄を増やすことを目指します。
また、住環境も再評価します。例えば、賃貸物件を選ぶ際には、生活費や通勤料金など、全体のコストを計算した上で選択することが重要です。
住宅ローンの影響を受けた場合の対策
住宅ローンの影響を受けた場合、再発防止策を講じることが肝心です。次の要素に注目します。
- 信用情報の確認: 自分の信用情報を定期的に確認し、債務の状況を把握します。問題があれば迅速に対処します。
- 金融機関の相談: 新たな融資を考える際、金融機関と相談し、状況を説明して適切なプランを見つけます。
- 専門家の利用: 経済的なプランニングを行う際、ファイナンシャルプランナーと連携し、具体的なアドバイスを受けます。
Conclusion
任意売却は住宅ローンの滞納からの重要な選択肢です。早期に行動を起こすことで、私たちは将来の経済的負担を軽減できる可能性があります。滞納が始まったら、専門家と相談し、適切な対策を講じることが大切です。
新たな生活を迎えるためには、経済的な見直しや生活環境の再評価が必要です。私たちの未来を見据え、賢明な選択をすることで、再スタートを切ることができます。任意売却を通じて新たな道を切り開き、安定した生活を築いていきましょう。