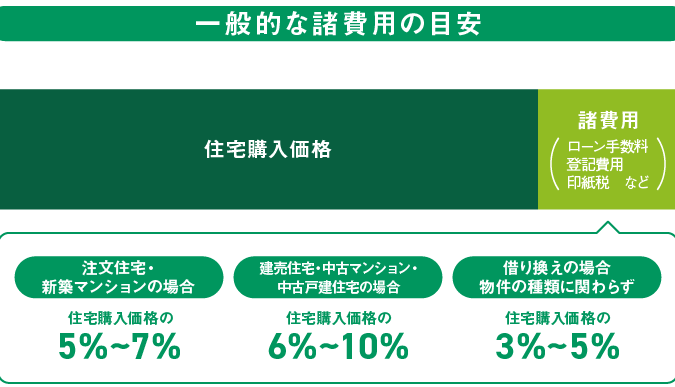
住宅を購入する際、私たちが見落としがちなのが住宅ローン諸費用いくらかということです。多くの人がローンの金利や返済額に目を向けますが、実際には諸費用が総コストに大きな影響を与えることがあります。これらの費用を理解することで、賢い選択ができるようになります。
住宅ローン諸費用の概要
住宅ローンを組む際には、金利や返済額の他にも考慮すべき諸費用が存在します。これらの費用を理解することが、長期的な財務計画において非常に重要です。具体的な諸費用には、次のような項目が含まれます。
- 手数料: 住宅ローン契約時に発生する手数料は、金融機関によって異なります。通常、数万円から十数万円の範囲です。
- 登記費用: 不動産の所有権移転登記に伴う費用で、数万円から数十万円程度かかります。
- 保険料: 火災保険や団体信用生命保険など、各種保険の加入が求められます。年間数万円から十数万円の支出が見込まれます。
また、購入物件の種類によっても諸費用が変動します。新築と中古では、税制優遇や手数料の扱いが異なる場合があります。そのため、詳細な見積もりやシミュレーションを行うことが必要です。
主要な諸費用
住宅購入に伴う諸費用は、総コストに大きな影響があります。私たちは、主要な諸費用を理解することで、より良い意思決定ができます。以下に、重要な諸費用の詳細を示します。
手数料
手数料は、住宅ローンに関連する様々なサービスに対して発生する費用です。一般的には、次のような手数料があります。
- 事務手数料: 銀行や金融機関がローンの審査や契約に対して請求する費用。
- 保証会社手数料: 借り手が返済できなくなった場合に備えて保証を提供する会社への支払い。
これらの手数料は、数万円から十数万円ほどの範囲で変動します。
保証料
保証料は、住宅ローンの返済を担保するための保険料です。多くの金融機関では、保証会社に対して支払う必要があります。この費用は、住宅ローンの総額に基づいて計算され、通常、ローンの初回支払い時に一括払いとなります。
具体的には、保証料はローン額の0.2%から1%程度が一般的です。例えば、2000万円のローンの場合、保証料は4万円から20万円になる可能性があります。
登記費用
登記費用は、物件の所有権を正式に登録するためにかかる費用です。この費用には、以下が含まれます。
- 登録免許税: 物件の価格に応じてかかる税金。
- 司法書士報酬: 登記手続きを代行する司法書士への支払い。
住宅ローンの種類による諸費用の違い
住宅ローンの種類に応じて、諸費用が変わることを理解することが重要です。同じ条件でも、固定金利型と変動金利型で内容が異なるため、しっかりチェックしましょう。
固定金利型
固定金利型の住宅ローンは、金利が契約時に決まり、期間中は変わりません。この安定性により、以下のような諸費用が発生します。
- 手数料: 銀行手数料や保証会社への支払いは数万円から十数万円が一般的です。
- 保証料: 通常、融資額の0.2%から1%程度です。
固定金利型は支出の予測がしやすく、安心して返済できますが、その分初期費用がかさむこともあります。
変動金利型
変動金利型は、金利が市場の状況に応じて変動します。このため、費用の変動が懸念されますが、初期の諸費用は以下のようになります。
- 手数料: 固定金利型に比べて引き下げられる場合もあり、数万円程度の場合もあります。
- 保証料: この料率は固定金利型と同じく、融資額の0.2%から1%程度です。
しかし、金利が上昇した場合、返済額も増加するため、長期的なリスクが伴います。したがって、適切なシミュレーションが必要です。
住宅ローン諸費用の平均額
住宅ローンに関する諸費用の平均額を把握することは、私たちの財務計画に大きな影響を与える。手数料や保険料、登記費用などの具体的な項目を見てみよう。
- 手数料: 多くの金融機関が請求する事務手数料は、5万円から15万円程度が一般的である。
- 保証料: ローン返済を保証するため、保証会社に支払う保険料は、ローン額の0.2%から1%となる。
- 登記費用: 物件の所有権を正式に登録するための費用は、登録免許税と司法書士報酬を含め、10万円から20万円程度が目安である。
これらの諸費用を考慮することによって、住宅購入時の総コストを明確に理解できる。特に、各費用は地域や金融機関により異なるため、具体的な見積もりが求められる。また、住宅ローンの種類によっても諸費用が変わることがある。
経済的影響と対策
住宅ローンの諸費用は、購入プロセスにおいて経済的な影響を与える重要な要素です。特に、これらの費用が総コストに及ぼす影響を軽視するのは危険です。多くの人が金利や返済額に注意を向けがちですが、その裏側にある諸費用にも目を向ける必要があります。
主な諸費用には、以下があります。
- 手数料: 銀行の事務手数料や保証会社の費用として、数万円から十数万円かかります。
- 保証料: 住宅ローンを担保するための保険料で、通常はローン額の0.2%から1%です。
- 登記費用: 所有権の登録にかかる費用で、10万円から20万円程度が一般的です。
これらの諸費用を把握することで、住宅購入時の全体的な経済影響を理解できるようになります。さらに、固定金利型と変動金利型の住宅ローンは、諸費用においても特徴が異なります。固定金利型は初期費用が高い傾向がありますが、長期的な返済計画が立てやすいです。一方、変動金利型は初期費用は低めでも、将来的な金利の上昇リスクが伴います。
平均的な諸費用も考慮すると、手数料は5万円から15万円程度、保証料はローン額の0.2%から1%、登記費用は10万円から20万円が目安です。地域や金融機関によって異なるため、具体的な見積もりが不可欠です。また、支出を最適化するためには、これらの指定された費用を事前にシミュレーションしておくと良いでしょう。
Conclusion
住宅ローンの諸費用を理解することは私たちの住宅購入において不可欠です。これらの費用は見落とされがちですが、総コストに大きな影響を与えます。手数料や保証料、登記費用などをしっかり把握することで、賢い選択が可能になります。
また各金融機関や物件によって異なるため、具体的な見積もりを行うことが大切です。私たちがこれらの情報を元にしっかりとシミュレーションを行えば、経済的な負担を軽減し、より安心して住宅購入を進められるでしょう。