住宅を購入する際の大きな悩みの一つが、住宅ローンや税金の負担です。私たちが注目したいのは住宅ローン減税と住民税がいつから適用されるのかという点です。この制度を上手に活用することで、私たちの家計にどれほどのメリットがあるのかを理解することが重要です。
住宅ローン減税の基本
住宅ローン減税は、住宅を購入する際の税負担を軽減するための制度です。この制度を利用することで、税金の還付を受けられ、家計の助けになります。
住宅ローン減税とは
住宅ローン減税とは、年末時点での住宅ローン残高に対して、一定の割合で税金が控除される制度です。具体的には、最大で1%の還付が受けられ、対象期間は通常10年間です。この制度により、年間で約40万円の控除が可能で、最大で400万円の還付を期待できます。
対象となる住宅
対象となる住宅は、自己居住用の戸建てやマンションが含まれます。具体的に言えば、以下の条件があります:
住民税の減税について
住民税の減税は、住民が享受できる重要な税制優遇措置です。私たちが住宅ローン減税を活用する中で、住民税の減税も同時に利用することで、さらに家計の負担を軽減できます。
住民税減税の内容
住民税減税の内容は、所得税に対する控除と異なり、特定の金額が減税されることが特徴です。毎年の住民税が軽減されるため、住宅ローンの木額に応じて税金の負担を減らすことが可能です。この減税制度により、直接的な税金の負担を軽減できるため、多くの家庭にとってメリットが大きいです。
対象者と条件
住民税減税の対象者は、住宅を新たに取得した人々です。多くの場合、以下のような条件があります:
- 自己居住用の住宅 : 取得した住宅が自己居住用であること。
- 取得年月 : 取得から一定の期間内に住民税の申請が必要です。
- 取得金額 : 住宅の取得金額が一定の水準を超えていること。
住宅ローン減税と住民税の関連
住宅ローン減税と住民税は、住宅購入時の税制優遇措置に深く関連しています。これらの制度を適切に利用することで、家計の負担を大きく軽減できます。
両者の関係性
住宅ローン減税は、住宅の購入に際しての金利負担を軽減するための制度です。一方、住民税減税は、住宅購入者に対して税金の負担を軽減する優遇措置です。両者を併用することで、以下の効果があります。
- 住宅ローン残高に基づく税控除
- 毎年の住民税の減額
- 家計のトータル負担の軽減
このように、住宅ローン減税と住民税は互いに補完し合う関係にあり、共に家計の助けになります。
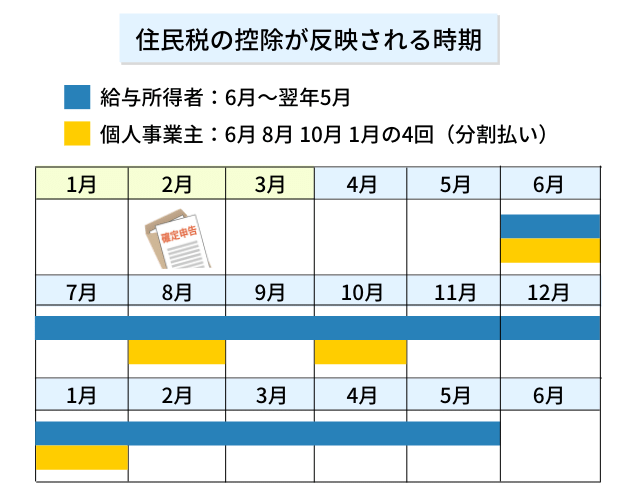
両者の適用時期
住宅ローン減税は、住宅購入から申請を行った年の翌年から適用されます。一方、住民税減税は、住宅の取得に関連する条件を満たした後に適用されるため、特定の時期が決まっています。具体的には、次のようになります。
- 住宅ローン減税:購入年の翌年から10年間
- 住民税減税:取得後、所定の申請期限内に申請した場合に翌年度から適用
申請手続き
住宅ローン減税と住民税減税の申請手続きは緻密な計画が必要です。私たちは、必要な書類と申請の流れを理解することが重要であると認識しています。
必要書類
住宅ローン減税や住民税減税の申請には、以下の書類が必要です。
- 居住証明書: 自己居住用の住宅であることを証明するための書類。
- 住宅ローン契約書のコピー: 借入を証明するための重要な資料。
- 住宅購入時の領収書: 購入時の支出を証明します。
- 住民税申告書: 住民税減税を受けるために必要です。
- 本人確認書類: 運転免許証やマイナンバーカードなど。
これらの書類を整えることが、スムーズな申請につながります。
申請の流れ
申請の流れは以下の通りです。
- 書類の準備: 必要書類を用意し、漏れがないように確認します。
- 申請書の記入: 所定の申請書に必要事項を記入します。
- 提出期限の確認: 各種申請には異なる提出期限がありますので、適切な期限を確認します。
- 役所への提出: 準備した書類と申請書を窓口または郵送で提出します。
- 審査結果の受領: 審査が終了したら、結果が通知されます。
まとめ
住宅ローン減税と住民税は、家計に大きな影響を持つ重要な制度です。住宅ローン減税は、年末時点での住宅ローン残高に対して最大1%の控除を受けられ、通常10年間適用されます。適用条件として、自己居住用の新築または取得から1年以内の物件、床面積が50平方メートル以上、耐震基準を満たす物件があります。これにより、購入者は税金の還付を受けて、経済的な負担を軽減できます。
住民税の減税は、住宅ローン減税と併用することでさらに家計の負担を減らすことが可能です。特定の金額が減税されるため、毎年の住民税も軽減され、住宅ローンの額に応じた支援を受けられます。対象者は新たに住宅を取得した人で、自己居住用の住宅であり、一定の申請期限内に手続きを行う必要があります。
住宅ローン減税と住民税減税の併用により、総合的な経済メリットを享受できます。住宅ローン減税は購入年の翌年から適用が始まり、住民税減税は所定の申請期限内に申請すれば翌年度から効力を発揮します。これにより、早い段階から税制優遇措置の恩恵を受けることができるため、計画的に利用することが重要です。
Conclusion
住宅ローン減税と住民税は私たちの家計に大きな影響を与える重要な制度です。これらを上手に活用することで、経済的な負担を軽減し、より快適な生活を実現できます。特に申請手続きや適用時期を正確に把握することが、税制優遇措置の恩恵を最大限に受ける鍵となります。
私たちがこれらの制度を理解し、計画的に利用することで、住宅購入後の生活がより豊かになるでしょう。税金の軽減がもたらすメリットを享受し、安心して新しい生活をスタートさせましょう。