住宅を購入する際、住宅ローン控除は非常に重要なポイントです。いくら戻るのかを知ることは、私たちの家計に大きな影響を与えるからです。 しかし、具体的にどれくらいの金額が戻ってくるのか、源泉徴収票からどのように確認できるのか、意外と知らない人も多いのではないでしょうか。
住宅ローン控除の基本
住宅ローン控除は、私たちが住宅ローンを利用して住宅を購入した際に税金が控除される制度です。この制度の目的は、住宅購入を促進し、私たちの負担を軽減することです。
住宅ローン控除とは
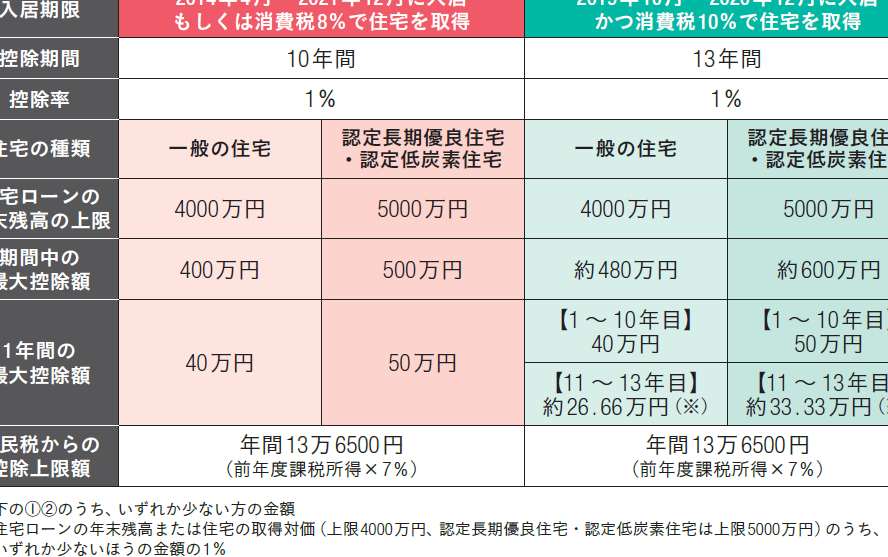
住宅ローン控除とは、住宅を取得する際に利用するローンに対して、所得税が控除される仕組みです。具体的には、住宅ローンの残高に基づき、一定の割合で控除が認められます。この控除は、原則として10年間受けられ、最大で400万円の控除が可能です。
控除対象となる費用
控除対象となる費用には、以下のものが含まれます。
- 住宅購入時の住宅ローン利息: 住宅ローンの利息部分が控除の対象です。
- 新築や購入の費用: 新築住宅や既存住宅の購入費用も対象です。
- リフォーム費用: 住宅のリフォームや改修にかかる費用が控除される場合もあります。
源泉徴収票の重要性
源泉徴収票は、所得税に関する情報をまとめた重要な書類です。この書類を通じて、私たちが支払った税金や控除の金額を確認できます。
源泉徴収票の内容
源泉徴収票には、以下のような情報が含まれています。
- 支払い金額: 給与や報酬など、年間で得た収入の総額。
- 源泉徴収税額: 年間で源泉徴収された所得税の総額。
- 控除額: 各種控除として適用された金額、特に住宅ローン控除に関連する部分が重要です。
- 納税者情報: 住所や氏名、税番号など、個人を特定するための情報。
これらの情報は、税金の申告や控除申請において、正確な計算を行うために欠かせません。
住宅ローン控除申請における源泉徴収票の役割
住宅ローン控除を受けるには、源泉徴収票が不可欠です。この書類は、控除申請時に私たちの収入や支払い税額を証明します。具体的には、以下の役割を果たします。
- 収入の確認: 申請内容と一致させるための基準。
- 控除計算の根拠: 住宅ローンの残高や支払い利息に基づいて控除額を算出する。
- 税務署との連携: 書類に記載された情報が、税務署に提出する際の信頼性を高めます。
住宅ローン控除の計算方法
住宅ローン控除の計算方法は、住宅ローンの残高と控除率に基づいています。私たちは、具体的な計算方法を理解することで、控除額を正確に把握できます。
控除額の具体的な計算
住宅ローン控除の計算式は以下の通りです:
- 住宅ローンの残高を確認します。
- 残高に適用される控除率(通常は1%)を掛けます。
- 算出された控除額から、最大控除額400万円を比較します。
たとえば、借入残高が3000万円の場合、計算は次のようになります。
- 3000万円 × 1% = 30万円
この場合、控除額は30万円です。しかし、残高が4000万円だとします。この場合、控除額は40万円ですが、最大控除額である400万円に到達しているため、控除額は400万円となります。このように、実際の控除額は住宅ローンの残高と控除率に依存します。
いくら戻るのかのシミュレーション
シミュレーションを行うことで、実際に戻ってくる金額を把握できます。経済的な計画を立てる際には、以下の要素を考慮します。
- ローン残高:現時点での住宅ローン残高を調査します。
- 控除率:適用される控除率を確認します。
- 年収:控除を受ける年の年収を把握します。
たとえば、年収800万円の家庭が住宅ローン残高4000万円を抱えている場合、控除額は次のようにシミュレートできます:
- 残高に1%を掛けて、控除額を算出します。
- 4000万円 × 1% = 40万円
- 所得税からこの金額が控除されます。
注意が必要なポイント
住宅ローン控除を受ける際には、いくつかの注意点があります。まず、申請期間を把握しておくべきです。控除を受けるには、所定の期間内に申請しなければ資格を失います。具体的には、税務署への確定申告は、通常は翌年の2月16日から3月15日までの間に行います。この期限を逃すと、控除を受けられなくなるので注意が必要です。
申請期限について
申し込みの締切は重要です。特に、初年度に控除を受ける場合、確定申告が必要になります。例えば、2023年に住宅を購入した場合、申請は2024年の2月16日から3月15日までに行う必要があります。また、初めて申請する場合は、必要書類を全て揃えることも大切です。これには、住宅ローンの残高証明書や源泉徴収票が含まれます。
まとめ
住宅ローン控除は私たちの家計に大きな影響を与える制度です。源泉徴収票を活用することで控除額を正確に把握できるため、しっかりと確認しておくことが大切です。控除を受けるための手続きや申請期間を理解し、必要書類を整えることで、最大限のメリットを享受できます。
私たちはこの制度を活用し、住宅購入の負担を軽減することが可能です。正しい情報を持ち、計画的に行動することで、より良い未来を築いていきましょう。