住宅を購入する際、**住宅ローンの手取りはどのくらいが理想か**考えたことはありませんか?私たちが家を持つ夢を実現するためには、しっかりとした資金計画が欠かせません。手取りの割合を理解することで、無理のない返済計画を立てることができます。
住宅ローンとは
住宅ローンは、住宅購入のために金融機関から借り入れる資金のことを指します。私たちが住宅を購入する際、自己資金だけでは賄えないことが多く、住宅ローンの利用が一般的です。特に、住宅ローンの返済は長期間にわたるため、しっかりとした計画が欠かせません。
住宅ローンの種類には、以下のようなものがあります:
私たちが利用する住宅ローンは、各種条件や金利に基づいて選ぶ必要があります。自分たちの将来の収入や生活スタイルを考慮しながら、適切なローンを選ぶことが重要です。
手取り収入の重要性
手取り収入は、住宅ローンの返済計画において極めて重要です。手取り収入を理解することで、無理のない返済が可能になります。
手取り収入の計算方法
手取り収入は、給与から税金や社会保険料を引いた後の金額です。計算式は以下の通りです。
- 給与総額:月給や年収を含む総収入。
- 税金:所得税や住民税が課せられる。
- 社会保険料:年金や健康保険料の支払い。
手取り収入は、以下の式で求められます。
手取り収入 = 給与総額 - (税金 + 社会保険料)
この計算で得た手取り収入を元に、住宅ローンの返済額を算出することが重要です。
生活費とのバランス
生活費とのバランスを取ることは、持続可能な借入れに繋がります。手取り収入の中で、以下の項目に対して適切に配分する必要があります。
- 住居費:住宅ローンの返済や家賃。
- 光熱費:電気、ガス、水道料金。
- 食費:日常の食事に掛かる費用。
- 貯蓄:将来のための額を設定。
住宅ローンの基準
住宅ローンを利用する際の基準は、借入金額や返済比率など、さまざまな要素で構成されている。これらを理解することで、適切なローン条件を選択でき、持続可能な返済計画を立てる助けになる。
借入可能額の計算
借入可能額の計算は、収入や負債に基づく重要なプロセスだ。以下の要素を考慮することで算出できる。
- 年収: 年収が高いほど、借入可能額は増える。
- 公的債務: 他のローンや借入れがあれば、それが影響する。
- 金融機関の基準: 各金融機関が適用する基準が異なるため、比較が必要。
- 金利: 借入れの金利が低いほど、支払いが楽になる。
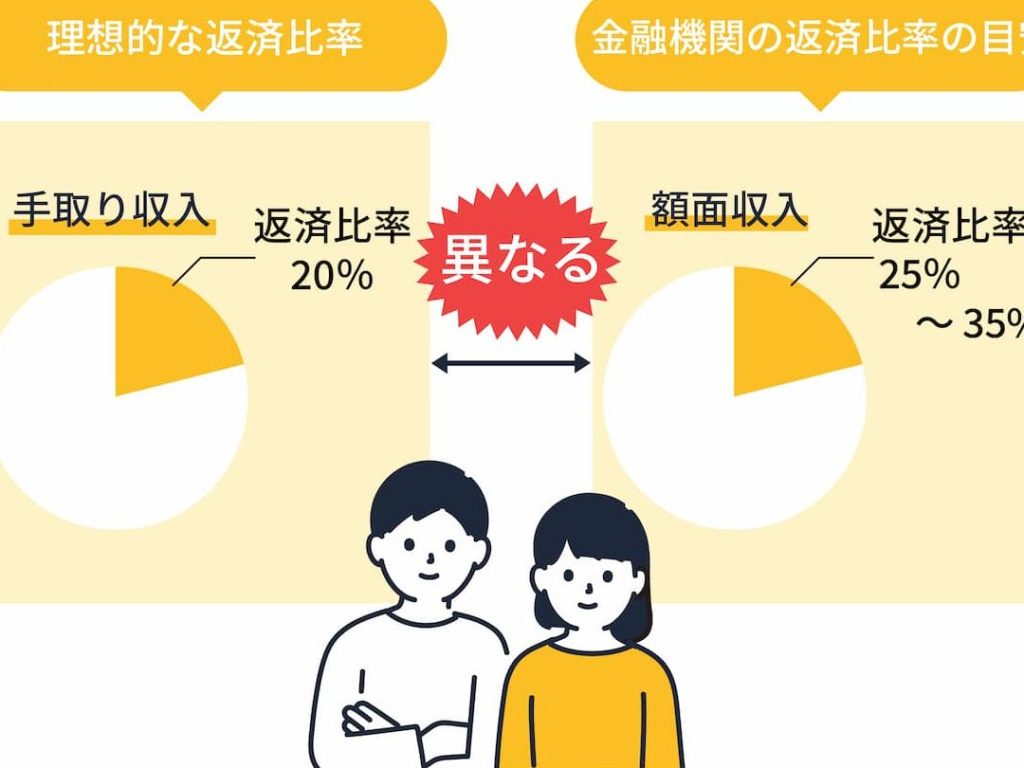
一般的には、年収の25%以内での返済が理想的とされる。これにより、生活費を圧迫せずに返済が可能になる。
返済比率の目安
返済比率は、手取り収入に対する住宅ローンの返済額の割合を示す。以下の指標が一般的に用いられる。
- 25%: 生活を考慮した安定した返済比率。
- 30%: 一時的に高い支出が見込まれる場合。
- 35%: リスクを取る際の上限比率。
住宅ローンの選び方
住宅ローン選びは、資金計画において重要なステップです。適切なローンを選ぶことで、将来的な負担を軽減できます。以下に、具体的な選択肢を示します。
金利タイプの比較
住宅ローンの金利タイプには、主に以下の3つがあります。
- 固定金利型: 金利が契約時に決まるため、返済期間中は変動しません。安定した返済額が確保できるメリットがあります。
- 変動金利型: 金利が市場の動向に応じて変わります。金利が低下すれば返済額が減少する可能性がありますが、逆に高騰するリスクもあります。
- フラット35: 最長35年の固定金利型ローン。金利が長期間安定するため、具体的な返済計画を立てやすいです。
これらの金利タイプを比較し、自分たちのライフスタイルや市場状況に応じて選ぶことが重要です。
期間選択のポイント
住宅ローンの返済期間も選択肢の一つです。一般的に、返済期間は借入額と金利に影響します。
- 短期返済: 10年や15年などの短い返済期間を選べば、利息負担が少なくなります。ただし、月々の返済額は増えます。
- 長期返済: 20年や30年の長期借入れであれば、月々の返済負担は軽減されますが、総支払額は増加します。
まとめ
私たちは住宅ローンを考える際、手取り収入の割合を理解することが重要です。理想的な手取り収入の割合は、住宅ローンの返済計画を立てる基盤となります。一般的には、手取り収入の25%以内での返済を推奨します。これにより、生活費とのバランスを取りやすくなり、無理のない返済計画を実現できます。
また、借入可能額を算出する際には、年収や公的債務の状況、金融機関の基準を考慮することが求められます。各金融機関での基準は異なりますが、通常は年収の25%から35%が理想的な返済比率とされています。このように、地域や個人の状況に応じた見直しが大切です。
さらに、住宅ローンの金利タイプに関しても注意が必要です。固定金利型や変動金利型の選択は、ライフスタイルによって異なります。市場状況を見極め、自分たちに合った条件を整えることで、より安定した返済が可能になります。
結論
住宅ローンの手取りの割合を理解することは私たちの将来の安心につながります。無理のない返済計画を立てるためには、手取り収入を基に生活費や貯蓄とのバランスを考慮することが重要です。理想的な返済比率は手取り収入の25%以内であり、これを守ることで生活の質を維持しながら住宅ローンを返済することが可能です。
また、金利タイプや返済期間の選択は私たちのライフスタイルに大きな影響を与えます。市場状況を見極めながら、自分たちに最適な条件を選ぶことで、安定した生活を実現できるでしょう。住宅購入は大きな決断ですが、計画的なアプローチが成功の鍵です。