住宅ローンを持っている私たちにとって、毎月の返済は大きな負担です。しかし、繰り上げ返済を利用することで、負担を軽減し、早期に完済することが可能です。では、実際に繰り上げ返済はどうやって行うのでしょうか?
住宅ローンの繰り上げ返済の概要
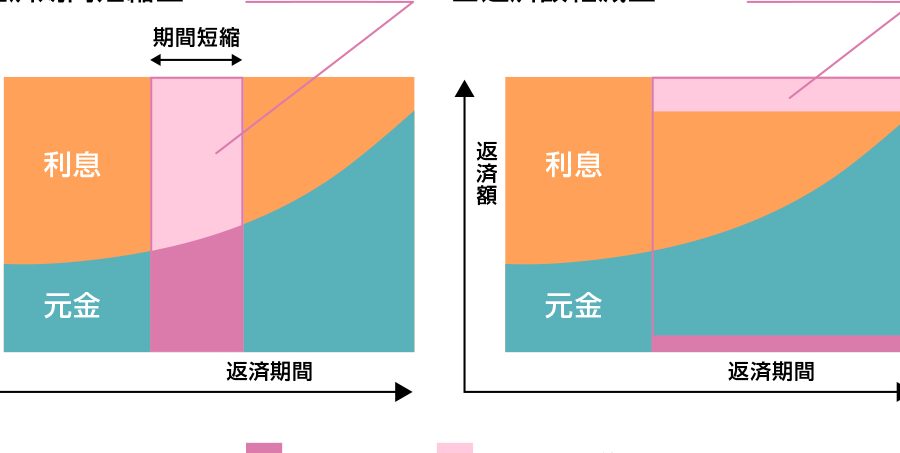
住宅ローンの繰り上げ返済は、ローンの返済金額を予定より早く返す方法です。この方法によって、全体の利子負担を減らし、返済期間を短縮できます。
繰り上げ返済とは
繰り上げ返済は、主に元金を減額するための手続きで、金利負担を軽減する役割を果たします。私たちがこの手続きを行うことで、月々の返済額が減るか、返済期間が短くなるかを選べます。
繰り上げ返済のメリット
繰り上げ返済の利点には、以下の points が含まれます。
繰り上げ返済の手続き
繰り上げ返済には、いくつかの手続きが必要です。正しい方法で進めることが大切です。
返済方式の選択
返済方式を選ぶことは、重要なステップです。具体的には、以下のような方式があります。
- 全額繰り上げ返済:一度に全額を支払う方法です。この方法では、利子がゼロになり、早期に完済できます。
- 部分繰り上げ返済:元金の一部を返済する方法です。残りの返済額が減り、利子が少なくなります。
どの方式を選ぶかは、個人の状況に応じて判断しましょう。
申し込み方法
繰り上げ返済を行う際の申し込み方法は、以下の通りです。
- 金融機関への連絡:まず、契約した金融機関に連絡し、繰り上げ返済の意向を伝えます。
- 必要書類の提出:身分証明書や返済計画書を提出する必要があります。必要な書類は金融機関によって異なります。
- 手続き完了の確認:申し込みが完了したら、手続き完了の確認書を受け取ります。これにより、正式に繰り上げ返済の手続きが完了します。
繰り上げ返済のタイミング
繰り上げ返済の適切なタイミングは、経済状況や個人の生活スタイルに影響されます。計画的に進めることが大切です。
生活状況に応じた選択
生活状況によって繰り上げ返済の方法やタイミングは異なります。具体的には以下の要素を考慮します。
- 収入の安定性: 定職に就いているか、フリーランスか。
- 貯蓄の状況: 緊急時に備えた貯金があるかどうか。
- 家族構成: 子どもや扶養者の有無に伴う相談が必要。
- ライフプラン: 教育費や老後の資金計画を含む。
各要素がバランスよく整った場合、繰り上げ返済を検討するのが望ましいです。
金利と市場動向の影響
金利や市場動向が繰り上げ返済の判断にも関係します。以下の点を把握しておくと良いでしょう。
- 固定金利と変動金利: 固定金利の場合、金利上昇リスクが少なく、安心感がある。
- 経済環境: 金利が低い時期は繰り上げ返済が有利になることが多い。
- 住宅市場: 地域の不動産市場の状況も影響を与える。
繰り上げ返済の注意点
繰り上げ返済には、注意すべき点がいくつかある。しっかり理解しておくことが大切だ。
手数料の有無
金融機関によっては、繰り上げ返済に手数料がかかる場合がある。手数料が発生するかどうかを事前に確認することが重要。特に部分繰り上げ返済と全額繰り上げ返済で異なる場合が多い。私たちの状況に合わせて、コストを考慮した選択が求められる。手数料がかかる場合、利息の軽減効果が薄れることもあるため注意が必要だ。
Conclusion
繰り上げ返済は住宅ローンの負担を軽減する有効な手段です。私たちが計画的に進めることで、利息を減らし早期の完済が可能になります。選択肢や手続きの流れを理解し、自分たちのライフスタイルに合わせたタイミングで行うことが大切です。
また手数料の有無を確認することで、コストを抑えた返済が実現できます。私たちがしっかりと情報を把握し、賢い選択をすることで、住宅ローンの負担を軽減し、安心した生活を手に入れましょう。