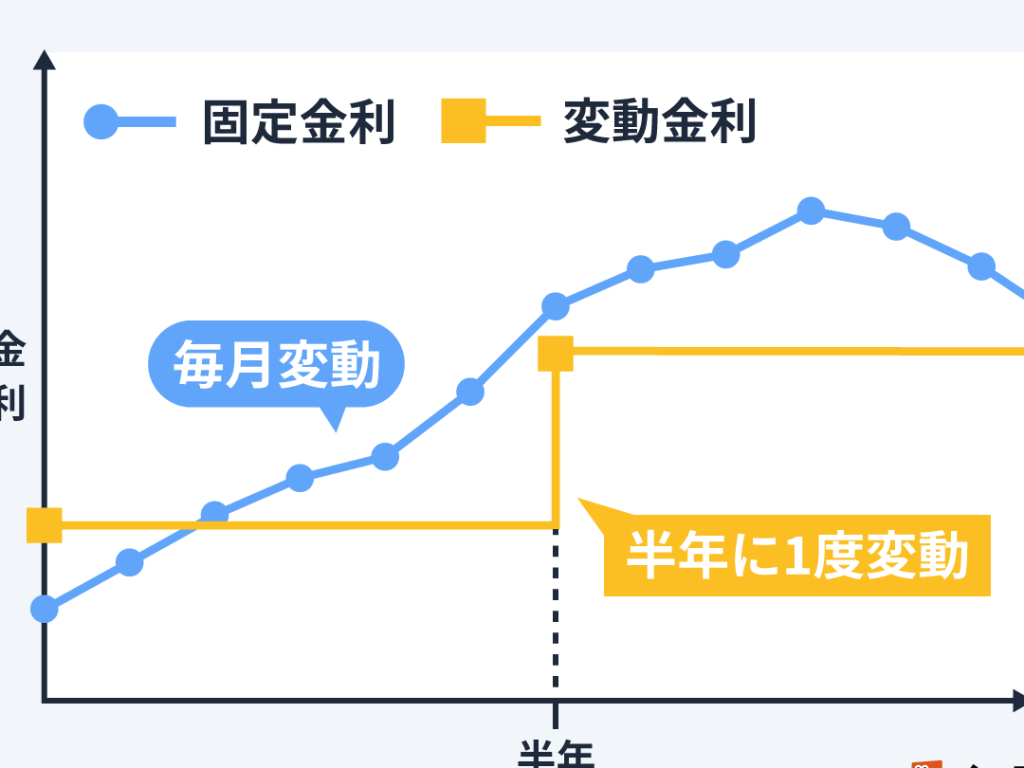
最近、私たちの生活において「変動金利 住宅ローン」がますます注目されています。金利の変動が住宅購入に与える影響は計り知れず、私たちの資産形成にも大きく関わっています。では、実際に変動金利 住宅ローンはどこまで上がるのか、そのリスクはどのように管理すれば良いのでしょうか?
変動金利 住宅ローンの基本
変動金利住宅ローンは、金利が市場の状況に応じて変動するタイプのローンです。このローンは、経済の動向や中央銀行の金融政策に大きく影響されます。
変動金利とは
変動金利は、時間の経過とともに変化する金利です。金利は通常、特定の基準(例えば、短期インターバンク金利)にリンクしており、その基準の変動によってローンの金利も影響を受けます。契約時に提示された金利はあくまで初期のものであり、その後の市場動向により上昇または下降します。金利の変動は、貸出条件に沿ったリスクを考慮して設定されています。
住宅ローンの仕組み
住宅ローンは、購入した物件を担保に借入する資金のことです。一般的には、借入金額の返済のために指定された期間内に金利と元本を返済します。住宅ローンには以下の主要な構成要素があります。
- 元本: 借りた金額のこと。
- 金利: 借入金に対する利息のこと。
- 返済期間: 返済に要する年数(通常は15年、20年、30年)。
- 毎月の返済額: 元本と金利を含めた月ごとの支払い額。
変動金利のメリット
変動金利の住宅ローンにはいくつかのメリットが存在します。ここでは、主な利点について詳しく見ていきます。
支払いが少ない可能性
変動金利の住宅ローンは、適用金利が市場金利に連動しているため、固定金利よりも初期の月々の返済額が低い場合があります。このため、以下の点が重要です。
- 初期コストが抑えられるため、資金計画が立てやすい。
- 金利が下がると、支払いも減少する。経済状況が好転すれば、さらなる恩恵が期待できる。
経済状況に応じた融資条件
変動金利の住宅ローンは、経済状況によって柔軟な融資条件に対応できる強みがあります。特に次の点が挙げられます。
- 市場金利の下落に伴い、金利も低くなる。これにより、長期的な支払い負担が軽減される。
- 融資条件が見直されやすいので、借り換えを行う際にはより良い条件が得られる可能性が高い。
変動金利のデメリット
変動金利住宅ローンにはリスクが存在します。変動金利による借り入れには、将来の金利変動が影響します。たとえば、短期間で金利が急上昇すると、月々の返済額も比例して増加します。これが家計への負担を増す要因となります。
金利上昇のリスク
金利上昇リスクは、変動金利の大きなデメリットです。具体的には、金利が1%上昇した場合、返済額が数千円から数万円増えることがあります。さらに、将来の収入が変わらない場合、支払いが難しくなることもあります。変動金利は、固定金利に比べて不安定なため、金利の動向に敏感になります。
変動金利はどこまで上がるのか
変動金利の上昇は多くの借り手にとって懸念事項です。将来的な金利の動向を予測するためには、過去のデータを確認することが重要です。
過去の金利推移
過去の金利推移を分析することで、変動金利の動向を把握できます。以下に主な過去の金利動向を示します。
- 2015年: 変動金利は約0.5%
- 2017年: 金利が上昇し、約0.75%に
- 2020年: 再び低下し、0.3%に達する
- 2023年: 金利の上昇が予測され、1.0%を超える可能性がある
過去数年では、経済の状況や中央銀行の政策によって変動してきました。この動向から、借り手は自分たちの返済計画を立てる際の参考にできます。
経済指標の影響
変動金利には、様々な経済指標が影響を与えます。以下はその一部です。
- インフレ率: インフレが上昇すると、金利も上がる傾向があります。
- 失業率: 失業率が低下すると、経済が好転し金利が上昇する可能性がある。
- 中央銀行の政策金利: 中央銀行が金利を引き上げると、変動金利も影響を受けます。
変動金利住宅ローン選びのポイント
変動金利住宅ローンを選ぶ際には、慎重な計画が不可欠です。このセクションでは、重要な要素について詳しく見ていきます。
返済計画の重要性
返済計画は、変動金利住宅ローンの選択において極めて重要です。返済額を明確に把握し、収入や支出とのバランスを考えなければなりません。以下の要点を考慮することが重要です。
- 収入の変動: 収入が不安定な場合には、返済額が急増するリスクを考慮する必要があります。
- 生活費の見積もり: 生活費がどれくらいかかるかを正確に計算し、返済額に影響を与えないようにします。
- 期間の設定: 返済期間を設定することで、月々の負担を軽減する方法があります。長期の支払い計画も視野に入れましょう。
返済計画が整っていれば、金利の変動があっても問題に対処しやすくなります。
金利変動への備え
金利の変動に備えるための対策が不可欠です。特に金利が上昇するリスクを理解し、適切な準備をすることで、将来の負担を軽減できます。以下に、具体的な準備方法を示します。
- 金利上昇シミュレーション: 現在の金利から、将来の金利上昇をシミュレーションして計算します。例えば、金利が1%上昇した場合の返済額を確認します。
- 貯蓄の確保: 緊急時に対応できるよう、返済に充てるための貯蓄を持つことが理想的です。数ヶ月分の返済額を確保しておくと安心です。
- 借り換えの検討: 市場金利が下がる時には、変動金利から固定金利への借り換えを検討することも一つの手段です。
Conclusion
変動金利住宅ローンには多くの利点がある一方でリスクも伴います。私たちは、金利の動向を常に注視しながら、賢明な選択をすることが重要だと感じています。金利上昇に備えた計画を立てることで、将来の負担を軽減できる可能性があります。収入の変動や生活費を考慮し、具体的な準備を進めることで、変動金利の影響を最小限に抑えることができるでしょう。私たちの住宅ローン選びが、より良い未来につながることを願っています。