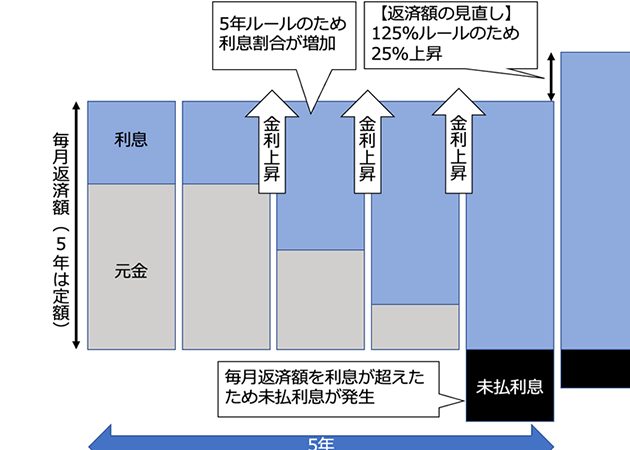
住宅購入を考えている私たちにとって、住宅ローン5年ルールは非常に重要なポイントです。このルールが適用されるタイミングを理解することで、私たちの資金計画や返済計画が大きく変わる可能性があります。では、実際にこのルールはいつから適用されるのか、そしてどのように影響するのか、一緒に見ていきましょう。
住宅ローン5年ルールの概要
住宅ローン5年ルールについて知ることは、私たちにとって資金計画や返済計画に大きな影響を与えます。このルールについて詳しく見ていきます。
住宅ローンとは
住宅ローンは、主に住宅を取得するための資金を貸与する金融商品です。返済は通常、借入金額と利息を含む月々の支払いとして行われます。私たちが利用する際には、以下のポイントを理解しておくことが重要です。
- 借入額:購入価格に基づいて決定される。
- 利率:固定金利や変動金利の選択が可能。
- 返済期間:一般的には10年から35年で設定される。
5年ルールの定義
5年ルールとは、住宅ローンを利用する際に重要なルールです。このルールは、借入から5年以内に売却や返済を行った場合に、特定の税制優遇を受けられる条件を示しています。具体的には下記の通りです。
- 税金の優遇:5年以内の売却で、譲渡所得税が軽減されることがある。
- 返済方法:早期返済に対する手数料が通常発生しない場合がある。
- 資産の流動性:5年以内に売却すると、資産を流動化しやすい。
住宅ローン5年ルールの適用時期
住宅ローン5年ルールの適用時期は、借入から5年以内に重要な決定が行われるため、非常に重要です。このルールの開始は、購入時期や返済方法に大きな影響を与えることがあるため、しっかりと理解する必要があります。
ルール開始の背景
ルールの背景には、経済的な安定性を図るための政策が存在します。このルールは、特定の税制優遇を受ける条件を設定し、より多くの人々が住宅購入を促進することを目的としています。つまり、適用が始まる前に、さまざまな経済的状況を考慮した制度設計がなされました。
適用される条件
このルールの適用には、いくつかの条件があります。具体的には以下のような点が含まれます。
- 借入金額:住宅ローンの借入金額が一定以上であること。
- 返済期間:返済期間が決められた範囲内であること。
- 物件の種類:評価が適正な住宅に限定されること。
住宅ローン5年ルールの影響
住宅ローン5年ルールの影響は、利用者や不動産市場に大きく及びます。このルールの理解が、より良い資金計画に繋がります。
利用者への影響
住宅ローン5年ルールは、利用者に以下のような影響を与えます。
- 税制優遇の適用: 借入から5年以内に売却や返済を行うと、優遇税率が適用される場合があります。
- 早期返済手数料の免除: ルールの適用により、早期返済時の手数料が免除され、コストを削減できます。
- 流動性の向上: 資産を早期に売却できることで、資金繰りが改善されます。
- 投資選択肢の拡大: 税制優遇により、利用者は他の投資に資金を再配分しやすくなります。
このように、具体的なメリットが利用者の選択に影響を与えます。
不動産市場への影響
住宅ローン5年ルールは、不動産市場にも影響を与えます。
- 取引の活性化: 住宅の売却を促進し、流動性が高まります。
- 価格の安定: 税制優遇が利用者を引き寄せ、価格の安定化に寄与します。
- 新規参入者の増加: 特定条件を満たすことで、より多くの人々が市場に参入しやすくなります。
- 需要と供給のバランス: 売却や購入を選択できる環境が整うことで、適正な市場価格が形成されます。
住宅ローンの種類と5年ルール
住宅ローンには主に二つのタイプがある。固定金利型と変動金利型だ。これらの種類によって5年ルールの適用に影響が出るため、理解が必要である。
固定金利型住宅ローン
固定金利型住宅ローンは、借入れ時の金利が返済期間中変わらない。**この特徴により、返済計画が立てやすく、金利上昇のリスクを避けられる。**具体的には、金利が1%であれば、借入れの全期間中その金利が適用される。
- 固定金利のメリット:
- 返済額が一定
- 将来の金利変動に影響されない
- 安定した資金計画が可能
住宅ローン5年ルールの観点から、固定金利型では5年以内に売却や返済を行った場合、特定の税制優遇が受けられる。これは、定額の利息支払いや収入計画に基づいて、流動性向上を図ることができるからだ。
変動金利型住宅ローン
変動金利型住宅ローンは、金利が市場の情勢に応じて変動する。このため、最低金利のメリットもあるが、将来的な支払いの不確実性が伴う。金利が下がれば返済額が減るが、逆に上昇するリスクもある。
- 変動金利の特徴:
- 初期金利が低い
- 定期的に金利が見直される
- 市場動向に敏感
まとめ
住宅ローン5年ルールは私たちにとって非常に重要な知識です。このルールを理解することで資金計画や返済計画がより明確になります。税制優遇や早期返済手数料の免除などのメリットを最大限に活用することで、住宅購入がよりスムーズに進むでしょう。
また、住宅市場への影響も見逃せません。取引の活性化や価格の安定は、私たちの資産形成にも寄与します。このルールをしっかりと把握し、賢く利用することで、未来の住まい選びに自信を持てるようになります。