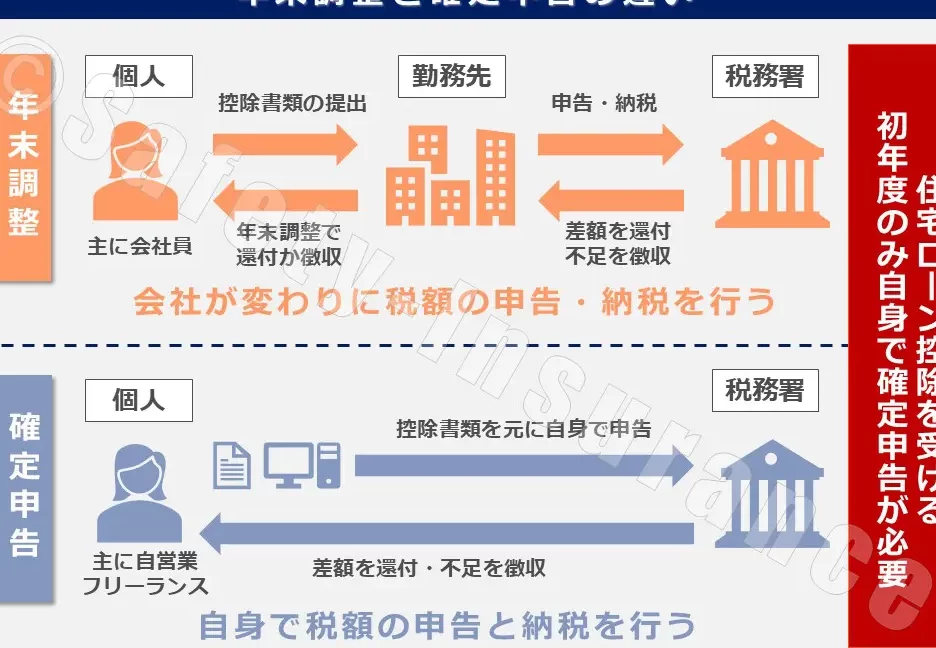
住宅を購入した私たちにとって、確定申告と住宅ローンの関係は非常に重要です。特に、いつ確定申告を行うべきかは、多くの人が悩むポイントです。住宅ローン控除を受けることで、税金の負担を軽減できるチャンスがありますが、適切なタイミングを逃すとその恩恵を受けられません。
確定申告の基本
確定申告とは、個人の収入や支出を申告することです。この手続きにより、税額が確定し、過不足分の税金が精算されます。特に、住宅ローンを利用している場合、税制優遇を受けるための重要な手続きとなります。
確定申告を行う際には、いくつかのポイントがあります。まず、必要書類を揃えることが大切です。以下の書類が必要です:
- 源泉徴収票:給与所得者の場合、この書類が必要です。
- 住宅ローンの借入残高証明書:金融機関から取得します。
- 購入した不動産の登記事項証明書:不動産の所有を証明します。
また、申告期間は毎年固定されており、通常は翌年の2月16日から3月15日までです。この期間内に申告しないと、税金の還付が受けられない場合があります。
申告方法には、インターネットを利用したe-Taxと、書面での申告があります。e-Taxを利用すると、手続きが簡易化され、電子控えがもらえます。さらに、申告画面では必要な情報の入力が求められるため、間違いを防ぐこともできます。
私たちが住宅ローン控除を受けるためには、初回の申告が必要です。初年度以降は、控除を受け続けるために更新が求められます。同じ控除を受ける際には、毎年の申告が重要です。控除額は借入残高に基づき、最大で年30万円の税額控除が受けられます。この特典を利用することで、税金の負担が軽減されます。
住宅ローンの概要
住宅ローンは、住宅を購入するために利用される重要な金融商品です。このローンを利用することで、私たちは高額な不動産を購入する際の資金調達ができ、返済を通じて資産を築くことが可能です。
住宅ローン控除とは
住宅ローン控除は、住宅を購入した際に受けられる税制優遇のひとつです。この控除を受けることで、所得税や住民税の負担が軽減されます。また、借入残高の一定割合が控除対象となり、その金額は年々変動します。初年度終了後も毎年の確定申告が必要であり、これにより控除が継続的に適用されます。
住宅ローンの種類
住宅ローンには様々な種類が存在します。主要なものは以下の通りです。
確定申告のタイミング
確定申告を行う際のタイミングは特に重要です。正確な時期を逃すと、住宅ローン控除などの特典が受けられなくなるリスクがあります。
申告期間の確認
毎年の確定申告期間は2月16日から3月15日までです。この期間内に申告しなければ、控除が受けられなくなる場合があります。特に初回の住宅ローン控除を受ける年は、この期間を絶対に逃さないよう注意が必要です。また、申告が早いほどスムーズに手続きが進むため、余裕を持って準備を進めることが推奨されます。
申告に必要な書類
確定申告を行うためには、いくつかの書類が必要です。以下のリストを参照してください。
- 源泉徴収票:収入の確認に必要です。これがないと、申告ができません。
- 住宅ローンの借入残高証明書:住宅ローンを利用していることを証明する書類で、控除の計算に必要です。
- 購入した不動産の登記事項証明書:物件の所有権を証明します。これも控除に必須です。
住宅ローン控除の適用
住宅ローン控除を適用する際、いくつかの要件を満たす必要があります。これにより、税金の負担を軽減できます。
適用要件
住宅ローン控除を受ける際の主な適用要件は次の通りです:
- 住宅の取得に伴う新規借入であること
- 取得した住宅が自ら居住するためのものであること
- 所得税の課税対象者であること
- 住宅の借入金残高が4,000万円以下であること
また、申告の際には必要書類として借入金残高証明書や登記事項証明書が必要です。これらの書類がないと申告が進まないので、事前に準備しておくことが重要です。
控除額の計算方法
住宅ローン控除の控除額の計算方法は簡潔で、以下のステップで行います:
- 借入残高の1%を計算する
- 控除上限額を確認する
- 所得税から特定の控除額を差し引く
例えば、借入残高が3,000万円の場合、控除額は30万円です。控除は最大10年間続き、その間に住宅ローンの返済を行うことで税金の軽減が期待できます。この特典を利用することで、長期的に見て大きな経済的メリットを得ることが可能です。
確定申告の流れ
確定申告のプロセスは、必要書類の準備から始まります。申告内容の正確性が税額控除を受ける上で重要です。
申告書の作成
申告書の作成は、必要な情報を正確に集めることから始まります。以下の書類が必要です。
住宅ローン控除を受けるために、これらの情報が必要不可欠です。記入内容は正確であるべきで、特に借入額や居住開始日などの指定を間違えないように注意します。また、e-Taxを利用する手続きも存在します。
電子申告のメリット
電子申告には、さまざまなメリットがあります。具体的には、以下の利点があります。
Conclusion
住宅ローンと確定申告の関係を理解することは非常に重要です。適切なタイミングで申告を行うことで、税金の負担を大幅に軽減できます。特に初回の申告を忘れずに行うことで、住宅ローン控除の恩恵を受けることが可能です。
必要書類をしっかり準備し正確な情報を集めることが成功のカギです。私たちが正しい手続きを踏むことで、長期的に見て経済的なメリットを享受できるでしょう。確定申告の流れを把握し、e-Taxを活用して手続きをスムーズに進めていきましょう。