住宅を購入する際、住宅ローン控除は非常に重要なポイントです。私たちがこの制度を上手に活用することで、税金の負担を軽減し、経済的なメリットを享受できます。しかし、住宅ローン控除はいつ申請すべきか、そのタイミングを見極めることが成功のカギとなります。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に受けられる税金の優遇措置です。利用することで、所得税や住民税の負担を軽減できます。控除を受ける条件や手続きについて理解することが重要です。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入するために借入れたローンに対して、一定の条件を満たすことで所得税から控除を受けられる制度です。具体的には、住宅の面積や借入れ金額、居住年数が影響します。私たちがこの制度を利用することで、最大で控除額が年間40万円に達することがあります。条件として、購入した住宅に居住することが必須です。
住宅ローン控除のメリット
住宅ローン控除には、いくつかのメリットがあります。主なものは次のとおりです。
- 税金の負担軽減: 控除を受けることで、年間の税金負担が減少します。
- 経済的な安定: 控除を上手に活用することで、長期にわたって安定した財務状況を保持できます。
- 住宅購入促進: 政府の政策として、住まいの取得を促進する役割も果たしています。
住宅ローン控除の適用期間
住宅ローン控除の適用期間は、その利用において重要な要素です。この制度は、住宅を購入する人々にとって、正しいタイミングでの申請が効果的です。
申請開始時期
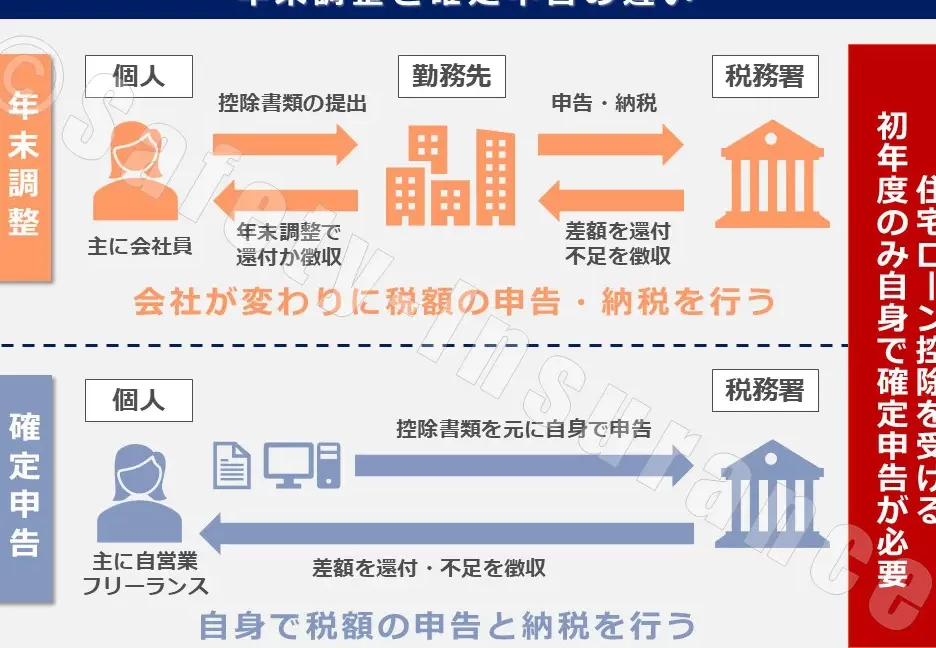
住宅ローン控除の申請は、住宅を購入した年に行います。具体的には、住宅の引き渡し日から1ヵ月以内に申請することが求められます。多くの方が、住宅購入時に諸手続きを進める際に、このタイミングを意識しておくことが重要です。一般的に、税務署に必要書類を提出することで、控除が開始されます。
住宅ローン控除の申請方法
住宅ローン控除の申請には、正確な書類と明確なプロセスが不可欠です。この情報を理解して、スムーズに申請を進めることが重要です。
必要書類
住宅ローン控除を申請するために必要な書類は以下の通りです。
- 住宅取得に関する契約書: 物件の売買契約書や新築契約書が必要です。
- 住宅ローンの契約書: 銀行などからの借入契約書を用意します。
- 住民票: 申請者の住民票が必要で、家族全員分を準備します。
- 源泉徴収票: 直近の年収がわかる源泉徴収票を添付します。
書類の不備が申請を遅らせることがあるので、確認が欠かせません。
申請プロセス
住宅ローン控除の申請プロセスはシンプルです。手順は以下のようになります。
- 必要書類の準備: 前述の書類を揃えます。
- 税務署への申請: 住宅を購入した年の1月1日から12月31日までに地方税務署へ訪問します。
- 申請書の提出: 必要書類を添付し、住宅ローン控除申請書を提出します。
- 控除の開始: 税務署に承認されると、控除が翌年の所得税から自動的に引かれます。
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの重要な注意点があります。これらの注意点を守ることで、スムーズな申請が可能となります。
対象者の条件
住宅ローン控除を受けるためには、以下の条件を満たす必要があります。
こうした条件を確認することで、控除を受ける資格があるかどうかを簡単に判断できます。
申請時の注意事項
申請時には、正しい手続きを守ることが重要です。
結論
住宅ローン控除を適切に活用することで私たちの税負担を軽減し経済的な安定を図ることができます。申請のタイミングは非常に重要であり、引き渡し日から1ヵ月以内に必要書類を整えて税務署に提出することが求められます。
必要な書類を正確に準備し注意点を守ることでスムーズな申請が実現します。これにより最大40万円の控除を受けるチャンスを逃さずに済むでしょう。住宅購入を考えている私たちにとってこの制度を理解し活用することは大変重要です。