中古マンションの購入を考えている私たちにとって、住宅ローン減税の制度は大きな助けになります。特に、中古物件に対しても適用されるこの減税制度は、初めての住宅購入者や投資を考える人々にとって重要なポイントです。では、具体的に「住宅ローン減税 中古マンション いくら」になるのでしょうか?
住宅ローン減税の基本
住宅ローン減税とは、住宅を購入の際に支払ったローンの利息部分の一部を所得税から控除できる制度です。この制度は、特に中古マンションを購入する際にも適用され、多くの人々にとって経済的な支援となります。
概要と目的
住宅ローン減税の目的は、住宅取得を促進し、住環境の向上を図ることです。この制度によって、私たちの負担が軽減され、より多くの人が自分の家を持つ機会を得られます。具体的には、年間の所得税から最大で40万円を控除できる場合があります。
適用対象
住宅ローン減税は以下の条件を満たす住宅に対して適用されます。
- 中古マンションを含む新築や中古の住宅
- 住宅の購入までに居住を開始すること
- 購入時の自己資金が30%未満の物件
- ローンの残高が一定金額以内であること
中古マンション購入のメリット
中古マンションを購入することには多くのメリットがあります。特に、経済的な観点からみて非常に有利です。
価格のメリット
中古マンションの価格は、新築と比べて一般的に低く設定されています。これにより、同じ予算で広い物件を選ぶことが可能です。例えば、都内の中古マンションの平均価格が3000万円である一方、新築では4000万円を超えることがあります。価格が低いため、ランニングコストや資産形成にも貢献します。また、価格交渉が行われることもあり、自分たちの希望に合った条件で購入できることも珍しくありません。
住宅ローン減税の計算方法
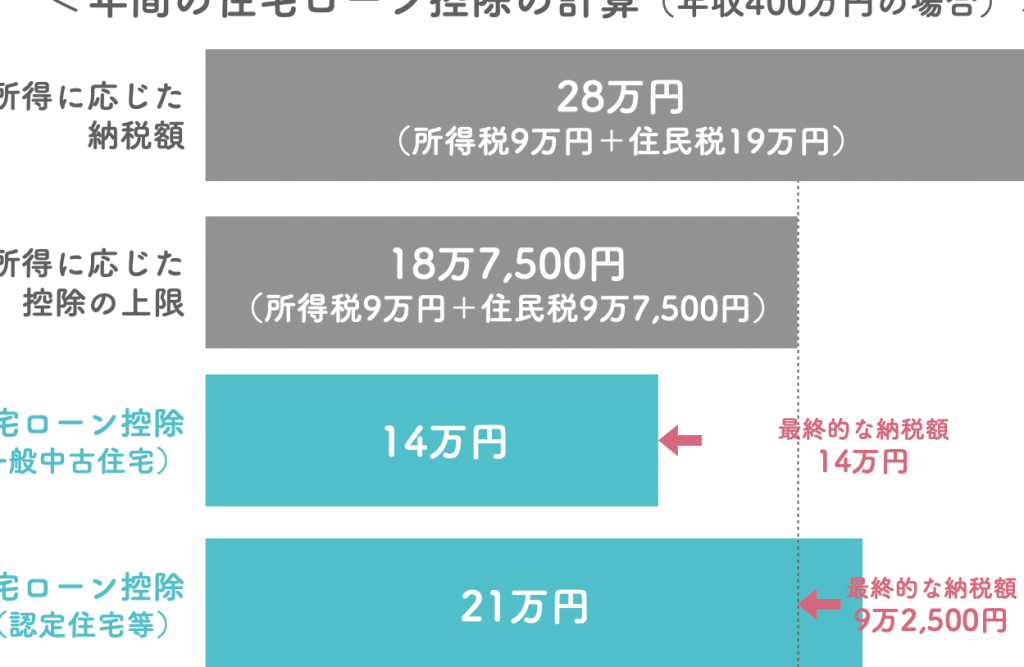
住宅ローン減税の計算方法は明確です。具体的には、ローンの残高に基づいて減税額が決まります。
減税額の算出
減税額の算出には、以下の要素が含まれます:
- ローン残高:減税額は、住宅を取得した年の12月31日時点のローン残高に基づきます。
- 控除率:現在の控除率は1%で、この率がローン残高に適用されます。このため、例えば残高が2000万円の場合、年間の減税額は20万円になります。
- 適用年数:最大で10年間、減税が適用されることがあります。住宅の取得年に注意が必要です。
具体的な例
具体的な例を考えてみます。例えば、中古マンションを3000万円で購入し、ローン残高が2500万円だとします。控除率が1%の場合、以下のようになります:
- 初年度の減税額:2500万円 × 1% = 25万円
- 10年間の合計減税額:25万円 × 10年 = 250万円
中古マンションにおける注意点
中古マンションの購入には、いくつかの重要な注意点が存在します。これらのポイントを理解することで、適切な選択が可能になります。
物件選びのポイント
物件選びでは、立地条件や周辺環境が非常に重要です。生活利便性、通勤・通学のアクセス、近隣の施設などを確認しましょう。また、建物の築年数や状態も考慮すべきです。例えば、築年数が古い物件は、リフォームの必要性があるかもしれません。さらに、管理体制や修繕履歴もチェックする必要があります。これにより、将来的な維持費用を見込むことができます。
諸費用の理解
購入時には、諸費用も考慮する必要があることを忘れないでください。諸費用には次のようなものがあります:
- 仲介手数料: 不動産業者への支払い
- 登記費用: 所有権に関連する手続き費用
- 税金や保険料: 不動産取得税や火災保険など
まとめ
中古マンションの購入は経済的な選択肢として非常に魅力的です。住宅ローン減税制度を活用することで、私たちは大きな税金の軽減を受けることができます。この制度が提供するメリットを理解し、計画的に利用することが重要です。特に初めての住宅購入者にとっては、減税が資金計画に大きな影響を与えるでしょう。
また、中古マンションの選択肢は価格面でも優位性があります。希望の条件に合った物件を見つけるためには、立地や管理状態をしっかりと確認することが大切です。私たちの未来の住まいを選ぶ際には、これらのポイントを考慮して、最良の判断を下しましょう。