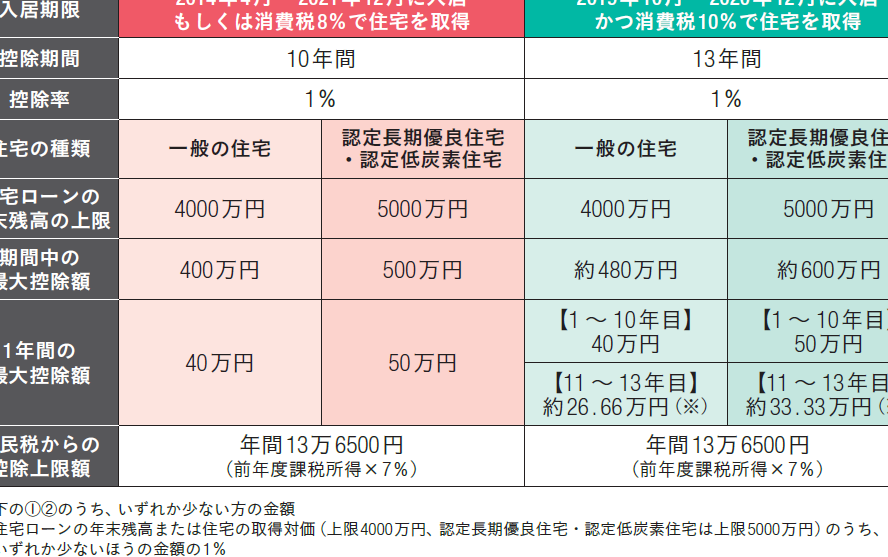
住宅ローン控除は、私たちの家計に大きな影響を与える重要な制度です。特に、二年目の還付額について知っておくことは、今後の資金計画に役立ちます。私たちがこの控除を利用することで、どれだけの金額が還付されるのか気になりませんか?
住宅ローン控除の基本
住宅ローン控除は、私たちが住宅購入に伴う負担を軽減するための制度です。これにより税金の還付を受けることができ、二年目にはいくら還付されるのか特に注目されています。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するために借り入れたローンの利子部分に対して、一定の額を所得税から控除できる制度です。私たちが利用することで、年に最大40万円が控除の対象となります。たとえば、年収700万円未満の場合、最大で10年間の控除を受けられます。この制度は、私たちの経済的負担を軽減させるために設計されています。
二年目の住宅ローン控除
二年目の住宅ローン控除は、前年の控除額に基づいて変動することがあり、正確な計算が重要です。控除の適用を受けることで、還付金額がどれだけ変わるのか、しっかり把握しておきましょう。
二年目の還付額の計算方法
二年目の還付額は、以下の計算方法に基づいて算出されます。
- 控除対象となる利子額:住宅ローンの年末残高に基づく利子部分を考慮します。
- 控除率:一定の控除率(一般的には1%)が適用されます。
- 所得税率:還付される金額は、所得税率にも影響されます。
例えば、残高が3000万円で利子が1%の場合、還付額は年間30万円となります。ただし、控除額上限に達している場合は、還付額が減少します。
控除の適用条件
住宅ローン控除の適用条件は、次の通りです。
- 継続的な居住:住宅に引き続き居住していることが求められます。
- 借入金の残高:一定期間以上にわたる借入金の残高が必要です。
- 所得に対する制限:年収が一定以下である必要があります。年収700万円未満の場合が一般的です。
住宅ローン控除のメリット
住宅ローン控除にはさまざまなメリットがあります。特に、税負担を軽減し、家計を助ける重要な制度です。控除額による還付金は、毎年の生活費に大きな影響を与えます。
税金の軽減効果
住宅ローン控除は、所得税から一定額を引くことができる制度です。これにより、実質的な税負担が軽減されます。多くの家庭では、以下のような具体的な効果が見られます。
- 所得税の減少:控除額が大きければ大きいほど、税金が少なくなります。
- キャッシュフローの改善:税金が減ることで、毎月の可処分所得が増加します。
- 資金の再投資:還付金を他の金融商品や教育資金に回すことが可能です。
家計への影響
住宅ローン控除は、家計全体にポジティブな影響を与えます。具体的には、住宅購入後の経済的安定を確保します。控除によって得られる還付金は、次のような使い道に繋がります。
- 固定費の削減:税負担の軽減により、その他の生活費を減少させることができます。
- 貯蓄の増加:毎年の還付金を貯蓄に回すことで、将来に備える資金を確保できます。
- 生活の質の向上:余分な負担が軽減され、より良い生活を目指せます。
注意すべきポイント
住宅ローン控除を利用する際には、いくつかの重要なポイントに留意する必要があります。
控除を受けるための手続き
控除を受けるためには、申告内容を正確に整理することが不可欠です。具体的には、以下の内容を用意しましょう。
- 借入金の証明書:金融機関から取得した借入金明細
- 居住証明:住民票や公共料金の請求書を提出
- 確定申告書:必要な書類を基に申告書を正確に作成
通常、確定申告時に必要書類を整備し、送付します。手続きが完了すれば、適切な控除が受けられます。
結論
住宅ローン控除は私たちの家計に大きな影響を与える制度です。特に二年目の還付額は、前年の控除額に基づいて計算されるため、正確な把握が必要です。控除を利用することで、税負担を軽減し、資金計画をより効果的に行うことができます。
必要書類の整備や申告内容の確認を怠らず、適切な還付を受けることが重要です。これにより、経済的安定を確保し、生活の質を向上させることができるでしょう。住宅購入後の資金運用において、住宅ローン控除を活用することは賢明な選択です。