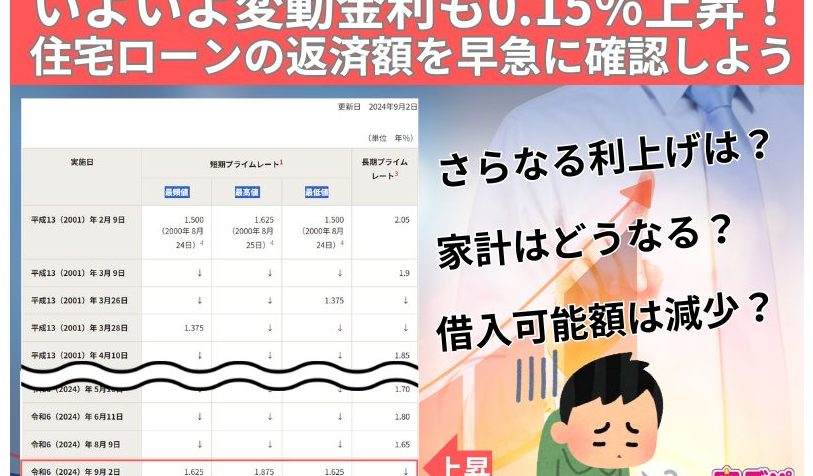
住宅を購入する際に避けて通れないのが住宅ローン金利 何パーセントという問題です。金利が変わることで、私たちの返済額や総支払額に大きな影響を与えるため、しっかりと理解しておく必要があります。最近の金利動向や、今後の予測を知ることで、賢い選択ができるでしょう。
住宅ローン金利の概要
住宅ローン金利は、住宅購入を計画する際に重要な要素です。私たちが理解するべきなのは、金利が返済額に直接影響することです。また、金利の種類には以下があります。
- 固定金利: 契約期間中、金利が変動しないタイプ。安定した返済が可能です。
- 変動金利: 市場金利に応じて変動するタイプ。市場の動向によって返済額が変わるため、リスクが伴います。
最近のデータによれば、住宅ローンの金利は1.2%から3.0%の範囲で推移しています。例えば、2023年の平均金利はおおよそ2.5%でした。このような情報は、私たちが賢い選択をするために役立ちます。
金利の変動は、経済の状況によって影響を受けます。気になる場合は、最新の金利情報を尋ねたり、専門家に相談することが大切です。また、私たちの信頼できる情報源を活用することで、金利動向をより理解できます。
住宅ローン金利の影響要因
住宅ローン金利はさまざまな要因によって影響を受ける。これらの要因を理解することで、金利の変動要因を把握できる。
経済の動向
経済の動向は、住宅ローン金利に直接的な影響を及ぼす。たとえば、以下の点が挙げられる。
- GDPの成長率: 高い成長率は金利上昇の兆し。
- 失業率: 低失業率は経済の健全性を示す。
- インフレ率: インフレが高いと、金利も引き上げられる傾向がある。
これらの要因は市場における信頼感を左右し、投資家の動向にも影響する。
金融政策
金融政策は、中央銀行が金利を調整する手段である。具体的には、以下の政策が金利に影響を与える。
- 金利の引き下げ: 景気刺激策として用いられ、住宅ローン金利を低下させる。
- 金利の引き上げ: インフレ対策として行われ、金利が上昇する。
現在の住宅ローン金利
住宅ローン金利は、私たちが住宅を購入する際に重要な要素です。最近の金利動向を把握することが、賢い選択をするための鍵となります。
銀行別の金利比較
銀行ごとに異なる住宅ローン金利が提供されています。例えば、以下の表に示すような金利があります。
| 銀行名 | 金利(固定) | 金利(変動) |
|---|---|---|
| 銀行A | 1.5% | 1.2% |
| 銀行B | 1.8% | 1.5% |
| 銀行C | 2.0% | 1.6% |
銀行の選択は、私たちの住宅ローンの返済額に直接影響します。また、特定のキャンペーンや手数料によって実際の負担が異なることもあります。したがって、各銀行の金利を慎重に比較することが大切です。
固定金利と変動金利の違い
固定金利と変動金利には、明確な違いがあります。まず、固定金利は契約期間中に金利が変わらないため、私たちの返済計画を安定させます。一方、変動金利は市場の金利に連動し、変動するため、将来的なリスクを伴います。
- 固定金利の特徴:
- 返済額が一定。
- 長期的な安心感。
- 変動金利の特徴:
- 初期金利が低い場合が多い。
- 市場の変動による金利上昇リスク。
住宅ローン金利の将来予測
住宅ローン金利の将来は、経済の変動によって大きく影響を受けます。具体的な要因として、インフレ率や中央銀行の金融政策が挙げられます。これらの要因は金利の上昇や低下を引き起こす可能性があり、我々は必要な情報を常に把握しておくことが重要です。
現在、専門家の見解では、金利はしばらくの間安定していると予測されています。しかし、経済が好転する場合、金利は上昇することが考えられます。特に金利が上昇傾向にある場合、借り手にとっての負担が増すことを理解しておく必要があります。
また、国外の経済状況も影響を与えます。たとえば、アメリカの金利動向は日本国内の住宅ローン金利にも影響を及ぼすことがあります。このことから、グローバルな視点で金利予測をすることが重要です。
- インフレ率の上昇は金利上昇の一因。
- 中央銀行の政策変更は金融市場に直接的な影響。
- 経済成長が続くと金利が上昇する可能性。
- 国際的な経済情勢も重要な要素。
住宅ローン金利の節約方法
住宅ローン金利を節約するための具体的な方法がいくつか存在する。まず、金利が低い時期にローンを組むことが重要だ。市場の動向を常に確認し、金利が下がる可能性があるタイミングを狙うことが賢明だ。
次に、複数の金融機関の金利を比較することが欠かせない。我々が紹介するおすすめのプロセスは以下の通りだ:
- 金利の調査: 各銀行の最新の金利を調べる。信頼できる比較サイトを利用し、情報を集める。
- 手数料の確認: 各種手数料や諸経費も考慮する。金利だけでなく、実際の返済額に影響を与える要素だ。
- 固定と変動の検討: 自分のライフスタイルやリスク耐性に応じた金利タイプを選ぶ。固定金利は安心感、変動金利は将来の柔軟性を提供する。
また、返済計画の見直しも重要なポイントだ。余裕のある時期に繰上げ返済を実施することで、利息を減らす効果が期待できる。この戦略によって、総返済額が大きく減少する可能性がある。
さらに、住宅ローンの借り換えを検討することもひとつの選択肢だ。金利が当初の契約時より低下している場合、借り換えによって月々の返済額を減少させることができる。この場合、借り換えにかかる手数料や新たな契約の条件をきちんと評価する必要がある。
最後に、信用スコアの向上にも取り組むべきだ。信用スコアが高いと、金融機関から有利な金利を提案されることが多い。支払いを遅れずに行い、クレジットカードの利用状況を管理することで、スコアを向上させる努力が必要だ。
結論
住宅ローン金利は私たちの資産形成に大きな影響を与える要素です。金利の変動を理解し適切に対応することで、より有利な条件でローンを組むことが可能になります。市場の動向や経済指標を常にチェックし、専門家の意見を参考にすることが重要です。
また、固定金利と変動金利の選択は私たちのライフスタイルやリスク耐性に応じて慎重に行うべきです。各金融機関の金利を比較し、最適な選択をすることで、長期的な返済負担を軽減することができます。これらの知識を活用し、賢い住宅ローン選びを実現しましょう。