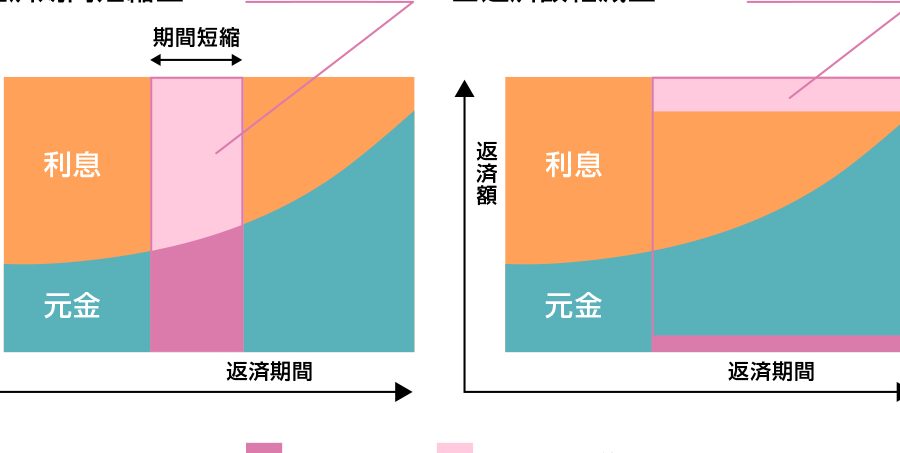
住宅を購入する際、多くの人が気になるのが住宅ローンの返済回数です。返済回数は、毎月の負担額や総支払額に大きな影響を与えるため、慎重に選ぶ必要があります。私たちは、どのように返済回数を決めるべきか、またそれぞれのメリットやデメリットについて詳しく解説します。
住宅ローンの基礎知識
住宅ローンは、住宅購入を可能にする重要な金融手段です。私たちが理解するべき基本的な情報を以下に示します。
住宅ローンとは
住宅ローンとは、住宅を購入する際に金融機関から借り入れる資金のことです。借入金は通常、数十年にわたり返済されます。最も一般的な住宅ローンの借入期間は15年、30年です。返済額は金利、借入金額、返済期間によって変動します。利率が低いと、総支払額が減少します。
住宅ローンの目的
我们が住宅ローンを利用する主な目的は、初期の資金を用意することです。購入希望者は、住宅を即座に取得し、長期間にわたり返済します。この際、以下の目的があります:
- 投資: 資産を増やすために住宅を購入するため。
- 居住: 安定した住まいを確保するため。
- 福利厚生: 賃貸ではなく、自分の家を持つことで得られる生活の質の向上。
何回払いの選択肢
住宅ローンの返済回数にはさまざまな選択肢が存在します。選択肢によって毎月の支払額や総返済額が変わるため、私たちのライフスタイルや資金計画に応じた選択が重要です。
通常の返済回数
通常、住宅ローンの返済回数は15年または30年が一般的です。以下は各選択肢の特徴です。
- 15年の返済:
総支払額が少なく、利息も低く抑えられます。ただし、月々の支払額は高くなります。
- 30年の返済:
月々の支払額が比較的低く、長期間で安定した返済が可能です。総支払額は増えますが、毎月の負担が軽減されます。
短期・長期のメリット
短期と長期の返済には、明確なメリットがあります。
- 短期返済のメリット:
利息が総じて少なく、早期に完済できるため、資産への負担が軽くなります。早めにマイホームを手に入れることも可能です。
- 長期返済のメリット:
月々の支払いが軽いため、他の支出に対する柔軟性が生まれます。生活に余裕を持たせつつ、住宅ローンの負担を減らすことができます。
住宅ローンの返済プラン
住宅ローンの返済プランは、毎月の負担や総支払額に大きく影響します。選択肢や計画の立て方が重要です。
返済計画の重要性
返済計画は、住宅ローンを適切に管理するための基盤です。返済計画に基づいて毎月の支払額を設定することで、計画的な資金管理が可能です。また、生活の質を向上させるためには、無理のない返済額が求められます。返済計画を立てる際には、以下のポイントを考慮しましょう:
- 収入の安定性:将来の収入を見通して、無理のない返済額を設定すること。
- ライフスタイルの変化:家族構成やライフイベントに応じて、柔軟に計画を見直すこと。
- 貯蓄や投資:返済だけではなく、将来のための資産形成も計画に入れること。
変動金利と固定金利
住宅ローンには、変動金利と固定金利の選択肢があります。金利の種類によって、返済負担が異なるため注意が必要です。
- 変動金利は、経済状況により金利が変動します。短期的には低金利が期待できる反面、将来的な金利上昇のリスクがあります。
- 固定金利は、契約時の金利が返済期間中ずっと変わりません。安定した計画が立てやすいですが、初期の金利は変動金利より高めです。
返済回数の影響
返済回数は、住宅ローンの総支払額や月々の負担に直接影響します。この選択は、ライフスタイルや将来計画において重要な役割を果たします。
総支払額の算出
総支払額の算出方法
総支払額は、借入額や金利、返済回数に基づいて算出されます。具体的には、以下の要素が影響します。
- 借入額: 借りた金額が多ければ、総支払額も増えます。
- 金利条件: 金利が高いほど、支払う利息が多くなります。
- 返済回数: 短期返済は月々の返済額が高く、長期返済は総支払額が増える傾向があります。
たとえば、3000万円を金利1.0%で15年返済すると、総支払額は約3600万円です。しかし、同じ金額を30年で返済すると、総支払額は約4500万円になります。このように、返済回数によって、総支払額に大きな差が出ることがあるため、注意が必要です。
生活への影響
返済回数は生活に直接的な影響を与えます。月々の支払額が変わることで、他の支出や貯蓄に影響を及ぼすことがあります。以下のようなポイントが挙げられます。
- 月々の負担: 短期返済は、毎月の支払いが高いため他の支出が圧迫される可能性があります。一方、長期返済は、月々の支払いが軽いですが、最終的には多くの利息を支払うことになります。
- 生活の質: 返済額が生活費とバランスを取れていないと、生活の質が低下することがあります。これは、趣味や教育、旅行といった大切な支出に影響します。
- 将来計画: 返済計画がライフスタイルの変化に合わせられない場合、予想外の経済的負担が生じることがあります。特に家族構成の変化や収入の変動時には、再評価が必要です。
まとめ
住宅ローンの返済回数は、私たちの経済的負担に影響を与える重要な要素です。返済回数には15年、30年、さらにはそれ以上の選択肢があります。これらの選択肢は、私たちの月々の支払額に違いを生じ、異なる総返済額をもたらします。
一般的には、15年返済は利息が少なく早期に完済可能である一方、30年返済は月々の支払いが軽く安定していることが利点です。そうした特徴があるからこそ、選択が私たちの生活全体に影響します。短期返済は一見魅力的ですが、支払い負担が大きくなります。一方で、長期返済は初期の負担が軽いものの、総支払額は高くなりがちです。
返済計画を立てることは、私たちの経済的健康を守るために重要です。収入の変動や生活状況の変化を考慮しつつ、無理のない返済額を設定することが望ましいです。また、変動金利と固定金利の違いも見逃せません。変動金利は短期的に低金利を享受できるものの、将来的なリスクが伴います。逆に、固定金利は安定した支出を確保するのに役立つが、初期の金利は高めです。
結論
住宅ローンの返済回数は私たちの経済的状況に大きな影響を与えます。選択肢が豊富であるため、慎重に考えることが求められます。短期返済は利息が少なく早期完済が可能ですが、月々の支払いが高くなります。一方で長期返済は月々の負担が軽いものの総支払額が増える傾向があります。
私たちのライフスタイルや将来の計画を考慮しながら、適切な返済プランを立てることが重要です。変動金利と固定金利の特徴を理解し、最適な選択をすることで、経済的な安定を手に入れましょう。