住宅ローンを利用している私たちにとって、年末調整と確定申告のどちらが必要かは重要なテーマです。税金の控除を最大限に活用するためには、どちらの手続きを選ぶべきか悩むことも多いでしょう。実際、年末調整を受けることで簡単に済ませられる場合もあれば、確定申告を行うことでより多くのメリットを得られることもあります。
住宅ローンの概要
住宅ローンは、住宅を購入するための資金を借りる際に利用する金融商品です。一般的に、銀行や信用金庫から融資を受け、毎月決まった額の返済を行います。この返済額には、元本と利息が含まれます。
住宅ローンはさまざまな種類があります。以下に主要なものを示します。
これらの中から、自分たちのライフスタイルや収入に合ったタイプを選ぶことが重要です。選択肢によって金利や返済プランが異なるため、しっかりと比較して決定するべきです。
住宅ローンの利用には注意点もあります。返済能力を超える借入は避ける通りです。もし返済が困難になった場合、自己資金の流出や場合によっては住宅の差し押さえにつながることもあります。このリスクを理解することが、安定した生活を維持するために不可欠です。
年末調整の仕組み
年末調整は、給与所得者が支払った税金を精算する手続きです。この手続きにより、実際に支払うべき税額が算出され、過剰に支払った税金が還付されます。
年末調整とは
年末調整は、勤務先が行う税金の調整プロセスです。具体的には、毎年12月に実施され、過去1年間の給与と控除をもとに税額を見直します。この手続きにより、税金の過不足が調整されるため、私たちにとって重要な要素となります。
年末調整のメリット
年末調整には幾つかの明確なメリットが存在します。ここに主な利益を挙げます:
- 簡便な手続き: 税務署に直接申告する必要がなく、勤務先が代行するため手間が省けます。
- 正確な税額: 給与所得者は、年末調整によって正確な税額が計算されるため、不足や過剰支払いのリスクが低くなります。
- 還付の可能性: もし年間を通じて多くの税金を支払っている場合、年末調整で還付を受けることができます。
確定申告の仕組み
確定申告は、税込みの所得に対して税金を正確に計算するための重要な手続きです。この手続きは、年度末に所得や控除を正確に報告し、税額を決定します。確定申告を行うことで、税金の還付を受けることや、必要に応じて不足税額を納付することが可能になります。
確定申告とは
確定申告は、自営業者やフリーランスの人々が必要とする手続きです。自営業の場合は、年間の総所得から必要経費を差し引いて課税所得が算出されます。また、給与所得者でも、特定の控除を受けることで税金を軽減できるため、申告を行うケースがあります。具体的には、以下のような場合に確定申告が求められます。
- 収入が給与以外にある場合
- 住宅ローン控除の適用を受けたい場合
- 寄附金控除を受けたい場合
確定申告のメリット
確定申告を通じて得られるメリットは多岐にわたります。第一に、自営業者は実際の経費を正確に申告することで、課税所得を減少させられることです。次に、住宅ローン控除などの特定控除を受けられるメリットも大きいです。さらに、申告することで、過剰に支払った税金の還付を受けるチャンスが得られます。具体的には、以下のような利点があります。
- 自己の収入状況を把握できる
- さまざまな控除を適用できる可能性がある
- 過剰納税を取り戻すチャンスがある
住宅ローン控除の適用
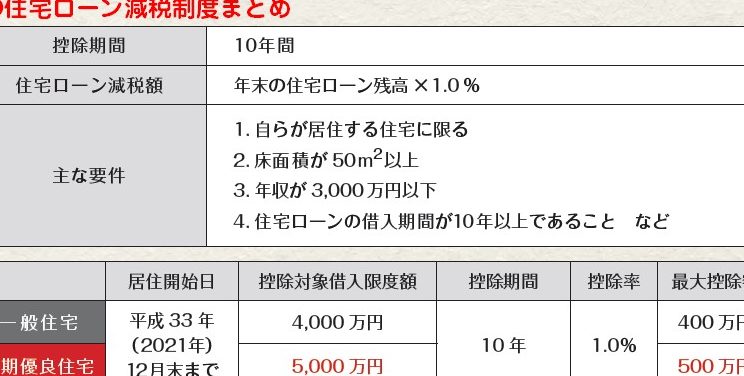
住宅ローン控除は、税金を軽減するための重要な手段です。私たちが住宅を購入する際に、適用される控除を理解することが不可欠です。
年末調整での住宅ローン控除
年末調整では、給与所得者が支払った税金を調整し、住宅ローン控除を適用できます。この手続きにより、以下のようなメリットが得られます。
- 住宅ローン控除の適用が簡単: 勤務先が必要な書類を集め、まとめて手続きします。
- 控除額が自動的に計算: 所得税の正確な控除額が算出され、税額が見直されます。
- 還付金の可能性: 過剰に支払った税金が返金されるチャンスがあります。
これにより、私たちは面倒な手続きを省略でき、税金をスムーズに調整できるのです。
確定申告での住宅ローン控除
確定申告では、自営業者や特定の控除を希望する給与所得者が住宅ローン控除を受けることが可能です。このプロセスの特徴には次のような点があります。
- 詳細な収入と控除の把握: 自分の収入状況を明確に理解できます。
- 複数の控除の適用: 他の控除と合わせて、より大きな税金軽減が期待できます。
- 還付のチャンスが拡がる: 過剰納税分を取り戻せる機会が増えます。
どちらを選ぶべきか
年末調整と確定申告、それぞれのメリットを考えることが重要です。まず、年末調整は手続きが簡単で、時間を節約できます。給与所得者にとって、会社が自動的に税金を調整してくれるため、負担が少ないです。こうした理由から、一般的な人々にとって選ばれることが多いです。
一方、確定申告は細かい控除や税額を見直す機会を提供します。ですので、自営業者や特定の控除を考えている人々に向いています。確定申告を通して、過剰に支払った税金の還付を受けたり、自分の収入状況を正確に把握できたりするのです。
ただし、確定申告の方が手続きが複雑で、書類の準備や計算が必要です。これに対して、年末調整は必要書類が少なく、家計を圧迫することがありません。どちらを選ぶかは、働き方や収入に依存します。
結論
私たちが住宅ローンを利用している場合年末調整と確定申告の選択は重要です。年末調整は手軽で多くの人にとって便利ですが確定申告にはより多くの控除のチャンスがあります。自分のライフスタイルや収入に応じてどちらが最適かを考えることが大切です。
税金の控除を最大限に活用するためには自分の状況をよく理解し適切な手続きを選ぶことが求められます。どちらの方法もメリットがあるため私たちのニーズに合った選択をすることで安心した生活が実現できるでしょう。