住宅を購入するとき、**住宅ローン控除の申請はいつからできるのか**が気になるポイントです。私たちもこの制度を活用して、少しでも家計を助けたいと思っています。住宅ローン控除は税金の還付を受けられる大きなチャンスですが、申請のタイミングを逃すとその恩恵を受けられなくなります。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に享受できる税制上の優遇措置です。この控除を利用することで、所得税の還付や住民税の軽減が期待できます。具体的には、住宅ローンの年末残高に基づいて一定の割合が控除対象となり、期間は最大で10年です。控除率は状況により異なりますが、一般的には1%の控除が適用されます。
申請条件にはいくつかの要件があります。私たちが知っておくべき主な条件には、以下のようなものがあります。
- 住宅の使用目的は居住用であること
- 購入後に一定の期間内に居住を始めること
- 住宅ローンの借入金額が控除限度額を超えないこと
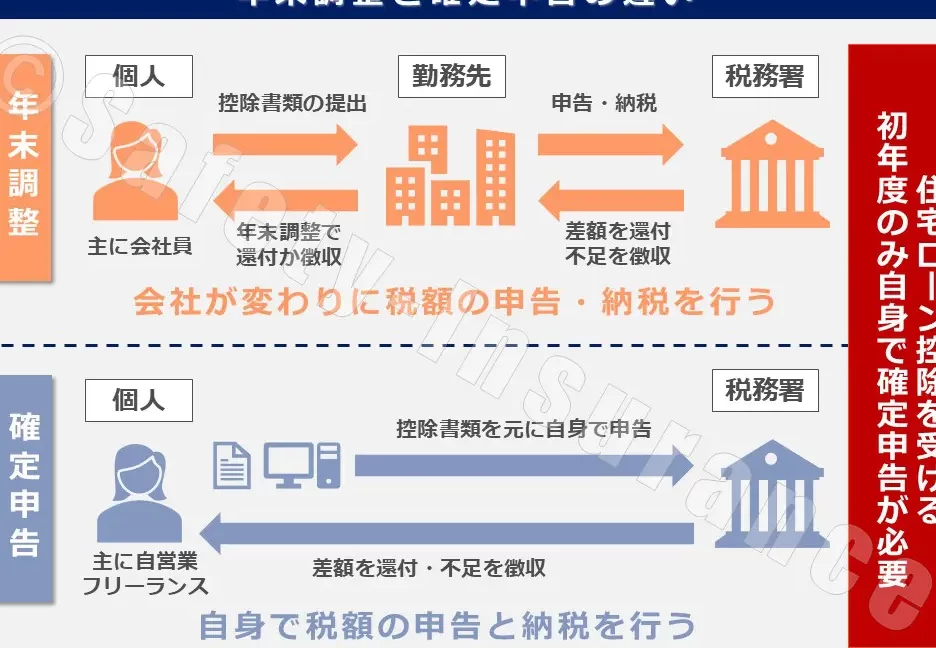
住宅ローン控除を受けるためには、確定申告を行う必要があります。申告時期は通常、年に一度の確定申告期間内に行います。これを逃すと控除の恩恵を受けられません。
申請可能時期
住宅ローン控除の申請可能時期は、購入した年の翌年の確定申告期間に設定されています。具体的には、通常は2月中旬から3月中旬までの約1ヶ月間で申請します。この期間中に必要な書類を整えて申請を行うことが重要です。
具体的な期限
- 申請開始日: 毎年2月16日から
- 申請締切日: 毎年3月15日まで
各年でこれらの日付が多少変更される場合がありますので、最新の情報は国税庁や地方税務署で確認しましょう。期限を過ぎると申請ができなくなりますので注意が必要です。
申請方法
住宅ローン控除の申請方法について詳しく説明します。申請には必要な書類があり、手続きの流れも厳密に定められています。
必要書類
住宅ローン控除を受けるには、以下の書類が必要です。
これらの書類を提出することで、控除の対象になります。書類が不備の場合、申請が通らないこともあるため、事前に確認をしましょう。
手続きの流れ
住宅ローン控除の申請手続きは次のステップで行います。
- 書類の準備: 必要な書類を全て揃えます。
- 確定申告書の作成: 確定申告書に必要事項を記入します。
- 申請期間中に提出: 申請期間に書類を税務署に提出します。
- 控除の適用: 税務署が審査し、控除が適用されるかの通知が来ます。
注意点
住宅ローン控除の申請にあたって、いくつかの注意点があります。申請をスムーズに行うために、特に以下の点に気を付ける必要があります。
よくある間違い
よくある間違いに気をつけることが大切です。具体的には次の点が挙げられます。
- 書類の不備:書類が不足していると申請が通らないことがあるため、事前に全ての必要書類を確認しましょう。
- 申請時期の勘違い:申請期間を正確に把握しないと、控除を受けられなくなります。
- 適用条件の無視:居住用住宅や借入金額の制限を理解していないことがあります。
これらの間違いは、簡単に防げるため、注意深く確認しましょう。
更新情報のチェック
最新の情報を確認することも重要です。毎年、申請条件や期間が変更される場合があります。以下の情報源を定期的にチェックします。
- 国税庁の公式サイト
- 地方税務署の掲示板
- 環境の変化や法令の改正に関するニュース
Conclusion
住宅ローン控除の申請は私たちの家計にとって大きな助けになります。申請時期をしっかり把握し必要書類を準備することで、税金の還付を受けるチャンスを逃さずに済みます。毎年の申請条件や期間は変わることがあるため、最新情報を確認することが重要です。
また、書類の不備や申請時期のミスを避けるために、事前の確認を怠らないようにしましょう。私たちがこの制度を賢く利用することで、より良い住まい環境を手に入れることができるのです。