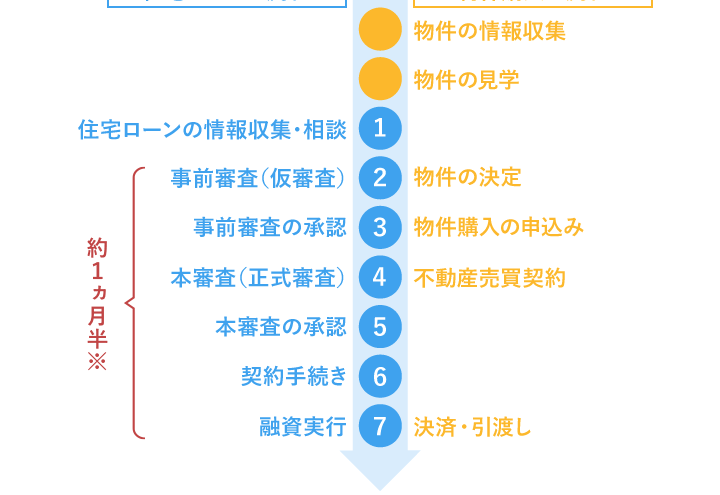
住宅購入を考えている私たちにとって、**住宅ローン審査どのくらいかかる**という疑問は非常に重要です。審査にかかる時間や手続きの流れを理解することで、スムーズに夢のマイホームを手に入れることができます。私たちは、住宅ローンの審査がどのように行われるのか、そしてその過程で注意すべきポイントについて詳しく見ていきます。
住宅ローン審査の概要
住宅ローン審査は、住宅を購入する際に必要な重要なステップです。審査にかかる期間やプロセスを理解することで、私たちのマイホーム取得が円滑に進みます。
住宅ローン審査とは
住宅ローン審査とは、金融機関が借り手の返済能力や信用状況を評価し、ローンを承認するかどうかを決定するプロセスです。この審査では、以下の要素が考慮されます。
これらの要素が組み合わさって、私たちの融資可能金額や金利が決まります。
審査の重要性
審査は、住宅ローンにおける最初のステップであり、私たちにとって非常に重要です。審査結果により、ローンの承認が得られるかどうかが明確になります。承認が得られなければ、住宅が購入できないことにつながるため、審査を通過することが必要です。また、審査を受けることで、私たちの財務状況を見直す機会にもなります。
審査にかかる期間
住宅ローン審査にかかる期間は、借り手や金融機関により異なるが、一般的に数日から数週間を要する。具体的なプロセスを知ることで、より明確な期待を持てる。
一般的な審査期間
一般的に、審査にかかる期間は以下の通りである:
- 1〜3日:簡易審査。必要書類が整っている場合、短期間で結果が出る。
- 3〜7日:通常の審査。書類の確認と評価を行うため、標準的な時間が必要。
- 1〜2週間:複雑な審査。収入が多様な場合や、信用情報に懸念があると、長期化することがある。
影響を与える要因
審査の所要時間には、いくつかの影響要因が存在する。主な要因は次の通りだ:
- 書類の整備状況:提出書類が揃っていないと、審査が遅れる。
- 金融機関の混雑具合:申込が多い時期は、処理に時間がかかる。
- 信用情報の状況:過去の借入状況や返済履歴が良くないと、詳細な調査が必要になる。
- 収入の安定性:収入が不安定な場合、返済能力の確認が徹底され、時間を要する。
審査プロセス
審査プロセスは、住宅ローンを取得する上で必要な段階です。このプロセスには、いくつかの重要なステップが含まれます。私たちがこれから詳しく説明します。
申請書類の準備
申請書類の準備が、審査プロセスの最初のステップです。重要な書類として、本人確認書類や収入証明書、資産状況に関する資料などがあります。具体的には以下の書類を用意します:
- 身分証明書(運転免許証やマイナンバーカード)
- 源泉徴収票や給与明細書
- 預貯金通帳の写し
- 物件情報(売買契約書など)
これらの書類の準備が迅速に行われることで、スムーズな審査が期待できます。混乱を避けるために、全ての必要書類を事前に整理しておくことが利口です。
審査基準の確認
審査基準の確認が、申請の成功に繋がります。金融機関ごとに基準は異なるものの、一般的には以下の要素が考慮されます:
- クレジットスコア
- 収入の安定性(年収や雇用形態)
- 借入金の返済歴
- 借入額と年収の比率(返済負担率)
審査結果について
審査結果が出ると、今後の手続きや住宅購入に大きく影響します。合格か不合格かを明確に理解することで、次のステップに進む準備が整います。
合格と不合格の基準
合格と不合格の基準は、金融機関によって異なりますが、共通して重視されるポイントがあります。これらの基準を知っておくことで、審査に対する備えが強化されます。主な基準は以下です。
- 信用スコア: 信用情報会社が提供する点数で、借り手の信用力を示します。一般的に700点以上が望ましいとされています。
- 収入の安定性: 収入が一定で、継続的に返済できる能力が求められます。例えば、正社員での勤務が好まれます。
- 借入金の返済歴: 過去の借入れや返済に遅れがないかをチェックされます。良好な返済履歴はプラスに働きます。
- 返済負担率: 月々の返済額が年収に対してどの程度かを評価します。理想的には返済額が年収の25%以下が望ましいです。
これらの基準に合致しない場合、不合格となる可能性があります。我々が準備を整え、基準に合った状態にすることが不可欠です。
合格後の手続き
合格すると、次の手続きへ進むことが待っています。合格後には、以下のステップが必要です。
- ローン契約の締結: 審査通過後、契約書の内容を確認し、署名します。この段階で、条件や金利についても理解を深める必要があります。
- 必要書類の提出: 各種証明書や身分証明書を再度提出することがあります。これには、住民票や所得証明書が含まれることが多いです。
- 物件の確認と評価: 購入予定の物件の評価が行われます。不動産価値が融資額を下回らないようにすることも重要です。
結論
住宅ローン審査のプロセスは私たちがマイホームを手に入れるための重要なステップです。審査にかかる時間や手続きの流れを理解することで、よりスムーズに進めることができます。必要な書類を整え審査基準を把握することで、合格の可能性を高めることができるでしょう。
審査結果は私たちの住宅購入に直接影響を与えます。合格すれば次のステップへ進む準備が整い、不合格の場合は改善点を見つけるチャンスでもあります。しっかりと準備をすることで、夢のマイホームに一歩近づくことができるのです。