住宅を購入するとき、住宅ローンを利用するのは一般的です。しかし、確定申告を通じてどれだけの税金が戻ってくるのか、具体的にはどのくらいの金額が期待できるのか、私たちは気になりますよね。実際、住宅ローン控除を利用すれば、税金の還付が受けられ、家計の助けになります。
確定申告と住宅ローンの基本
私たちは、住宅ローンを利用する際に確定申告のプロセスを理解することが重要だと考えています。確定申告により、住宅ローン控除を受けることで、税金の還付が可能となります。これは家計に大きな影響を与える要素です。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して自宅を購入した際に受けられる税金の優遇措置です。この控除により、住宅ローンの利息分が所得税から控除されます。以下のポイントが重要です。
- 控除対象: 新築や中古住宅の購入、リフォームなどに使用された住宅ローンが対象です。
- 控除額: 最大で年間40万円(一般住宅の場合)を控除できます。
- 適用期間: 最大で10年間の控除が受けられます。
この控除を活用することで、私たちは長期的に見て大きな経済的メリットを享受できます。
確定申告の重要性
確定申告は、私たちが所得税を適正に申告し、必要な還付を受けるための手続きです。正確な申告を行うことで、控除を最大限に活用できる可能性が高まります。具体的なポイントは次の通りです。
- 所得の申告: 収入の状況に応じて正確に申告することが求められます。
- 控除の適用: 住宅ローン控除を適用するための必要事項を記載します。
- 還付の受け取り: 確定申告後、税務署により還付が行われます。
住宅ローン控除の計算方法
住宅ローン控除は、税金の還付を受けるための重要な要素です。この控除を正しく計算することで、どれだけの税金が戻ってくるのかを把握できます。
所得税の控除具合
所得税の住宅ローン控除は、借入金の年利に基づいて計算されます。具体的には、住宅ローンの年末残高に応じた控除率を適用します。例えば、年末残高が400万円の場合、控除額は最大で40万円です。ただし、新築または中古物件によって控除率が異なるため、確認が必要です。控除対象は、初年度から最大10年間続きます。前年の所得に基づいて還付を受けるため、所得税の申告時期を考慮しましょう。
いくら返ってくるのか
住宅ローン控除を利用することで、どれだけの税金が還付されるのか、具体的な金額について理解が必要です。控除額は年末のローン残高や借入金利によって決まります。
ケーススタディ
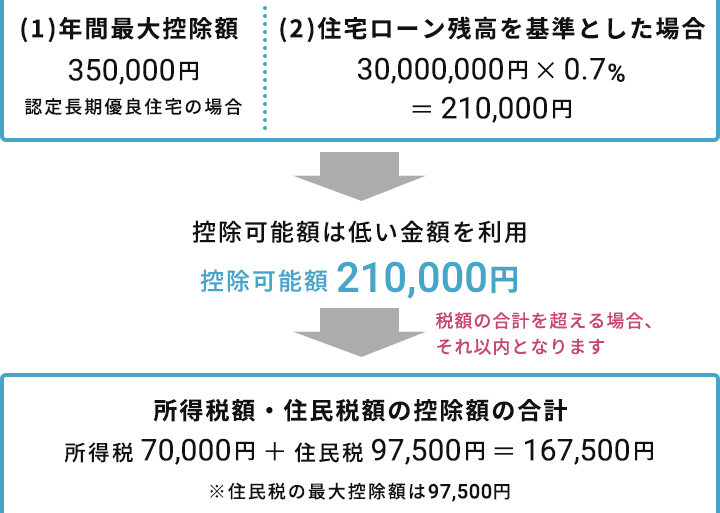
多くのケーススタディでは、住宅ローン控除の効果が示されています。例として、年収600万円の家庭があるとします。この家庭が3000万円の住宅ローンを利用した場合、以下のような控除額が予測されます。
- 年末残高が3000万円の場合: 控除額は約30万円。
- 年末残高が1500万円の場合: 控除額は約15万円。
このように、年末残高の変動によって、控除額も大きく変わります。
返戻額の目安
返戻額の目安は具体的な数字をもとに計算することが重要です。住宅ローン控除の計算には以下の要素が関与します。
| 年末残高 | 控除額の目安 |
|---|---|
| 400万円 | 最大40万円 |
| 1000万円 | 最大10万円 |
| 2000万円 | 最大20万円 |
確定申告に必要な書類
確定申告を行うためには、いくつかの書類が必要です。これらの書類を用意することで、スムーズに手続きを進められます。
住宅ローンに関する書類
住宅ローンに関連する書類は特に重要です。具体的には以下のような書類が必要です。
- 住宅ローン契約書: 借入条件や返済額が明記されています。
- 年末残高証明書: 住宅ローンの年末残高が記載されており、控除の計算に必要です。
- 支払調書: 支払った利息が記載されています。この情報は、控除額を算出する際に使用します。
その他の必要書類
住宅ローン以外にも必要な書類があります。具体的には以下を用意しましょう。
- 所得証明書: 所得額を証明するために必要な書類です。
- 確定申告書: 標準的な申告書を準備します。
- 源泉徴収票: 所得税を源泉徴収された証明書です。勤務先から入手します。
確定申告の手続きの流れ
確定申告を行うためには、いくつかの明確な手順が存在します。具体的には、申告準備と提出方法の二つの主要なステップがあります。
申告準備
まず、申告のための書類を準備します。主な書類には以下のものが挙げられます:
- 住宅ローン契約書:借りた金額や利率が記載されています。
- 年末残高証明書:年末の残高を証明する重要な書類です。
- 支払調書:支払い額を示す書類です。
- 所得証明書:年度の所得金額が記載されています。
- 確定申告書:申告内容を記入するための書類です。
- 源泉徴収票:雇用主からもらう証明書で、給与明細が含まれます。
これらの書類が揃っていると、申告の流れがスムーズになります。さらに、書類の提出期限を意識し、早めに準備することが重要です。書類が整ったら、正確に記入し、必要な情報を確認します。特に控除額の計算を行う際には、利率や年末残高を正確に記入することが必要です。
提出方法
申告書の提出方法には、いくつかのオプションがあります。私たちが利用できる主な方法は次の通りです:
- 郵送:書類を郵便で送る方法です。投函する際、余裕を持って余裕を持って送付することが推奨されます。
- オンライン申請:国税庁のウェブサイトから電子申告(e-Tax)が可能です。この方法では、簡単に申告が完了する上、還付金の受け取りも早くなります。
- 税務署への持参:直接税務署で提出する方法も選べます。対面で質問ができるため、不明点をすぐに確認できます。
Conclusion
住宅ローン控除を利用することで私たちの家計に大きな助けが得られます。確定申告を通じて還付される税金の額は年末のローン残高や借入金利によって変動しますが、最大で年間40万円の控除が受けられることを考えると、その影響は計り知れません。
必要な書類を整えて正確に申告することで、控除を最大限に活用できるチャンスが広がります。特にオンライン申請は手続きが簡単で迅速な還付が期待できるため、ぜひ活用したいところです。私たちの未来のために、確定申告をしっかりと行いましょう。