私たちが家を購入する際に欠かせないのが住宅ローンです。しかし、住宅ローンの金額は一体どれくらいになるのでしょうか?特に公認会計士が関与する場合、その計算や条件は一般の人々とは異なることが多いです。私たちは、専門家の視点から見た住宅ローンの額について深く探求していきます。
公認会計士による住宅ローンの概要
公認会計士が関与する住宅ローンについて、基本的な情報を詳しく見ていきます。どのような違いがあるのか、そしてその役割とは何かを探ります。
住宅ローンの基本
住宅ローンとは、住宅購入のために借り入れる資金です。一般的に、以下の要素が関係します。
借入額は、評価額や年収に基づいて決まります。公認会計士は、財務諸表を用いて適正な金額を算出できます。この分析によって、適切な借入額が明確になります。
公認会計士の役割
公認会計士の役割は多岐にわたります。彼らは、住宅ローンの取得において以下のような専門的支援を提供します。
住宅ローンの借入額
住宅ローンの借入額は、さまざまな要因によって決まります。これらの要因を理解することで、より適切な借入額を判断できます。
借入額を決定する要因
以下の要因が住宅ローンの借入額に影響を与えます。
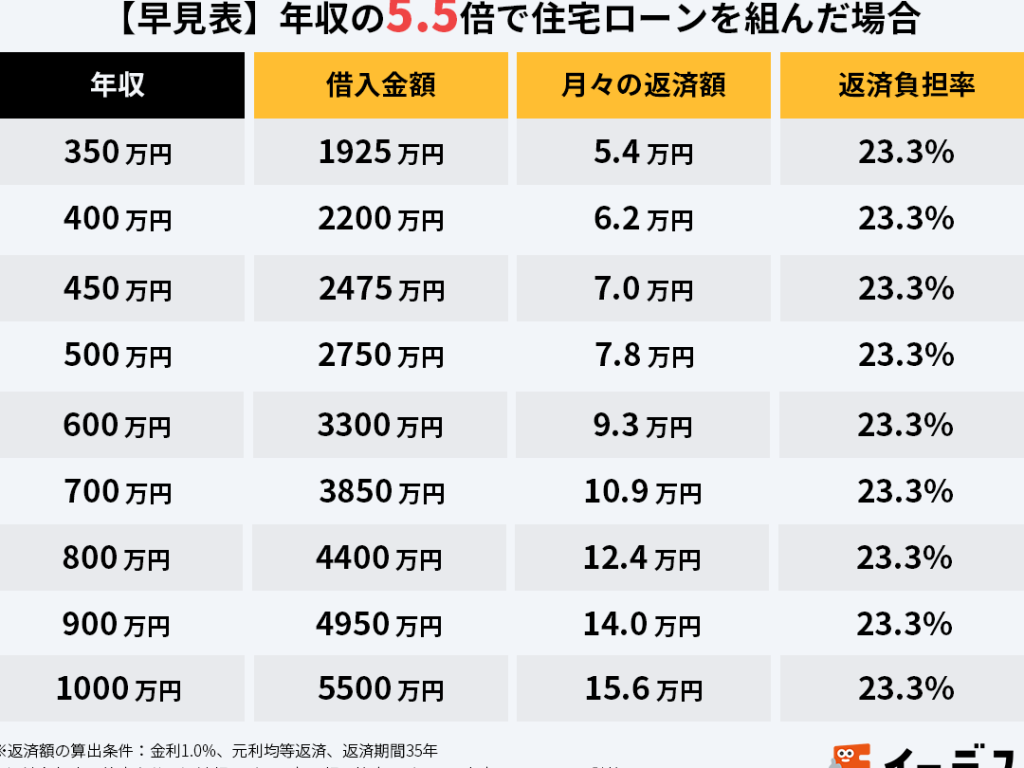
- 収入: 借り手の年収が高いほど、借入可能額は増加します。一般的に、年収の5倍から7倍まで借りられる傾向があります。
- 支出: 月々の生活費や他の借入金の返済額も影響します。これらが多い場合、借入額は制限されます。
- 信用スコア: 良好な信用スコアは、低金利を得る助けとなり、結果的に借入額を上げる要因となります。
- 頭金: 頭金の額が多いほど、借入額は少なくて済みます。通常、20%以上の頭金が理想とされています。
- 金利: 金利が低いことで、同じ月々の返済額でも借入額を増やせます。
公認会計士が考慮するポイント
公認会計士が住宅ローンの借入額を考える際、次のポイントが重要です。
- 税制の理解: 税控除や財政的利益を考慮することで、最適な借入額を計算できます。
- キャッシュフロー分析: 定期的な収支を分析し、持続可能な返済計画を立てることが求められます。
- 借入条件の最適化: 適切な条件や契約内容を交渉し、有利な金利を確保することが重要です。
- 将来計画: 家族構成の変化や収入の変動を想定し、長期的な視点で借入額を設定します。
住宅ローンの種類
住宅ローンには、主に二種類があります。これらは、借り手のニーズや市場条件によって異なる選択肢です。
フィックスローンと変動金利
フィックスローンは、借入期間中の金利が固定されるタイプのローンです。この方式では、月々の返済額が変わらないため、計画的な資金管理がしやすいです。特に、長期にわたって安定した支払いを望む人に向いています。一方、変動金利は市況に応じて金利が変動します。初期の金利が低いことが多く、短期間でのコスト削減が期待できますが、金利上昇のリスクも伴います。
その他の選択肢
その他にも、さまざまな住宅ローンのオプションがあります。たとえば、以下の選択肢があります。
- ネット専業銀行ローン: 低コストで手続きが簡単。
- フラット35: 35年間、安定した金利で返済可能。
- スーパーフラット: より柔軟な条件を提供。
公認会計士に相談するメリット
公認会計士に相談することで、住宅ローンに関する多くのメリットがあります。特に、専門の知識と経験に基づいたアドバイスを受けられる点が特徴です。
経済的な視点
経済的な視点から見ると、公認会計士は財務状況を的確に分析します。借入額や返済計画の最適化を通じて、将来のキャッシュフローを考慮しながら最適なプランを提案します。また、税務上の優遇措置や控除についても深い理解を持っており、これによって経済的な負担が軽減される可能性があります。さらに、以下の点が挙げられます。
- 借入の最適化による返済額の減少
- 将来の投資計画に応じた資金運用の提案
- 社会保険や税制に関する提案
リスク管理
リスク管理の面でも、公認会計士は重要な役割を果たします。住宅ローンは長期にわたる負担となり得るため、リスクを的確に評価し、返済負担を軽減する方法を提供します。金利変動や市場動向に対応したアドバイスも受けられ、予期しないリスクから私たちを守る助けとなります。以下のリスク管理に関するポイントが重要です。
- 適切な金利タイプの選定
- 借入額のキャッシュフローとの整合性
- 繰上げ返済の戦略的計画
まとめ
公認会計士のサポートを受けることで住宅ローンの選択や返済計画がよりスムーズになります。専門的な知識を活かし、私たちの財務状況に最適な借入額を見極めることが可能です。また、税務上の優遇措置を理解することで経済的な負担を軽減できる点も見逃せません。
住宅ローンの選択肢は多様ですが、公認会計士の視点からのアドバイスを受けることで、リスクを最小限に抑えつつ、安心して住宅購入を進められるでしょう。私たちの未来に向けた大きな一歩を、専門家の力を借りて踏み出していきましょう。