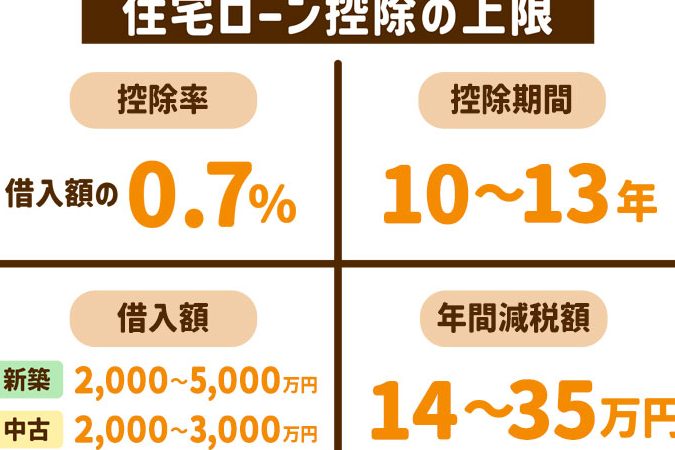
住宅を購入する際に考慮すべき重要な要素の一つが、**住宅ローン控除 いくらかえってくる**というポイントです。私たちが住宅ローンを利用する場合、税金の優遇措置がどれほどの金額になるのかは、資金計画に大きな影響を与えます。実際にどれくらいの金額が還付されるのか、具体的な数字を知ることで、より安心して住宅購入に踏み切れるでしょう。
住宅ローン控除の概要
住宅ローン控除は、住宅購入時の税金を軽減する制度です。この制度を利用することで、住宅ローンの利息相当額が所得税から控除されるため、実際の負担軽減が期待できます。
対象者と要件
住宅ローン控除の対象者は、住宅を取得した個人です。主な要件は以下の通りです。
- 居住要件: 取得した住宅に自己居住すること。
- 借入要件: 住宅ローンの借入が年末時点で残っていること。
- 年収条件: 合計所得金額が3,000万円以下であること。
これらの要件を満たすことで、控除の適用を受けることができます。
控除の種類
住宅ローン控除には、主に以下の2種類があります。
- 所得税控除: 年間の所得税から住宅ローン控除が直接差し引かれる仕組み。
- 住民税控除: 所得税控除後、還付金額が住民税からも控除される場合がある。
住宅ローン控除の計算方法
住宅ローン控除の具体的な金額は、いくつかの要因に基づきます。税額控除の金額を計算するためには、以下の情報が必要です。
控除額の算出方法
控除額は、実際の住宅ローン残高と税率によって決まります。具体的には、以下のステップを踏んで算出します。
- 借入金の残高: 住宅購入時の借入金に基づきます。
- 控除率: 通常0.7%から1%の範囲で設定されています。
- 所得税の限度額: 所得税からの控除可能額が上限です。
| 項目 | 金額 |
|---|---|
| 住宅ローン残高 | 30,000,000円 |
| 控除率 | 1% |
| 控除額 | 300,000円 |
このように、控除額は借入金の残高に応じて変動します。例えば、借入残高が30,000,000円で控除率が1%の場合、控除額は300,000円です。
控除期間
控除期間は、最大で10年から13年間です。この期間は、住宅の種類や購入時期によって異なります。具体的には、以下の要因を考慮します。
- 新築住宅: 最大で13年間の控除が適用されます。
- 中古住宅: 最長10年の控除が可能です。
住宅ローン控除を受けるための手続き
住宅ローン控除を受けるには、いくつかの手続きが必要です。これらの手続きは、適切に行うことで、控除をスムーズに受け取れるようになります。
必要書類
住宅ローン控除を申請するためには、以下の書類が必要です:
- 確定申告書:所得税の確定申告書を提出します。
- 住宅借入金等特別控除申告書:この書類には、控除を適用するための詳細が含まれます。
- 住宅ローンの借入契約書:借入に関する詳細が記載されています。
- 所有権の登記証明書:物件の所有を証明するための書類です。
- 住民票:居住地を証明するために必要です。
- 給与明細や確定申告の控え:収入証明を行うために必要です。
これらの書類を用意することで、スムーズに申請が行えます。
申請の流れ
住宅ローン控除の申請は、以下の流れで行います:
- 書類の準備:必要書類をすべて揃えます。
- 確定申告:年度末に所得税の確定申告を行います。これが控除の申請となります。
- 申告内容の記入:住宅借入金等特別控除申告書に必要事項を記入し、確定申告書に添付します。
- 提出:税務署に確定申告を提出します。この際、必要な書類も一緒に提出します。
- 還付金の受領:申告が受理されると、控除額に基づいて還付金が振り込まれます。
住宅ローン控除のメリットとデメリット
私たちは、住宅ローン控除に伴うメリットとデメリットについて詳しく見ていきます。この制度を理解することで、住宅購入の際の選択肢を明確にすることができます。
メリット
住宅ローン控除には多数のメリットがあります。具体的に以下の点が挙げられます。
- 税金の軽減: 控除額が所得税や住民税から差し引かれ、実際の負担が軽減されます。
- 長期間の恩恵: 新築住宅の場合、最大13年間の控除が適用されるので、長期的に資金に余裕が生まれます。
- 資金計画の安定化: 確実な還付金が得られることで、月々の返済計画が立てやすくなります。
- 単独居住も対象: 結婚せずに住宅を買う人にも利用できるため、自己資金での購入を促進します。
住宅を持つことによって得られる安心感は、経済的・精神的にも重要です。
デメリット
一方で、住宅ローン控除にはいくつかのデメリットも存在します。以下の点に注意が必要です。
- 条件の厳しさ: 控除を受けるためには、居住要件や年収条件を満たす必要があります。
- 申請手続きの煩雑さ: 必要な書類を揃えることは、初めての人にとって手間がかかります。
- 控除額の上限: 控除額には上限があるため、高額の住宅購入時には期待したほどの恩恵が得られないこともあります。
- 変更の可能性: 政府の政策変更によって、今後の控除制度が変更されるリスクがあります。
Conclusion
住宅ローン控除は私たちの住宅購入において大きな助けとなります。税金の軽減が実現することで、経済的な負担が軽くなり安心して新生活をスタートできるでしょう。申請手続きは少し手間がかかりますが、必要な書類を整えて確実に行うことで、控除を受けることができます。
この制度を活用することで、私たちの資金計画がより明確になり、長期的な視点で住宅購入を考えることができるようになります。住宅ローン控除のメリットをしっかり理解し、賢い選択をしていきましょう。