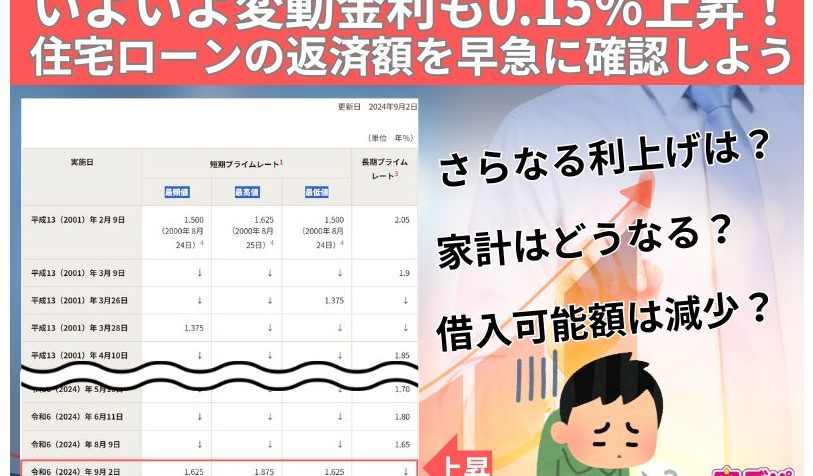
住宅ローンを考えるとき、**変動金利がいくらになるのか**はとても重要なポイントです。私たちは、変動金利がどのように設定されるのか、そしてそれが私たちの返済計画にどのように影響するのかを理解する必要があります。金利の変動は、月々の支払いに大きな影響を与えるため、慎重に考えるべきです。
住宅ローン 変動金利の概要
住宅ローンの変動金利は、時期によって金利が変動する特徴があります。多くの場合、金融機関の基準金利に連動しています。これは月々の支払額に大きく影響し、慎重な検討が求められます。具体的には、以下のポイントに注意が必要です。
- 金利の変動: 変動金利は、金利が上昇するリスクと、それに伴う支払い額の増加を伴います。
- 長期間の影響: 長期のローンの場合、数年後には支払額の変動が顕著になることがあります。
- 基準金利の確認: 住宅ローンを借りる場合、基準金利は重要です。特に変動金利の設定については理解が不可欠です。
変動金利を選ぶことによる利点もあります。例えば、固定金利よりも当初の金利が低いことから、初期費用を抑えられるケースも多いです。ただし、リスクも考慮しなければなりません。市場の状況によっては、金利が上昇し、返済が厳しくなる場合もあります。
変動金利のメリット
変動金利には特有のメリットがあり、これを理解することで住宅ローン選びがスムーズになります。例えば、変動金利の初期設定は通常、固定金利よりも低く設定されています。このため、初期費用を抑えることができ、資金繰りに余裕が生まれます。
低金利の可能性
低金利が続く限り、変動金利の恩恵を受けることが可能です。例えば、金利が1%に設定されている場合、我々はその水準で数年間にわたり返済を行うことができるため、トータルの返済額が大幅に軽減されることがあります。さらに、短期的には市場金利が低下する可能性もあり、その時期に借り入れた場合、さらに有利になります。
変動金利のデメリット
変動金利には、いくつかのデメリットが存在します。これらのデメリットを理解することは、私たちの住宅ローン選択において重要です。
将来の金利上昇リスク
変動金利の最大のデメリットは金利の変動リスクです。金利が上昇すると、月々の支払額が増加します。具体的には、数年後には返済額が現在の1.5倍になる場合もあります。また、基準金利が上昇するたびに、金融機関の設定金利も連動して上昇します。私たちが想定している予算を超える可能性もあるため、将来的な計画を考える際には注意が必要です。やはり、金利が高くなると、住宅購入の負担が重くなります。
住宅ローンの金利計算方法
住宅ローンの金利計算は、返済計画の重要な要素です。正確な計算により、毎月の返済額が明確になり、資金繰りがしやすくなります。
具体的なシミュレーション
具体的なシミュレーションを通じて、住宅ローンの金利がどのように計算されるか理解できます。以下のステップを踏むことで、私たちも具体的な数字を把握できます。
- 借入額の設定: 例えば、借入額が3000万円の場合。
- 金利の確認: 変動金利が1.0%と設定されていると仮定。
- 返済期間の設定: 一般的な返済期間は35年です。
- 計算式の適用: 月々の返済額は、次の式を使って計算されます。
計算式は次の通りです。
[
月々の返済額 = frac{借入額 times 金利}{1 – (1 + 金利)^{-返済回数}}
]
- 借入額: 3000万円
- 金利: 1.0%を月利に換算すると0.000833。
- 返済回数: 35年×12ヶ月 = 420回。
詳細な計算を実施すると、月々の返済額が約8.8万円になります。このシミュレーションから、年間返済額や総返済額を求めることも可能です。
金利の選び方
変動金利を選ぶ際の重要なポイントとして、金利の動向をしっかり把握することが挙げられます。金利が低いうちは、初期の負担が軽くなる利点があります。しかし、将来的な金利上昇のリスクも考慮しなければなりません。
変動金利には複数のメリットがあります。まず、当初の金利が比較的低いため、返済計画が立てやすいのです。また、長期的に低金利が続くと、トータルの返済額を大きく削減できます。具体的には、金利1%で借入した場合、数年間はその恩恵を受け続けられます。
一方で、金利が上昇すると月々の支払額が急増する恐れがあります。例えば、金利が今後1.5倍になると、支払い額も大幅に増えることがあるため注意が必要です。特に、長期 кредита.
どの金利を選ぶかは、資金計画やライフプランに直結します。以下のポイントを考慮することが大切です:
- 市場動向の確認:市場金利がどのように変動しているか。
- 金融機関の基準金利:各金融機関の設定方針と金利の推移。
- 将来的なリスク:金利上昇に備えた安全策。
- 個人の返済能力:収入や支出の見込み。
結論
変動金利を選ぶ際には、私たちのライフプランや資金計画に大きな影響を与える要素をしっかりと理解することが不可欠です。初期の低金利によるメリットを享受しつつも、将来的な金利上昇のリスクを常に念頭に置く必要があります。
金利の動向を把握し、シミュレーションを通じて月々の返済額を明確にすることで、より安心して住宅ローンを利用できるでしょう。私たちが選択する金利は、長期的な経済状況や個人の返済能力に深く関わっているため、慎重な判断が求められます。