住宅ローンの返済に悩んでいる方は多いでしょう。特に自己破産を考えるとき、どれくらいの期間が必要なのか気になりますよね。私たちもその不安を理解しています。自己破産後の生活や、住宅ローンの扱いについて知識を持つことは、今後の選択に大きな影響を与えます。
住宅ローンと自己破産の関係
住宅ローンと自己破産は密接に関連しています。自己破産することで、住宅ローンの返済義務が免除される場合があります。しかし、自己破産後も住宅を保持することは難しいです。具体的には、住宅ローンは通常、担保によって支えられているため、債権者は住宅を差し押さえることが可能です。
自己破産後の処理は、以下のプロセスを含みます。
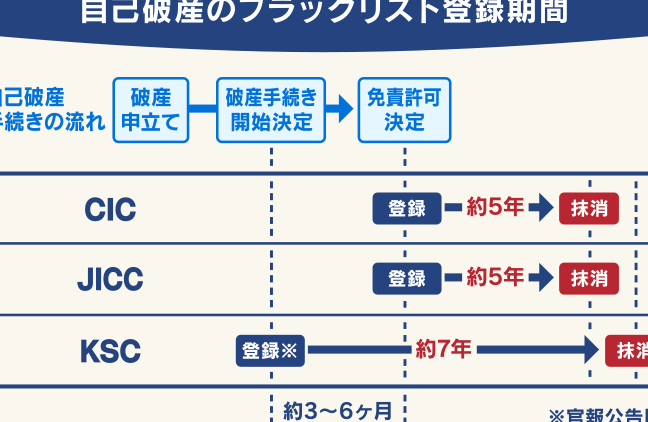
自己破産後、私たちは信用情報機関に登録され、一定期間、信用を築くことが難しくなります。この期間は一般的に5年から10年です。
また、住宅ローン契約には、自己破産後に新規の借入れができない条件がついていることが多いです。したがって、自己破産が影響するのは、住宅の所有だけでなく、将来的な借入れにも関わっています。債務整理と同様に、適切な専門家への相談が重要です。
自己破産の基本知識
自己破産とは、債務者が返済不可能な状態にある場合に、裁判所に申立てを行う法的手続きです。この手続きによって、債務が免除され、経済的再生を目指すことができます。しかし、自己破産を選択する際には、さまざまな影響や条件を理解することが重要です。
自己破産の定義
自己破産は、私たちが抱える債務が返済できないとき、自己破産法に基づいて行う手続きです。債務者は、法的に債務を免除してもらえる可能性があります。自己破産が認められると、以下のような効果があります:
- 返済義務の免除:自己破産後、借金の返済義務が消える。
- 資産の管理:一定の資産は保持できるが、その他の資産は処分されることがある。
- 信用情報への影響:自己破産の記録が信用情報に残り、今後の借入れに影響する。
自己破産の手続き
自己破産の手続きは、いくつかのステップを経て進められます。まず、債務の詳細を整理し、必要な書類を準備します。この段階では、専門家の意見を聞くことが有益です。手続きの主な流れは以下の通りです:
- 専門家への相談:弁護士などの専門家にアドバイスをもらう。
- 申立書の作成:必要な情報をまとめ、裁判所に申立てを行う。
- 裁判所の審理:裁判所が申立てを審理し、必要に応じて追加資料を要求する。
- 破産手続きの開始:裁判所が破産を認めると、手続きが正式に開始される。
- 債権者集会:債権者との会合を行い、処理方針を話し合う。
住宅ローンの影響
住宅ローンの返済は、自己破産を考える際に大きな影響を及ぼす。返済負担が重く、経済的な余裕がないと、自己破産の選択肢を考えることがある。自己破産を選択することで、住宅ローンの支払いから解放される場合があるが、その代償も理解しなければならない。
住宅ローンの返済負担
住宅ローンの返済は月々の固定費の中でも大きな割合を占めることが多い。具体的には、住宅ローン返済にかかる費用は、家庭の月収の30%から50%に達することもある。借入れ残高が3000万円で、金利が1.5%の場合、毎月の返済額は約10万円程度だ。もし返済が滞ると、利息が増加し、元金も減らない。こうした負担が蓄積され、自己破産を考えるきっかけとなる。
自己破産時の住宅ローン処理
自己破産を申請すると、チャプターに応じた手続きが行われる。この際、住宅ローンの処理にはいくつかの重要なポイントがある。まず、住宅が自己破産手続きにおいて破産財団に組み込まれると、原則として手放す必要がある。とはいえ、以下の点を考慮することが大切だ。
- 住宅ローンの残高: ローン残高が住宅の市場価値を上回る場合、負担が軽減される可能性がある。
- 居住権: 破産後、一定条件を満たす場合、住居にとどまることが可能だ。
- 再建の選択肢: 自己破産後も返済能力がある場合、住宅ローンの再交渉ができる場合もある。
何年後に自己破産が解除されるか
自己破産後、債務者は新たな生活を始めるまでの時間が必要です。自己破産の解除は通常、手続き開始から約7年後に行われますが、特定の条件に応じて期間が変動することがあります。
自己破産の影響期間
自己破産の影響は、私たちの信用情報に長期的な影響を与えます。最も重要なポイントは以下の通りです。
- 信用情報への記録:自己破産の記録は約5年から10年、信用情報機関に残ります。
- 住宅ローンへの影響:自己破産が記録された場合、新たな住宅ローン取得が難しくなります。
- 再建期間:反省と財務管理のスキル習得のための時間が必要です。
自己破産後の生活再建には、自身の信用を回復するための努力が欠かせません。信用情報のクリアランスには、通常の経済活動と時間が必要です。
解除後の住宅ローン取得
自己破産が解除されると、住宅ローンを再度取得するチャンスが開けます。ただし、以下のポイントが考慮されるべきです。
- 信用スコアの確認:自己破産後、スコアを定期的にチェックし、改善に努めることが必要です。
- 新たな収入の安定性:安定した収入がある場合、新たなローンの申込みが有利になります。
- 適切な金利の選定:多くの金融機関が自己破産歴に寛容かつ適切な条件を提供しています。
結論
住宅ローンの返済に悩む私たちにとって自己破産は難しい選択ですがその影響を理解することが重要です。自己破産後の生活や住宅ローンの取り扱いについての知識は新たなスタートを切るための助けになります。
専門家への相談を通じて適切な情報を得ることで将来の選択肢を広げられるでしょう。自己破産のプロセスやその後の信用情報への影響を考慮しつつ、私たちは新しい生活に向けて前進することができるのです。