住宅を購入する際、多くの人が利用するのが**住宅ローン控除です。この制度は、私たちの負担を軽減し、夢のマイホームを手に入れる手助けをしてくれます。しかし、住宅ローン控除は何年続くのか**、具体的な年数について知っていますか?
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に利用できる税制上の優遇制度です。この仕組みにより、住宅ローンを利用してマイホームを購入した私たちは、支払った利息の一部を所得税から控除できます。この制度の基本的な内容について説明します。
住宅ローン控除とは
住宅ローン控除は、年末に残高の一定割合を所得税から控除できる制度です。控除対象となる期間は、通常10年間ですが、条件によっては15年まで延長されることがあります。この制度によって、住まいの確保を促進することが狙いです。また、地震や過疎地においては、特別な措置が適用されることがあります。
住宅ローン控除の期間
住宅ローン控除の適用期間は、一般的に10年です。この制度を利用することで、住宅購入者は年末残高の1%を所得税から控除できます。ただし、条件によっては控除が最大15年に延長される場合があります。
何年の控除が受けられるか
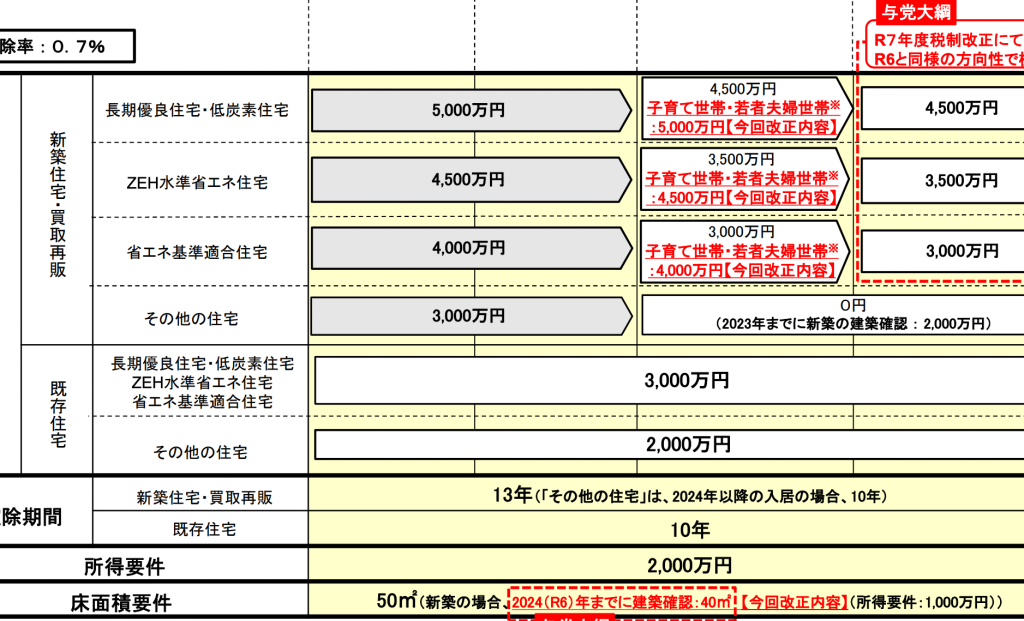
控除が受けられる年数は、購入した住宅の種類や条件によって異なります。主な例として以下が挙げられます:
- 一般住宅: 基本的に10年間の控除が受けられます。
- 長期優良住宅: 最大で13年間まで控除が可能です。
- 新築住宅: 購入年の翌年から控除がスタートします。
特に、長期優良住宅の認定を受けた場合、税額が増えるため、より多くの控除を受けられます。
期間の延長措置
特定の条件下では、住宅ローン控除の期間が延長されることがあります。主な延長措置には次のようなものがあります:
- 地震の影響を受けた地域: 特別措置として、控除が1年延長されることがあります。
- 過疎地域: さらなる支援として、地域住民に対して控除が長く続く場合があります。
控除のメリットとデメリット
住宅ローン控除には、さまざまなメリットとデメリットが存在します。それぞれの側面を理解することで、適切な判断ができるようになります。
メリット
- 税負担の軽減
住宅ローン控除を利用することで、所得税が軽減されます。例えば、年末のローン残高の1%を控除できるため、大きな金額が戻ってくる可能性があります。
- マイホーム取得の助け
住宅ローン控除は、マイホームの購入を促進します。これにより、家を持つことが比較的容易になります。
- 資産形成の支援
住宅購入を通じて資産を増やす機会が提供されます。毎月の返済が資産の形成に寄与します。
- 固定金利の安心感
長期間の固定金利ローンを利用する場合、将来の金利上昇に対する不安が軽減されます。
デメリット
- 控除の期間制限
控除の適用期間は最大で13年間です。そのため、期間終了後の利息負担が大きく感じられることがあります。
- 申請手続きの煩雑さ
住宅ローン控除を受けるためには、確定申告や証明書の提出が必要です。この手続きが負担に感じられることがあります。
- 物件の制限
一部の条件により、控除対象となる物件の種類が限られる場合があります。特に古い住宅や特定の地域では、制約が多いです。
- 市場変動リスク
住宅ローン控除を利用するためのポイント
住宅ローン控除を最大限に活用するためのポイントがいくつかあります。まず、申請時期を確認することが重要です。通常、新築住宅では購入年の翌年から控除が始まりますが、購入した年の申告を逃すと控除を受けられない可能性があります。
次に、控除対象となる物件の条件を理解することが必要です。例えば、一般住宅や長期優良住宅によって控除期間が異なります。この違いを把握することで、適切な物件選びができます。
また、必要書類を事前に準備することも大切です。住宅ローンの契約書や登記簿謄本などを整えておくと、申請がスムーズに進みます。
さらに、税務署からの確認を怠らないことが大事です。提出した書類について疑問が生じた場合、早めに確認して解決することで、不備を防げます。
最後に、最新の税制改正を常にチェックすることが必要です。年によって控除の内容が変更されることがあるため、情報を把握することで適切な対応が可能になります。
まとめ
住宅ローン控除は、私たちが住宅を取得する際に非常に重要な制度です。一般住宅の場合、控除は基本的に10年間にわたり適用され、条件によっては最大15年まで延長されることがあります。特に、長期優良住宅では控除期間が最大13年間に達します。また、新築住宅の控除開始時期は購入年の翌年からです。
特定の条件下では控除期間が短縮されることがあるため、私たちが住んでいる地域の状況は重要です。たとえば、地震の影響を受けた地域では控除が1年延長され、過疎地域では控除の適用が長く続く場合があります。このように、地域による影響も考慮する必要があります。
メリットが多い一方で、私たちはデメリットについても理解しておくべきです。例えば、控除の期間制限や申請手続きの煩雑さ、市場変動リスクなど、これらが私たちの計画に影響を及ぼす可能性があります。こうした点をしっかりと把握することで、有効な判断ができるでしょう。
Conclusion
住宅ローン控除は私たちがマイホームを手に入れる際の大きな助けとなる制度です。控除期間や条件を正しく理解することで、私たちの税負担を軽減し、資産形成を促進することができます。特に新築住宅の場合は購入年の翌年から控除が始まるため、申請のタイミングを逃さないよう注意が必要です。
私たちがこの制度を最大限に活用するためには、最新の情報を常にチェックし、必要書類を整えておくことが重要です。住宅ローン控除を賢く利用することで、より良い住環境を手に入れられるでしょう。