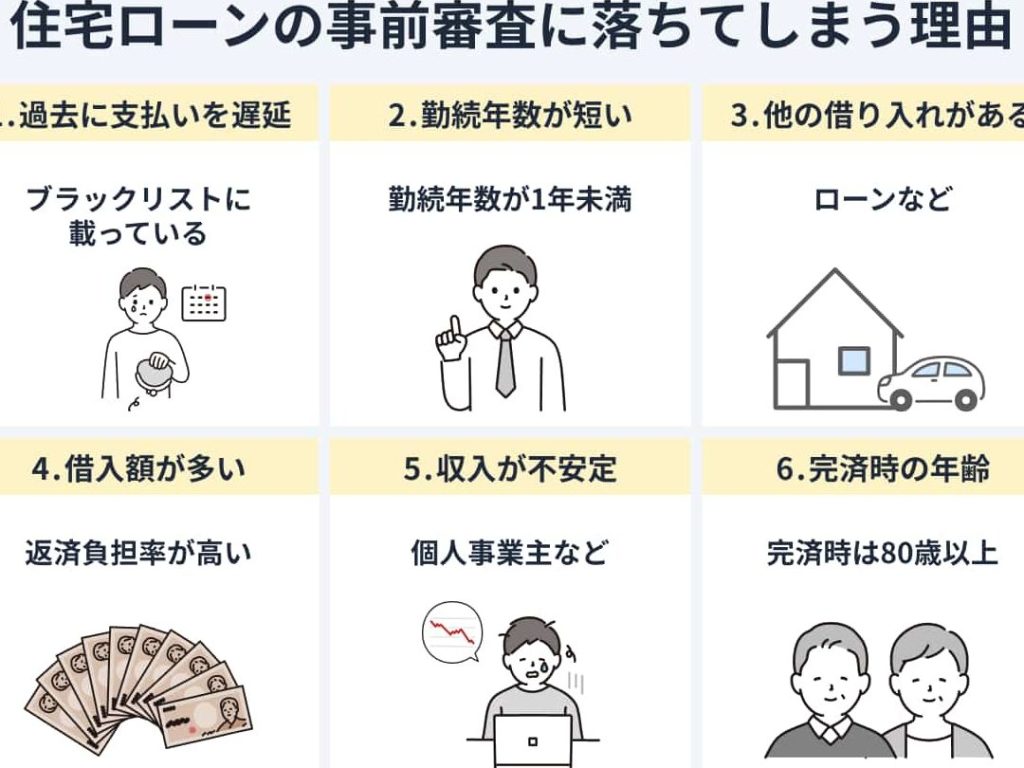
住宅ローンが通らない理由、考えたことはありますか?多くの人が夢のマイホームを手に入れたいと思っている中で、実際にはローンの審査に苦しむことも少なくありません。私たちがこの問題に直面するのは、信用情報や年収、負債状況など、さまざまな要因が絡んでいるからです。
住宅ローンの基本
住宅ローンは、家を購入するために金融機関から借り入れる資金です。資金調達の手段として多くの人が利用します。
住宅ローンとは
住宅ローンとは、特定の不動産を担保にする長期的な借入れであり、一般的には15年から35年の返済期間があります。借入れ金利の設定は、固定金利と変動金利の2種類が典型的です。これは、借入額や返済条件に応じて個別に決定されます。具体的には、金融機関が定めた審査基準に基づいて審査が行われ、安定した収入が必要です。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。以下は、主なローンの種類です。
- 固定金利型: 借入れ時の金利が返済期間中ずっと同じであり、返済計画が立てやすいです。
- 変動金利型: 市場金利に応じて金利が変動し、金利が下がると月々の返済額が減少します。
- フラット35: 住宅金融支援機構が提供する固定金利型のローンで、長期の安定した返済が可能です。
- 地域金融機関ローン: 地方の信用金庫や銀行が提供するオリジナルのローンで、地域によって異なる優遇措置があることが多いです。
住宅ローンが通らない理由
住宅ローンが通らない理由はいくつかの要因によって影響を受ける。特に、収入の安定性や信用情報、負債状況が大きな要素となる。
収入の不安定さ
収入が安定していない人は住宅ローンの審査に通りにくい。金融機関は、借入れ返済能力を重視するため、以下の要素を考慮する。
- 定職の有無:正社員かどうか
- 所得の変動:フリーランスや契約社員による収入の不安定性
- 過去の収入履歴:収入が一貫しているか
収入が不安定な場合、審査においてリスクと見なされる可能性がある。
クレジットスコアの影響
クレジットスコアは借入れの可否に大きな影響を与える。高いスコアは信用力の証明となり、審査において有利になる。以下がクレジットスコアに影響を与える要素だ。
- 支払い履歴:延滞や未払いの履歴があるとスコアが低下
- 借入残高:借入残高が多いと信用リスクが高まる
- 新規申し込み:短期間に多くのローンを申し込むと、不正借入れの疑いがかかる
クレジットスコアが低いと、ローンの審査に通りにくくなる。
借入比率の問題
借入比率は、月々の返済額を収入で割ったものだ。この比率が高いと、自己資金が少ないとみなされ、審査で不利になる。以下の点が影響する。
- 住宅ローン以外の借入れ:他のローンやカードの支払いが多いと負担が増す
- 月間支出:返済能力を越える支出があると難しい
- 収入に対する借入比率:借入比率が40%以上で、審査基準を超えてしまう
住宅ローンを通すための対策
住宅ローンを通すためには、いくつかの具体的な対策が求められる。これにより、審査を通過する可能性が高まる。
収入の見直し
収入の安定性が重要な要素だ。正社員としての地位を確保することや、収入の一貫性を保つことが求められる。また、過去の収入履歴を整理し、必要に応じて副収入を増やす手段を考えることも役立つ。加えて、収入が向上する見込みがある場合、その計画を金融機関に伝えることで、信頼感が生まれる。
クレジットスコアの改善
クレジットスコアは住宅ローンの審査に大きな影響を与えるため、これを改善する対策が欠かせない。具体的には、過去の支払い遅延を解消することや、クレジットカードの利用額を適切に管理することが有効だ。クレジット利用率を低く保つことで、スコアの向上が期待できる。また、クレジットレポートを定期的に確認し、誤情報があれば早急に修正することも重要だ。
住宅ローン審査の流れ
住宅ローンの審査プロセスは、いくつかの重要なステップで構成されています。私たちがこの流れを理解することは、審査に通るための第一歩です。
審査のステップ
- 仮審査の申し込み
住宅ローンを利用したい借入希望者が、金融機関へ申し込むことから始まります。多くの金融機関では、仮審査を経て本審査を実施します。
- 必要書類の提出
書類の提出が求められます。これにより、金融機関が申し込み内容を確認します。
- 信用情報の確認
信用情報機関へ連絡し、クレジットスコアや信用履歴を検査します。これにより、過去の支払い実績が評価されます。
- 審査結果の通知
審査結果が出され、通過の場合には借入条件が提示されます。ここで提示された条件に納得いくかの確認も重要です。
必要な書類
住宅ローン審査には、以下の書類が必要です。
- 本人確認書類
運転免許証や住民票など、個人を特定できる書類です。
- 収入証明書
給与明細や確定申告書など、安定した収入を証明する書類が必要となります。
- 返済能力に関する書類
借入希望額に対して、月々の返済能力を示すための情報です。例えば、家計簿や資産証明書などが考えられます。
- 物件関連書類
購入予定の物件に関する情報も求められ、売買契約書や物件情報書などを含みます。
まとめ
住宅ローンの審査に通らない理由は多岐にわたりますが私たちは理解を深めることで対策を講じることができます。収入の安定性やクレジットスコアの重要性を認識しこれらを改善する努力が必要です。また必要書類を整え審査プロセスを理解することで通過の可能性を高められます。私たちの夢のマイホームを手に入れるためにしっかりと準備を進めていきましょう。