住宅を購入する際に欠かせないのが**住宅ローンの頭金**です。私たちが家を手に入れるためには、どれくらいの頭金が必要なのか気になりますよね。頭金の額は、ローンの条件や月々の返済額に大きく影響します。
住宅ローンの基礎知識
住宅ローンは、住宅購入に必要不可欠な資金調達方法です。基本的な知識を理解することで、より良い選択が可能になります。
住宅ローンとは
住宅ローンとは、住宅を購入するための借入金のことです。この借入金を金融機関から受け取ります。そして、購入した住宅を担保に設定し、借入金に対する利息を支払いながら返済します。住宅ローンの利用者は、金融機関と契約を結ぶことで、ローンの返済プランや利率を決定します。
住宅ローンの種類
住宅ローンには、いくつかの種類があります。種類によって特徴が異なるため、選択が重要です。
頭金の重要性
頭金は住宅購入において非常に重要な要素です。頭金の額は、ローン契約時の条件や月々の返済額に直接影響を及ぼします。
頭金が持つ意味
頭金は、住宅購入時の自己資金を強調する役割を果たします。頭金が高いほど、借入金額が少なくなり、利息負担も軽減されます。具体的には、一般的には物件価格の10%から20%の頭金が推奨されています。例えば、3,000万円の住宅の場合、300万〜600万円の頭金が必要です。また、頭金が多いと金融機関からの信頼性も向上し、金利が低く設定される可能性があります。
住宅ローンに必要な頭金はいくら?
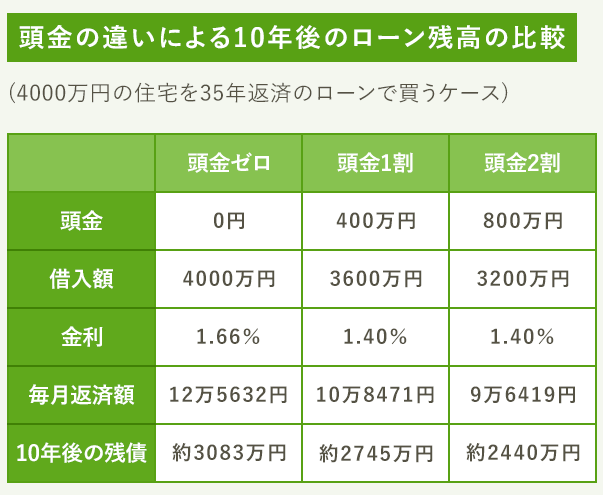
住宅ローンを利用する際、頭金の額が大きな影響を与える。頭金が多いほど、借入金額が減り、月々の返済も楽になる。たとえば、物件価格が3,000万円の場合、10%であれば300万円、20%であれば600万円の頭金が必要だ。このように、頭金の金額は購入する住宅の価格に直接関係し、計画的に準備することが重要だ。
頭金の一般的な相場
頭金には一般的な相場が存在し、一般的には物件価格の10%から20%が推奨される。頭金が少ない場合、金融機関はリスクを感じ、金利が高く設定されることが多い。具体的には、以下のような相場が参考になる。
- 物件価格3,000万円の場合: 頭金は300万〜600万円
- 物件価格4,000万円の場合: 頭金は400万〜800万円
- 物件価格5,000万円の場合: 頭金は500万〜1,000万円
このように、価格に応じて頭金相場が変わるため、計画的に資金を用意することが必要だ。
頭金の計算方法
頭金を計算する際には、以下のステップを考慮することで、より具体的な額を算出できる。
- 物件価格を確認する: 購入を検討している物件の価格を把握する。
- 希望する頭金の割合を設定する: 10%または20%といった割合を考慮する。
- 頭金を算出する: 物件価格に希望する割合を掛け算する。
頭金を準備する方法
頭金を準備するためには、いくつかの効果的な方法があります。計画的に資金を貯めること、そして賢く選択肢を検討することが不可欠です。
節約のポイント
節約を促進する具体的な方法として、次のような手段があります。
- 支出の見直し: 家計を見直し、不要な支出を削減します。例えば、毎月の外食や娯楽費用を減らすことで、貯蓄額が増加します。
- 収入の増加: 副業を検討することで、収入を増やし、更なる貯蓄が可能です。フリーランスの仕事やオンライン販売など、柔軟な選択肢があります。
- 目標設定: 明確な頭金の目標額を設定し、それに基づき貯金額を決めます。例えば、頭金として300万円を目指すなら、毎月どれくらい貯める必要があるのか計画を立てます。
賢い資金計画
資金計画を立てる際、以下のポイントが重要です。
- 予算計画: 収入や支出を把握し、無理のない預算を設定します。数ヶ月分の生活費を把握し、それに基づく計画を策定します。
- 資産運用: 貯蓄だけでなく、投資や金融商品を活用し、資産を増やす方法も考慮します。株式や不動産投資など、リスクとリターンを理解した上で行動します。
- ローンシミュレーション: 住宅ローンのシミュレーションを行い、頭金の効果を確認します。頭金を増やすことで借入額や金利がどう変動するかを理解することが重要です。
まとめ
住宅ローンの頭金は私たちの住宅購入において非常に重要な要素です。頭金の額が適切であれば、借入金額や利息負担を軽減し、返済計画を立てやすくなります。私たちが目指すべきは、物件価格に応じた頭金の準備をしっかりと行うことです。
また、頭金を準備するための具体的な方法を実践することで、より良い条件でのローン契約が可能になります。家計の見直しや収入の増加を図りながら、計画的に資金を準備していきましょう。これにより、夢のマイホームに一歩近づくことができるはずです。