住宅購入を考えるとき、最も重要なステップの一つが住宅ローン いつ申し込むかということです。適切なタイミングで申し込むことで、金利や返済条件に大きな影響を与えることができます。私たちがこのテーマを掘り下げることで、より良い選択をする手助けができると信じています。
住宅ローンの基本知識
住宅ローンは、家を購入する際に利用する金融商品です。このセクションでは、私たちが住宅ローンについて知っておくべき基本的な情報を提供します。
住宅ローンとは
住宅ローンは、住宅を購入するために必要な資金を金融機関から借り入れる契約です。通常、期間は10年から35年で、返済は月々の分割払いが一般的です。借り入れ金額や金利に応じて、返済額が異なるため、計画的に利用する必要があります。また、金利条件の違いが総返済額に大きく影響を及ぼすため、申し込み前に詳細な情報を集めておくことが重要です。
住宅ローンの種類
住宅ローンには、いくつかの種類があります。それぞれ特徴があり、ニーズに応じた選択が可能です。以下が主な種類です。
- 固定金利型: 金利が契約時に固定され、返済期間中は変動しません。
- 変動金利型:市場金利の変動に応じて金利が変わります。
- 期間選択型:一定期間だけ固定金利で、その後は変動金利になります。
- フラット35:政府が支援する長期固定金利ローンで、支払いの安定性が魅力です。
申し込み時期の重要性
住宅ローンの申し込み時期は、購入計画において非常に重要な要素です。適切なタイミングで申し込むことで、金利や返済条件に有利に働くことが期待できます。
住宅購入のタイミング
住宅購入を考える場合、購入時期は市場動向や季節性が影響します。市場が活況である時期には、競争が激しくなる傾向があります。以下の点を考慮します。
- 春から夏の間に市場が活発になる。
- 秋や冬に価格交渉がしやすい場合がある。
- 金利の動向を注視することが重要。
その上で、計画的に行動し、柔軟な姿勢を持つことが成功のカギです。
経済状況と住宅ローン
経済状況は、住宅ローンの申し込みに大きな影響を与えます。景気の状況によって金利が変動することがあります。具体的には、以下の要素を考慮します。
- 金利の変化:中央銀行の政策金利が影響を及ぼす。
- 住宅市場の需要:需要が高まると金利が上昇することがある。
- インフレ率:インフレが上昇すれば、金利が上昇する可能性がある。
最適な申し込みタイミング
住宅ローンの申し込みタイミングは、金利や返済条件に直接影響します。私たちは、最適なタイミングを見極めることで、より良い条件を得られる可能性が高まります。ここでは、重要な要素について詳しく説明します。
住宅ローン金利の動向
住宅ローン金利は、経済動向や政策金利によって変化します。金利が低い時期に申し込むことで、借入額に対する返済負担を軽減できる。以下の要因が金利に影響を与えることがあります。
- 中央銀行の政策金利
- 市場の需給バランス
- インフレ率の変動
例えば、最近の中央銀行は政策金利を引き下げており、その影響で借入金利が低下する傾向があります。このような状況では、早めの申し込みが得策です。
季節や市場の影響
季節や市場の変動は、住宅購入にも影響があります。春から夏にかけては、住宅市場が活発になり、物件数が増加する傾向がある。その一方で、秋や冬は、価格交渉がしやすくなる場合があります。私たちは、以下のポイントを考慮することが重要です。
- 物件の供給状況
- 季節ごとの金利トレンド
- 市場の競争状況
住宅ローンの申し込みプロセス
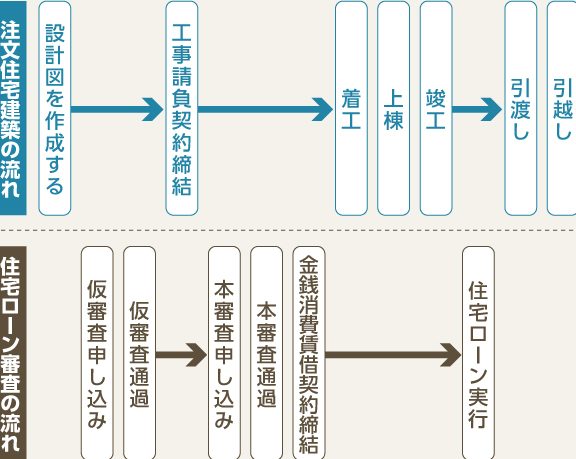
住宅ローンの申し込みプロセスは、計画的に行う必要があります。準備が整っていると、スムーズに進むため、各ステップを理解しておくことが重要です。
事前準備
申し込み前にすべき準備がいくつかあります。まず、自身の財政状況を把握することが基本です。具体的には、以下のポイントを確認しましょう。
- 年収や支出の明確化
- 貯蓄額の確認
- 現在の借入金の有無
次に、必要書類を整えることが求められます。一般的な書類には、収入証明書や住民票、印鑑証明書などが含まれます。すべての書類を事前に用意することで、申し込みがスムーズに進みます。
また、希望する物件の条件を明確にすることも重要です。物件の種類や立地、価格帯などをser turista可能にすることで、ローンの選択肢が広がります。
申し込み方法
申し込み方法には、主にオンライン申し込みと対面申し込みがあります。オンライン申し込みの利点は、手軽さと迅速さです。多くの金融機関では、ウェブサイト上で数分で申し込みが完了します。
対面申し込みの場合、専門家と直接相談できるメリットがあります。質問があればその場で解決でき、納得のいく選択が可能です。
申し込み後は、審査が始まります。通常、審査には数日から数週間かかることがあります。審査結果が届くまでの間、余裕を持って待ちましょう。
まとめ
住宅ローンの申し込みタイミングは私たちの資産形成に大きな影響を与えます。金利や市場動向を見極めることが成功のカギです。特に最近の低金利環境を利用することで、より有利な条件での借入が可能になります。
私たち自身の財政状況をしっかり把握し希望する物件の条件を明確にすることで、選択肢を広げることができます。申し込みプロセスを理解し計画的に行動することで、より安心して住宅購入の夢を実現できるでしょう。柔軟な姿勢を持ちつつ、最適なタイミングでの申し込みを心がけましょう。