住宅ローンを考えるとき、契約日がどれほど重要か知っていますか?私たちが家を購入する際、契約日はただの数字ではなく、さまざまな手続きや条件に影響を与える大切な要素です。この記事では、住宅ローン 契約日とは何かを詳しく解説し、その意味や注意点について掘り下げていきます。
住宅ローン 契約日とは
住宅ローンの契約日とは、ローン契約が正式に締結される日を指します。この日は、我々が不動産を取得するための重要なステップとなります。契約日には、以下のような重要な要素があります。
契約日を設定する際は、金融機関との合意が必要です。契約日が決まると、諸費用の支払い、登記手続きなどが進行します。また、契約日は遅れることがあるため、事前に準備を整えておくことが重要です。
また、契約日には各種の条項が適用されます。たとえば、契約書に記載された条件や注意点についても理解しておかなければなりません。これにより、トラブルを未然に防ぐことができます。
住宅ローンの基本知識
住宅ローンについて理解するためには、いくつかの重要な要素を押さえておく必要があります。ここでは、住宅ローンの種類と借入条件に関する基本的な情報を提供します。
住宅ローンの種類
住宅ローンには、さまざまな種類があります。
- 固定金利型住宅ローン
固定金利型は、借入期間中の金利が変わらないため、返済額が安定します。
- 変動金利型住宅ローン
変動金利型は、市場金利に応じて金利が変わるため、返済額が変動します。リスクと共にメリットもあります。
- フラット35
フラット35は、固定金利で35年間の返済が可能な住宅ローンです。長期的な安定が特徴です。
各ローンの特徴をよく理解し、ライフプランに合った選択を行うことが重要です。
住宅ローンの借入条件
住宅ローンを借りるためには、特定の条件が設けられています。
- 年収の証明
年収が一定以上であることが求められます。一般的に、年収400万円以上が基準です。
- 信用情報の確認
信用情報に問題がないことが重要で、過去の返済履歴が確認されます。
- 自己資金の割合
自己資金が借入額の20%程度必要です。金融機関によって異なる場合があります。
契約日の重要性
契約日は、住宅ローンの内容に大きな影響を与える重要な要素です。具体的には、契約日がいつかによって、さまざまな手続きや条件が左右されることになります。
契約日がもたらす影響
契約日は、以下のような影響を与えます:
- 正式な契約締結: 契約日はローン契約が正式に成立した日であり、この日に法的な効力が生じます。
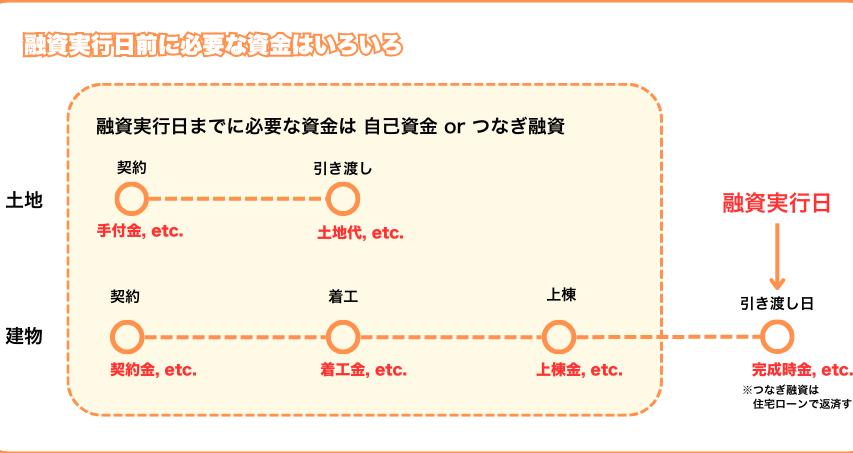
- 手続きの開始: 住宅ローンに関連する手続きは、契約日から開始されるため、資金の準備や物件の引渡しといった日程にも影響します。
- 返済開始日: 契約日から一定期間後に返済が開始されることが一般的で、この日程は計画に直結します。
このように、契約日は住宅ローン全体の流れに対して直接的な意味を持ちます。
契約日と金利の関係
契約日は金利にも関係しています。具体的には、金利の変動が影響を与えることがあります:
- 金利の固定: 多くのローンは契約日によって固定金利や変動金利が適用され、この判断が契約時に必要です。
- 市場金利の影響: 契約日が市場金利に近いタイミングであれば、有利な金利が適用される可能性が高まります。
- 改定日との関連: 一部の金融機関では契約日の前後に金利が改定されるケースがあり、このタイミングによっても利息に差が出ます。
契約日の確認方法
契約日は住宅ローン契約の重要な要素であり、正確に確認する必要がある。我々が契約日を確認する方法は以下の通りだ。
契約書のどこを確認するか
契約書内の重要な部分は以下の場所だ。
- 契約日: 契約書の表題または契約条項の冒頭部分に記載されている。
- 署名部分: 署名日が契約日の確定要素となることが多い。
- 条件の明記: 契約条項において特定の条件が契約日と関連している場合、その記載が参考になる。
契約書をしっかり読み、自分たちが署名した日付を把握することが大切だ。
契約日を変更する場合
契約日を変更する際は、以下のステップを踏むことが重要だ。
- 金融機関への連絡: 契約日を変更したい理由を明確に伝える。
- 新しい日付の提案: 代替の日付をいくつか用意し、選択の余地を持たせる。
- 契約書の再確認: 変更後の契約書をきちんと確認し、新たな契約日が正確に記載されているか確かめる。
契約日に関するトラブル
契約日には様々なトラブルが伴うことがある。特に、契約日の設定や変更に関する問題が一般的である。以下に、一般的なトラブルについて詳しく見ていこう。
一般的なトラブル例
これらのトラブルは、契約日の重要性を軽視した結果生じることが多い。私たちは、事前に確認や対策を講じることが必要だ。
トラブルの対処法
トラブルに直面した際には、冷静な対処が大切である。以下の方法を参考にしよう。
Conclusion
住宅ローン契約日は私たちの家を手に入れるための重要なステップです。この日付を正確に把握し適切に管理することでトラブルを回避できます。また契約日が金利や返済開始に影響を与えることからも慎重な判断が求められます。金融機関とのコミュニケーションを大切にし契約書の内容をしっかり確認することが成功の鍵です。私たちのライフプランに最適な住宅ローンを選ぶために契約日の重要性を忘れずに進めていきましょう。