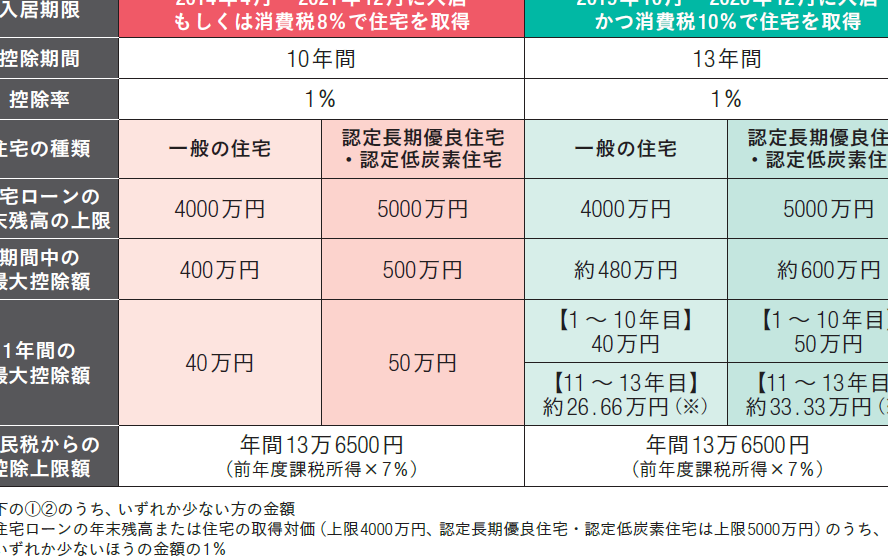
住宅を購入する際に多くの人が気になるのが、**住宅ローン控除 いくら**というポイントです。私たちもこの制度を利用することで、家計の負担を軽減できる可能性があることに注目しています。果たして、どれほどの控除が受けられるのか、具体的な金額や条件を知っているでしょうか?
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際にかかる負担を軽減するための税制上の優遇措置です。この制度は主に住居にかかる借入金の金利に対し、税額控除を受けることができます。具体的には、控除の対象となる条件や金額に応じて、大きな節税効果を得られる可能性があります。
例えば、控除期間は最長で10年ですが、新築や購入した住宅のタイプによって異なることがあります。そのため、どのような物件の購入が適用されるのか、事前に確認が重要です。金額面でも、控除額は年々変動するため、最新の情報を把握することが必要です。
この制度の適用を受けるためには、いくつかの条件を満たさなければなりません。例えば:
- 控除対象となる住宅の床面積は50㎡以上
- 自ら居住することを前提にした住宅ローン
- 確定申告を行うこと
住宅ローン控除の計算方法
住宅ローン控除は、住宅購入時の経済的負担を軽減するための重要な手段です。このセクションでは、住宅ローン控除の具体的な計算方法や対象条件について説明します。
対象となる条件
住宅ローン控除を受けるには、以下の条件を満たす必要があります。
- 住宅の床面積が50㎡以上であること。
- 自ら居住するために取得する住宅であること。
- 確定申告を行うこと。
- 住宅を取得する際、借入金の利子が発生していること。
これらの条件が整えば、控除の申請が可能です。
控除額の計算式
住宅ローン控除の額は、以下の計算式に基づきます。
- 借入金の年末残高 × 控除率
- 例として、借入金の年末残高が3000万円で、控除率が1%の場合、控除額は30万円となります。
住宅ローン控除のメリット
住宅ローン控除には、さまざまなメリットがあります。この制度を利用することで、税負担を軽減し、家計を助けることができます。
節税効果
住宅ローン控除は、実質的な節税に貢献します。具体的には、以下のような効果があります。
- 住宅ローンの利子を税金から控除できるので、毎年の税負担を減少させる。
- 控除率は借入金の年末残高に応じて異なるが、最大で1%の控除を受けることが可能。
- これにより、多くの家庭が数十万円の税金を軽減できるケースも見られる。
このように大きな節税効果が得られます。また、この控除により、銀行からの融資を受ける際の負担も軽減されるため、計画的に資金を利用することが可能です。
生活への影響
住宅ローン控除は、日常生活にポジティブな影響を与えます。家計の見直しが進み、より自由な資金運用が行えるようになります。具体的には以下の点が挙げられます。
- 毎月の支払いが軽減されることで、余裕を持った生活が実現できる。
- 将来の教育資金や老後資金をためやすくなるため、ライフプランが立てやすい。
- 無理な返済が避けられ、安心して住宅を持つことができる。
注意点とデメリット
住宅ローン控除には、いくつかの注意点とデメリットがあります。まず、控除を受けるためには、自ら居住する住宅である必要がある。 そのため、投資用不動産や別荘などには適用されません。さらに、控除は住宅ローンの残高に基づいて算出されるため、返済が進むと控除額も減少します。
また、控除を受けるには確定申告が必要。 確定申告をしなければ控除を受けられず、手間がかかると感じる人も多いでしょう。加えて、控除期間は最長10年ですが、その後は控除を受けられなくなるため、長期間の支援が期待できない場合もあります。
さらには、住宅ローンの金利や条件は金融機関によって異なることも考慮すべき。 低金利の時期に借り入れた場合でも、金利上昇のリスクがあります。また、財政的な問題が生じると、住宅ローンの返済が困難になることも留意点のひとつです。
まとめ
住宅ローン控除は、住宅を購入時の経済的負担を軽減する重要な制度です。これにより、私たちの税負担が軽減され、家計が助かる可能性があります。具体的な控除額は、住宅の借入金の年末残高に基づきます。例えば、借入金の年末残高が3000万円で、控除率が1%の場合、控除額は30万円となります。この詳細な計算方法は、控除を理解する上で不可欠です。
条件を満たさない場合、控除を受けられなくなるリスクもあります。控除対象には、自ら居住する住宅が必要で、投資用不動産は適用外です。また、床面積が50㎡以上であることが求められます。確定申告も必要で、手続きに手間がかかりますが、そのメリットは明確です。毎年の税負担が減少し、余裕のある生活が可能になります。
結論
住宅ローン控除は私たちの家計に大きな影響を与える制度です。正しく利用することで税負担を軽減し、余裕のある生活を実現できます。控除を受けるためにはいくつかの条件を満たす必要がありますが、その手間をかける価値は十分にあります。
私たちが住宅を購入する際には、この制度を活用することで将来のライフプランをより計画的に立てることが可能になります。確定申告や必要な条件をしっかりと理解し、賢く選択していきましょう。住宅ローン控除を通じて、安心して住まいを持つことができる未来を築いていきたいものです。