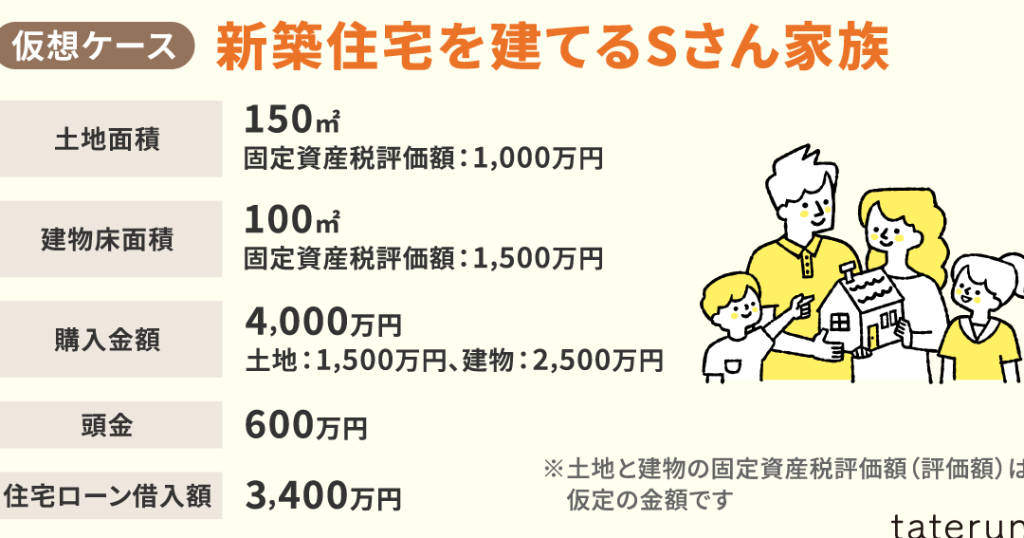
住宅を購入する際、私たちが気になるのは「住宅ローン」と「固定資産税」の関係です。特に、住宅ローンを組むと、固定資産税はいくらかかるのかは、多くの人にとって重要なポイントです。家を持つことは夢ですが、その夢を実現するためには、さまざまな費用を把握しておく必要があります。
住宅ローンと固定資産税の関係
住宅ローンと固定資産税は、住宅購入において密接な関係があります。特に、資金計画を立てる際には、両者の理解が不可欠です。
固定資産税とは
固定資産税は、土地や建物などの不動産にかかる税金です。この税は地方自治体によって課せられ、資産の評価額に基づいて算出されます。一般的に、評価額の1.4%が税率として適用されることが多いですが、地域によって異なる場合があります。固定資産税の納付は年1回が一般的です。
住宅ローンとは
住宅ローンは、住宅購入のために金融機関から借入れを行うことです。この借入れは通常長期にわたる返済計画を伴い、金利や返済期間が設定されます。返済金額には、元本と利息が含まれます。固定金利や変動金利のタイプがあり、選択肢は多岐に渡ります。
住宅ローンに影響を与える固定資産税
住宅ローンには固定資産税が大きな影響を与える。固定資産税は家を所有する上での重要な費用であり、その計算方法や地域による違いを理解することが不可欠である。
税額の計算方法
固定資産税の税額は土地や建物の評価額に基づいて決定される。一般的な計算式は以下の通りである。
- 評価額 × 税率 = 固定資産税額
税率は地域によって異なるが、一般的には1.4%が適用されることが多い。また、評価額は定期的に見直されるため、税額も年々変動する可能性がある。したがって、購入時だけでなく、長期的な適正評価も意識しておく必要がある。
地域による違い
固定資産税は地方自治体によって異なるため、地域による差が存在する。具体的には、以下のような要因が税額に影響を与える。
- 税率の違い
- 評価基準の差
- 特例や減免制度の有無
固定資産税の支払い方法
固定資産税の支払い方法には、主に一括払いと分割払いの選択肢があります。それぞれの方法には特徴があり、納税者の状況に応じた選択が重要です。
一括払いと分割払い
一括払いは、年間の固定資産税を一度に支払う方法です。この支払い方法のメリットは、手続きがシンプルで、支払い後の管理が簡単になることです。対して、分割払いは通常、年4回の分けて支払う方法です。分割払いの利点は、一度に大きな金額を支払う必要がなく、資金繰りが楽になることです。しかし、分割払いの場合、手数料が発生する場合もありますので、事前に確認しておく必要があるでしょう。
支払いのタイミング
支払いのタイミングも重要です。多くの地方自治体では、固定資産税の納付期限が設定されています。一般的には、毎年4月~6月が納付のピークとなります。具体的な納付期限は地域ごとに異なるため、各自治体の発表を確認することが大切です。また、納付時期を把握しておくことで、納税資金の準備もスムーズに行えます。例えば、納付猶予の制度を利用することも可能です。これにより、経済的な負担を軽減する方法も考慮できます。
住宅購入時の注意点
住宅購入時には、いくつかの重要な注意点があります。まず、住宅ローンと固定資産税の関係を理解することが不可欠です。 よく知られているように、固定資産税は土地や建物の評価額に基づいて計算され、評価額の約1.4%が一般的な税率です。この計算式を把握することで、長期的な費用を正確に見積もることができます。
次に、納付方法にも気をつける必要があります。 一括払いと分割払いが選べますが、それぞれに特徴があります。一括払いは手続きが簡単で、全額支払いの安心感があります。一方で、分割払いは毎月の負担が軽減され、資金繰りが楽になる利点があります。しかし、分割払いの場合は手数料がかかることもあるため、各地方自治体の規定を事前に確認してください。
また、納付のタイミングも重要です。 多くの地方自治体では、納付期限が毎年4月から6月に設定されています。この時期に合わせた資金計画が求められます。さらに、納付猶予の制度を活用することで、いざという時の経済的な負担を軽減できる選択肢が増えます。
結論
住宅ローンと固定資産税の関係を理解することは、私たちが家を購入する際の重要なステップです。固定資産税の額は地域や評価額によって変動し、長期的な資金計画に大きな影響を与えます。納付方法やタイミングをしっかり把握することで、経済的な負担を軽減できる可能性もあります。
私たちが夢のマイホームを手に入れるためには、これらの要素をしっかり考慮し、計画的に進めることが求められます。これからの住宅購入に向けて、十分な情報を持っておくことが成功のカギとなるでしょう。