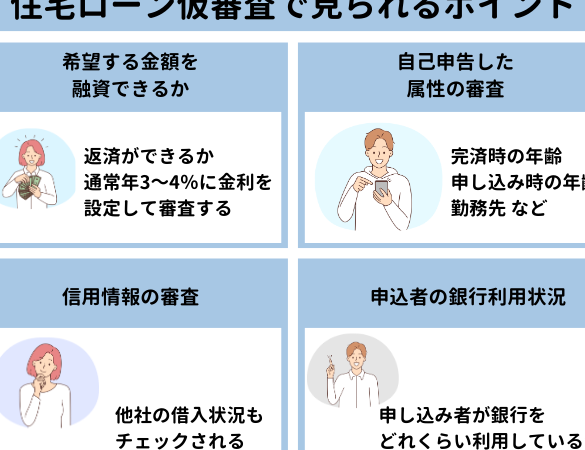
住宅ローンを考えるとき、最も気になるのが住宅ローン審査 何を見られるかという点です。私たちもこのプロセスに不安を感じることがありますが、実際には審査基準を理解することで不安を軽減できます。どんな要素が審査に影響するのかを知っておくことは、成功への第一歩です。
住宅ローン審査の基本
住宅ローン審査は、融資の可否や条件を決定する重要なプロセスです。私たちがしっかりと理解することで、スムーズな申請が可能になります。
住宅ローン審査の目的
住宅ローン審査の目的は、借入者の返済能力を評価することです。具体的には、以下の要素が見られます。
- 収入の安定性: 定職に就いているか、収入が一定しているかを確認します。
- 信用履歴: 過去の借入状況や返済の遅れがないかを調査します。
- 負債比率: 他のローンやクレジットカードの利用状況も考慮されます。
これらの要素によって、金融機関はリスクを評価し、適切な融資条件を設定します。
住宅ローン審査の流れ
住宅ローン審査は、いくつかのステップで進められます。一般的な流れは以下の通りです。
- 事前審査: 必要書類を提出し、スピーディーに融資可能額を確認します。
- 本申し込み: 事前審査を通過後、詳細な情報を提出します。
- 審査: 金融機関が提出された情報を基に評価します。
- 融資決定: 審査結果に基づいて融資の可否が決定されます。
審査基準
住宅ローン審査の基準は、ローン申請者の信用力や返済能力を評価するために重要です。以下に主要な審査基準を詳しく説明します。
年収と収入の安定性
年収は住宅ローン審査の重要な基準です。年収が安定しているほど、金融機関はリスクを低いと見なします。一般的に、直近の給与明細や納税証明書の提出が求められます。また、固定給に加え、ボーナスや副収入がある場合も考慮されます。年収が高く、長期間にわたり安定していると、申請者に有利な点数がつきます。
信用情報とクレジットスコア
信用情報とクレジットスコアは、住宅ローン審査のもう一つの重要な要素です。この情報は、貸金業者や金融機関が申請者の過去の借入履歴や返済状況を確認するために使用されます。具体的には、以下の点が評価されます。
- 過去の返済遅延の有無
- 借入総額と残高
- クレジットカードの利用状況
クレジットスコアが高いほど、審査に通りやすくなります。一般的に、スコアが700以上であれば良好とされます。
借入額と返済負担率
借入額は、住宅ローンの審査基準の中でも特に大事です。返済負担率、つまり、月々の返済額が年収の何パーセントを占めるかが評価されます。通常、返済負担率は25%以内が理想とされています。これには、以下が含まれます。
- 住宅ローンの返済額
- 他の負債の返済額
審査に影響を与える要素
住宅ローンの審査には、さまざまな要素が影響を与えます。具体的には、以下の要素が重要視されます。
雇用形態と勤務先
雇用形態や勤務先は、収入の安定性を示す重要な指標です。以下のポイントが影響します。
- 正社員での勤務:安定した収入を得ることができ、信用が高まる。
- 契約社員や派遣社員:収入はあるが、雇用の不安定さが懸念材料となる。
- 勤務先の規模や業種:大企業や安定した業種の場合、信頼性が向上する。
したがって、雇用形態や勤務先の状況が住宅ローン審査に直結します。
資産状況と借入状況
資産状況と借入状況も大きな要因です。これには以下の要素が含まれます。
- 貯蓄や投資:金融機関は、貯蓄や資産があることで返済能力を評価。
- 既存の借入金額:負債が多い場合、返済負担率が上昇し、リスクが増す。
- 負債比率:年収に対する借入金や返済額の比率は、融資条件に影響を与える。
このように、資産状況の詳細な把握が審査を左右します。
家族構成と扶養家族
家族構成や扶養家族数も、住宅ローン審査に影響を及ぼします。具体的には以下の点に注意が必要です。
- 扶養家族の人数:収入に対する生活費の負担が大きく、審査に影響。
- 配偶者の収入:共働きの場合、総収入が増加し、信用度が向上する。
- 家族の経済状況:扶養家族の教育資金や医療費の負担も評価に影響を与える。
審査の通過率を上げる方法
審査の通過率を上げるには、いくつかの具体的な対策が必要です。準備を整えることで、申請者としての信頼性が高まるだけでなく、金融機関が求める情報をスムーズに提供できます。
事前準備と必要書類
必要書類を事前に整理することで、審査のスムーズさが大きく向上します。以下の書類を準備しましょう。
- 本人確認書類: 運転免許証やパスポート
- 収入証明: 源泉徴収票や給与明細
- 住民票: 住所確認のため
- 資産証明: 銀行口座の残高証明や投資状況
これらの書類は、審査の過程で要求されることが多いため、あらかじめ準備しておくと良いです。また、情報が最新であるか確認し、誤りがないように注意します。
審査前の金融状況の整理
金融状況を整えることも重要です。それによって、借入希望額を維持しながら、返済能力をアピールできます。例えば、以下の点を確認しましょう。
- 負債比率の見直し: 収入に対しての負債の割合が適正か
- クレジットスコアのチェック: 信用情報に異常がないか
- 貯蓄の確保: 必要な資金を準備し、安心感を提供
結論
住宅ローン審査は私たちが理想の住まいを手に入れるための重要なステップです。審査基準を理解し適切な準備をすることで、より良い条件での融資を受ける可能性が高まります。収入の安定性や信用情報など、評価される要素をしっかり把握することが成功への鍵です。
また、事前に必要書類を整え金融状況を見直すことで、審査通過率を上げることができます。これから住宅ローンを考える私たちにとって、十分な情報を持つことが大切です。安心して新しい生活をスタートさせるために、しっかりと準備を進めていきましょう。