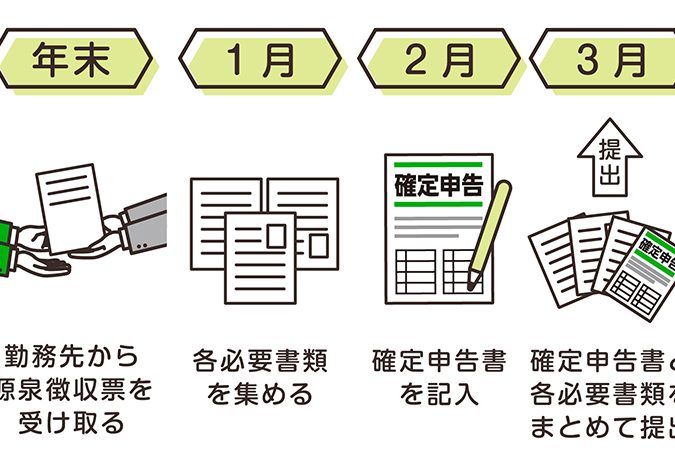
住宅を購入した私たちにとって、確定申告 住宅ローン控除 いつというテーマは非常に重要です。この控除を活用することで、税金の負担を軽減できるチャンスがあるからです。しかし、いつ申告すれば良いのか、どのような手続きが必要なのか、疑問に思っている方も多いのではないでしょうか。
確定申告と住宅ローン控除の概要
住宅ローン控除は、住宅購入時に適用される税制上の優遇措置です。この控除を利用することで、所得税の負担が軽減されます。具体的には、住宅ローンの残高に対して一定の控除率が適用され、毎年の税金から差し引かれます。控除額は、住宅ローンの借入額や完済年数に応じて変わります。
私たちが確定申告を行う際、住宅ローン控除の申請が重要です。初年度の申請時には、いくつかの書類が必要です。以下の書類を準備しましょう。
- 住宅ローンの借入証明書
- 購入した住宅の登記簿謄本
- 確定申告書
申告期間は毎年2月16日から3月15日までです。この期間内に申告を行わないと、控除を受けられなくなる可能性があります。
住宅ローン控除の適用時期
住宅ローン控除を申請するための適用時期は、購入した住宅の利用開始日や申告のタイミングによって異なる。私たちが知っておくべき重要なポイントがある。
申告期限について
確定申告の期間は毎年2月16日から3月15日まで。この期間内に申告を行う必要がある。控除を受けるには、初年度の住宅ローン控除申告書と必要書類を提出しなければならない。特に注意すべき点として、申告期限を過ぎると控除が受けられない場合があるので、早めの準備が重要だ。さらに、住宅を購入してからの年内であれば、購入年度の確定申告で控除を申請できる。
確定申告の手続き
確定申告の手続きは、住宅ローン控除を受けるための重要なステップです。ここでは、必要な書類や申告方法について詳しく説明します。
必要書類の準備
住宅ローン控除の申告には、以下の書類が必要です。
- 住宅ローンの借入証明書
住宅金融支援機構など、金融機関から受け取るもの。
- 購入した住宅の登記簿謄本
住宅を取得したことを証明するための公式文書。
- 確定申告書
税務署から入手でき、必要事項を記入して提出。
これらの書類は、申告時に必ず提出するため、事前に準備しておくことが大切です。また、控除額に関する情報も含まれるため、正確に確認しておきましょう。
申告方法の選択
申告方法には、主に以下の2つがあります。
- 電子申告(e-Tax)
オンラインで申告できる方法。迅速かつ簡便で、申告内容の確認もスムーズです。
- 郵送申告
書類を郵送して申告する方法。必要な書類を揃えて、郵便で送ることで申告が可能です。
確定申告をする際の注意点
住宅ローン控除の申告において、いくつかの重要な注意点があります。私たちは、税金などの複雑な問題に直面することがあるため、あらかじめ把握しておくことが大切です。
控除額の計算
控除額の計算は複雑に見えるかもしれません。しかし、基本的なルールがあります。控除額は、住宅ローン残高と控除率に基づいて算出されます。具体的には、以下のポイントを押さえておくと良いでしょう。
- 借入額: 借りた金額のうち、控除対象となるのは最大4,000万円。
- 控除率: 初年度は1%が基本ですが、状況によって異なることがあります。
- 控除期間: 控除期間は最長10年間で、毎年の申告が必要です。
具体例を挙げると、借入額が2,000万円の場合、年間の控除額は20万円となります。控除額は、申告年ごとに確認することが重要です。
家庭の状況による影響
家庭の状況によって、控除の適用範囲は変動します。特に、婚姻状況や扶養者の有無が影響を与えることがあります。以下の点に注意が必要です。
- 扶養控除: 扶養家族がいる場合、追加の控除が受けられることがあります。
- 所得制限: 所得が一定額を超えると、控除の額が減額される場合があるため、事前に確認が必要です。
- 共同名義の場合: 共同名義で住宅を購入したときは、控除額を分配して申告することになります。
まとめ
住宅ローン控除の申告は私たちの税金負担を軽減する重要な手段です。正しい時期に必要な書類を準備し申告を行うことで、控除を受けるチャンスを逃さずに済みます。特に申告期間内に手続きを済ませることが不可欠です。
購入した住宅の利用開始日や家庭の状況によって控除額が変わるため、しっかりと理解しておくことが大切です。私たちの未来のためにも、住宅ローン控除を有効に活用していきましょう。