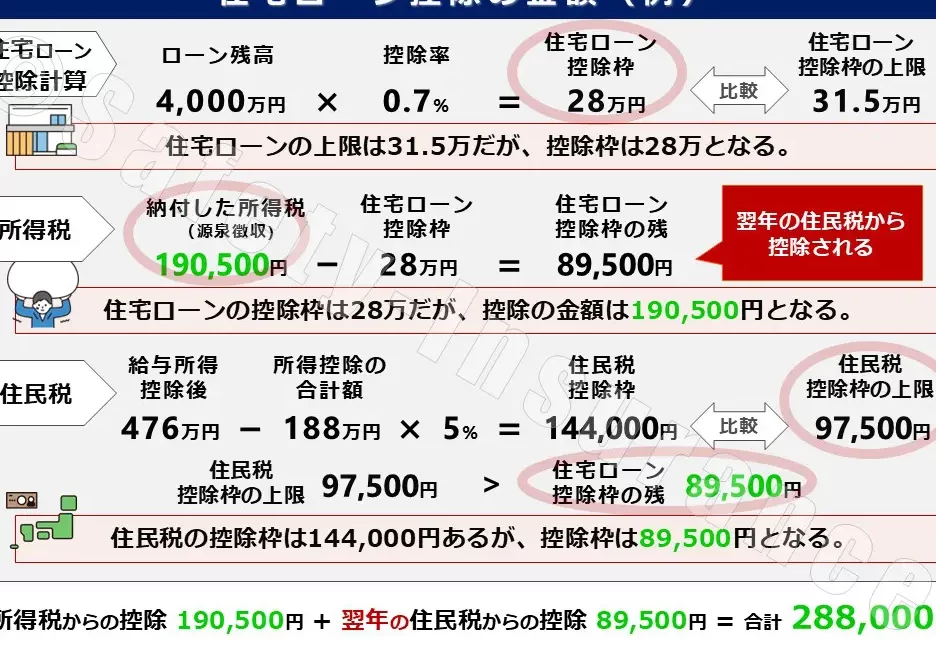
住宅を購入する際、私たちが最も気になることの一つが住宅ローン残高いくらということです。ローンの返済計画を立てる上で、現在の残高を把握することは非常に重要です。では、実際に自分たちの住宅ローン残高をどうやって確認すればいいのでしょうか?
住宅ローン残高の重要性
住宅ローン残高の確認は、私たちの家計管理において非常に重要です。なぜなら、正確な残高を把握することで、返済計画の見直しや予算設定が可能になるからです。
現在の住宅ローン残高を把握することで、将来の財務計画に役立ちます。たとえば、今後の金利変動に備えた戦略を立てる際に、残高を知ることが不可欠です。また、残高を管理することで、早期返済の可能性を検討し、利子を削減することができます。
私たちが住宅ローンを借りる目的は、住居を手に入れることですが、残高を軽視すると月々の返済が負担になる可能性があります。適切に住宅ローン残高を管理することで、将来的な経済的安定を確保できます。
具体的な残高確認方法には、以下のようなものがあります:
- 銀行のオンラインバンキングを利用する
- 定期的に銀行からの明細書を確認する
- 住宅ローンの契約書を見直す
住宅ローンの基礎知識
住宅ローンは、住宅を購入するために借り入れる資金のことです。私たちが住宅を手に入れるためには、通常この方法を利用します。また、返済方法や金利の仕組みを理解することが、賢い選択の鍵となります。
住宅ローンとは
住宅ローンは、主に住宅を購入するための長期的な借入れを指します。金利が変動する場合や固定される場合があり、返済期間も通常15年から35年にわたります。この資金は、購入価格の一部または全額をカバーします。借入れの際、私たちはローンの種類や条件を深く理解する必要があります。住宅ローンを利用することで、手元に十分な資金がない状態でも、自分の家を持つことができます。
住宅ローンの種類
住宅ローンにはいくつかの種類が存在します。ここでは、主要なものを挙げます。
住宅ローン残高の計算方法
住宅ローン残高の計算は、返済計画を立てる際に重要なステップです。正確な残高を把握することで、今後の支出を見据えた計画が可能になります。
返済方式の違い
返済方式によって住宅ローン残高は異なります。以下は代表的な返済方式です:
- 元利均等返済:毎月の返済額が一定で、最初は利息が多く、次第に元金が増えていく。
- 元金均等返済:毎月の元金返済額が一定で、支払う利息は減少するため、最初は返済額が高く、次第に低下する。
- つなぎ融資:一時的に必要な資金を借りることができ、通常のローンに切り替える前に高い利息を支払う。
これらの方式の選択が、最終的な残高に影響を与えます。
利息の影響
利息は住宅ローン残高に大きな影響を与える要因です。低金利の時期に借入れが進むほど、支払う総額が少なくなります。一方、高金利の場合、同じ借入額でも総利息が増えるため、残高管理が難しくなります。以下のポイントを考慮しましょう:
- 金利タイプ:固定金利と変動金利の選択が影響する。
- 金利変更のタイミング:金利が上昇する前に借入れを行うことが重要。
- 総返済額:利息の積み重ねが最終返済額に反映される。
住宅ローン残高を減らす方法
住宅ローン残高を減らすための具体的なアプローチがあります。私たちの財務状況を改善するために実行できる方法を以下にまとめました。
繰上返済のメリット
繰上返済は、住宅ローン残高を早期に減らすための効果的な手段です。例えば、月々の返済額を増やすことで、元本金額が早く減少します。これにより、以下のメリットが得られます。
- 利息の軽減: 繰上返済することで、未払いの利息が減り、総返済額が少なくなります。
- 返済期間の短縮: 繰上返済によって、全体の返済期間が縮まり、早くローンを返済できます。
- 資金管理の改善: 繰上返済を行うことで、借入額が減少し、家計の見通しが明確になります。
私たちは、繰上返済を計画する際に、余裕資金をきちんと把握し、その資金を賢明に使うことが重要です。
節約術
節約術を取り入れることで、住宅ローン返済に充てる資金を増やすことができます。以下は実行できる具体的な方法です。
- 固定費の見直し: 光熱費や保険など、固定費を見直して無駄を省きます。
- 食費の管理: 外食を減らし、家での食事を増やすことで、食費を削減します。
- 不要なサブスクリプションの解約: 使用していないサービスやサブスクリプションを解約し、毎月の出費を見直します。
Conclusion
住宅ローン残高の把握は私たちの財務管理において欠かせない要素です。正確な残高を知ることで、返済計画の見直しや予算設定がスムーズに行えます。将来の金利変動に備えた戦略を立てることも可能になります。
また、繰上返済や節約術を活用することで、利息の軽減や返済期間の短縮が実現できます。これらの知識を活かし、住宅ローンの管理をより効果的に行っていきましょう。私たちの財務的な健全性を保つために、常に残高を意識し、計画的な返済を進めていくことが重要です。