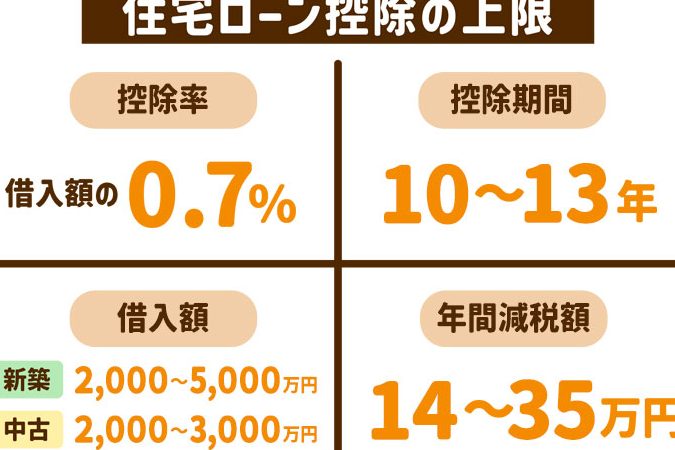
住宅を購入する際、私たちが気になるのはやはり「住宅ローン控除 いくらくらい」なのではないでしょうか。この制度を利用することで、私たちの家計にどれほどの影響があるのか興味深いですよね。 住宅ローン控除は、税金が軽減される大きなチャンスです。具体的にどのくらいの金額が控除されるのか、またその計算方法について理解を深めることが重要です。
住宅ローン控除の基本
住宅ローン控除は、住宅購入の際に適用される税制優遇措置です。この制度を利用することで、毎年の税額から控除を受けられ、家計に対する負担を軽減できます。控除額や条件について具体的に見ていきましょう。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入するためのローンを利用する場合、その利子分を所得税から控除できる制度です。この制度は、住宅の取得や居住を促進するために設けられています。私たちが知っておくべき重要なポイントとして、控除期間や控除率が挙げられます。例えば、控除期間は一般的に10年で、年ごとに借入金残高の1%を控除できます。
税金の仕組み
税金の仕組みは、所得税や住民税によって異なります。しかし、住宅ローン控除が主に適用されるのは所得税です。所得税から控除を受けられるため、控除額が多いほど、実質的に支払う税金が少なくなります。また、住宅ローン控除を適用するためには、住宅が自己居住用である必要があります。この条件を満たすことで、フォームを提出し、控除を受けることが可能です。
| 区分 | 詳細 |
|---|---|
| 控除期間 | 10年 |
| 控除率 | 借入金残高の1% |
| 適用条件 | 自己居住用の住宅 |
| 控除申請方法 | 確定申告が必要 |
住宅ローン控除の計算方法
住宅ローン控除を正確に計算するためには、いくつかの要素を考慮する必要がある。控除額は主に所得税と住民税に分かれ、各々の計算方法も異なる。
所得税と住民税の控除
所得税の控除は、年間の借入金残高の1%を基本とする。例えば、借入金残高が3,000万円の場合、控除額は30万円となる。また、住民税の控除は最大で7万円である。控除額は、住宅ローンを使用する年の収入などに依存するため、正確な額を把握することが重要だ。
控除額の決まり方
控除額は以下の要素によって決まる。
- 借入金残高:住宅購入時の借入額が基準。
- 適用期間:控除は原則として10年間続く。
- 取得した住宅:自己居住用の住宅である必要がある。
- 年ごとの収入:各年の所得により控除額に変動が生じる。
控除を受けるための条件
住宅ローン控除を受けるためには、いくつかの重要な条件があります。これらの条件を満たしているか確認することが必要です。
借入額の上限
住宅ローン控除を受ける際、借入額には上限があります。具体的には、新築住宅の場合、上限は4,000万円までです。一方、中古住宅の場合は、3,000万円までの借入額が対象となります。借入額がこれらの上限を超えている場合、控除の対象外となります。
申請手続きについて
住宅ローン控除を受けるための申請手続きは、主に確定申告を通じて行います。確定申告の際、必要な書類がいくつかあります。以下の書類が一般的に必要です。
- 住宅借入金等特別控除額の計算明細書
- 借入金の契約書の写し
- 不動産の登記簿謄本
住宅ローン控除のメリットとデメリット
住宅ローン控除には重要なメリットとデメリットが存在します。これらを理解することで、より良い意思決定が可能になります。
メリット
住宅ローン控除は家計にとっての大きなメリットを提供します。特に、税金の軽減が挙げられます。具体的には、借入残高の1%を年間にわたって所得税から控除できるため、実質的な支払い額が減少します。また、以下のメリットも考えられます:
- 自己居住用であれば適用されるため、裕福でない家族も恩恵を受けやすい
- 新築・中古問わず、住宅の種類に応じた適用が可能
- 手続きが簡単で、確定申告を通じて受けられるため、専門知識が不要
これらの要素が組み合わさることで、住宅購入時の負担が大幅に軽減されます。
デメリット
一方で、住宅ローン控除には明確なデメリットも存在します。これらを知っておくことも非常に重要です。例えば、控除を受けられる条件に制限があります。以下のデメリットがあります:
- 控除を受けるためには、自己居住用の住宅である必要がある
- 借入額の上限が定められているため、大規模な資金調達には向かない
- 銀行や金融機関による手数料や金利が高くつく場合がある
住宅ローン控除を活用するためのポイント
住宅ローン控除を利用する際には、計画的な返済が重要です。返済計画は、借入金残高の管理にもつながり、必要な控除を最大限に活用できます。1年ごとの控除額の算出基準は、借入金残高に比例しますので、定期的に見直しを行うと良いでしょう。適切なタイミングで繰上げ返済を行うことで、控除額の見直しの機会を逃さないようにしましょう。
計画的な返済
計画的な返済は、税金の軽減だけでなく、財務の健全性にも寄与します。具体的には、以下の点を考慮する必要があります。
このように、計画的な返済は、長期的な財政計画において重要な役割を果たします。自己居住用の住宅なら、返済額を見据えた生活設計が必要です。
他の控除との併用
住宅ローン控除は、他の控除と併用することが可能です。これにより、家計の負担をさらに軽減する方法があります。たとえば、
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える制度です。適切に活用することで税負担を軽減し、夢のマイホームを手に入れる助けになります。控除額や条件を理解し計画的に返済を進めることが重要です。
また他の控除と組み合わせることでさらなるメリットを享受できる可能性もあります。私たちがこの制度をしっかりと把握し活用することで、より良い未来を築く手助けとなるでしょう。