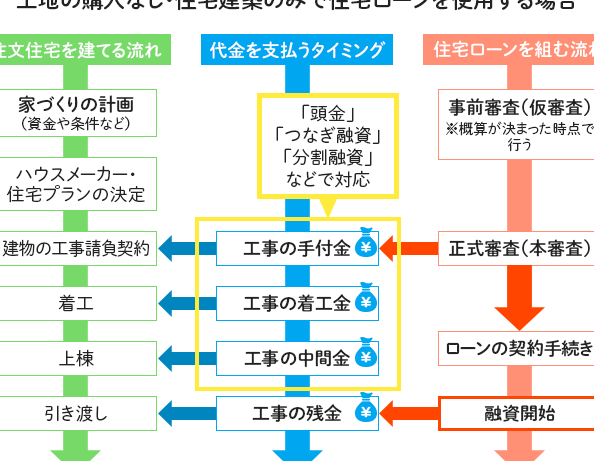
住宅ローンはただの借金ではなく、私たちの夢を実現するための大切な資金源です。**住宅ローン 何に使える**かを理解することで、私たちはより良い選択をすることができます。新しい家を購入するだけでなく、リフォームや土地の購入、さらには教育資金や投資にも利用できることをご存知ですか?
住宅ローンの概要
住宅ローンは住まいを取得するための重要な資金源です。私たちが選ぶ住宅ローンの種類によって、借入額や金利が異なります。ローンを活用することで、夢のマイホームを手に入れられます。
住宅ローンの目的は多岐にわたりますが、主に以下のような利用法があります。
- 住宅の購入: 新築、または中古の家を購入する際に利用します。
- リフォーム: 既存の住宅の改修や修繕に充てることが可能です。
- 土地の購入: 土地を取得し、自分自身の住まいを建てるときに使用されます。
- 教育資金: 未来の教育費用のためにも、住宅ローンの資金が役立つことがあります。
- 投資: 不動産投資を視野に入れる場合も、大きな資金調達手段となります。
住宅ローンが使える目的
住宅ローンは、さまざまな目的で利用できる資金源です。新しい家を手に入れる方法としてはもちろん、他の多くの用途にも活用できます。以下に、具体的な利用目的を挙げます。
新築住宅の購入
新築住宅の購入には、住宅ローンの利用が特に一般的です。購入価格の数千万円を支払うことが求められる場合、資金調達が不可欠です。ローンを適用すると、まとまった資金を得られ、快適な新生活のスタートが可能になります。
中古住宅の購入
中古住宅の購入にも、住宅ローンが不可欠です。中古住宅の相場は、所在地や状態によって大きく異なりますが、住宅ローンを利用することで、自己資金だけでは賄えない部分を補える点が魅力です。リフォームを視野に入れた購入もできます。
住宅ローンの利用条件
住宅ローンの利用には、いくつかの重要な条件があります。これらの条件を理解することで、スムーズな融資手続きが可能になります。また、住宅ローンの利用目的によって異なる点もあるため、以下の要素を確認します。
審査基準
住宅ローンの審査基準は多岐にわたります。以下の要素が重要視されます。
- 年収: 借入額に対する年収の割合が求められる場合があります。
- 信用情報: 信用情報機関により取得される、過去の借入履歴や返済履歴が影響します。
- 返済負担率: 年収に対する月々の返済額の割合が判断されます。
- 担保の評価額: 担保として提供される物件の評価が、融資額に関連します。
審査基準を満たしていることが、円滑な融資を受けるための第一ステップです。
必要書類
住宅ローンを申し込む際、以下の書類が必要です。
- 本人確認書類: 運転免許証や健康保険証など、本人を確認するための書類。
- 収入証明書: 給与明細書や確定申告書など、現収入を証明できる書類。
- 資産証明書: 銀行口座の残高証明書や不動産の登記簿謄本など、資産を証明する書類。
- 物件関連書類: 購入予定の物件の情報や、売買契約書など。
住宅ローンのメリットとデメリット
住宅ローンの利用には、メリットとデメリットがそれぞれ存在します。私たちは、これらの要素をしっかり理解することが、より良い選択をするために不可欠だと考えます。
メリット
- 低金利で資金調達が可能
住宅ローンは、他の借入方法と比べて金利が低いことが多いため、総支払額を抑えることができます。
- 長期間の分割返済
返済期間が最長35年となるため、月々の負担を軽減し、高額な物件も手が届くようになります。
- 税制上の優遇
住宅ローン控除などの税制優遇が受けられるため、経済的なメリットも大きいです。
- 資産形成の一環
自宅を購入することで、資産が増える可能性があります。特に、不動産は長期的な資産価値の向上が期待できます。
デメリット
- 返済負担のリスク
収入が減少した場合、返済が困難になる危険性があります。特に、固定金利でも市況が変動すると影響が出ることも。
- 借入のための審査が厳しい
融資を受ける際には、年収や信用情報などが重視され、高い基準をクリアしなければなりません。
- 不動産価格の変動リスク
地域によっては不動産価格が下がる可能性があり、売却時に損失が発生することもあります。
- 維持費や税金がかかる
家を所有することで、修繕費や固定資産税などの追加的な経済的負担が生じます。
住宅ローンの利用方法
住宅ローンの活用は、私たちのライフスタイルや目標に幅広く影響します。具体的には、以下の用途が考えられます。
- 新築住宅の購入: 新築住宅購入の際、数千万円の資金が必要です。住宅ローンを利用することで、初期費用の負担を軽減できます。
- 中古住宅の購入: 中古物件では、販売価格が手頃でも自己資金だけでは不十分です。住宅ローンがあれば、良い条件での購入が可能となります。
- リフォーム資金: 既存の住宅をリフォームしたいとき、ローンを利用して資金を調達できます。これにより、自分たちの理想の住まいを実現できます。
住宅ローンは教育資金にも利用可能です。たとえば、子どもの教育に必要な資金を確保するために、親が住宅ローンを使う方法もあります。また、不動産投資や土地の購入などにも効果的です。
次に、住宅ローンを申し込む際の条件も考慮する必要があります。審査基準は一般に、年収、信用情報、返済負担率、担保評価が重要です。これらのポイントを確認しておくことで、スムーズな融資が可能となります。
さらに、必要書類の準備も欠かせません。本人確認書類や収入証明書、資産証明書、物件関連書類が必要です。必要な情報を把握することで、住宅ローンの申し込みが円滑に進みます。
Conclusion
住宅ローンは私たちの未来を築くための重要な手段です。新しい家を手に入れるだけでなくリフォームや教育資金にも活用できる点が魅力です。これにより私たちのライフスタイルや目標に大きな影響を与えます。
また住宅ローンを利用する際には条件や必要書類をしっかり理解することが成功への鍵です。メリットとデメリットを考慮しながら賢い選択をすることで、より良い生活を実現できるでしょう。私たちの夢を実現するために住宅ローンを上手に活用していきたいものです。