住宅ローンを利用している私たちにとって、住宅ローン控除の確定申告は非常に重要な手続きです。ですが、いつまでに申告を済ませなければならないのか、具体的な期限については意外と知られていないことが多いですよね。期限を過ぎてしまうと、控除を受けられなくなる可能性もあるため、注意が必要です。
住宅ローン 控除の基本
住宅ローン控除は、住宅借入金に対する税金を軽減する制度です。この制度を利用することで、私たちの生活コストを大幅に削減可能です。
住宅ローン 控除とは
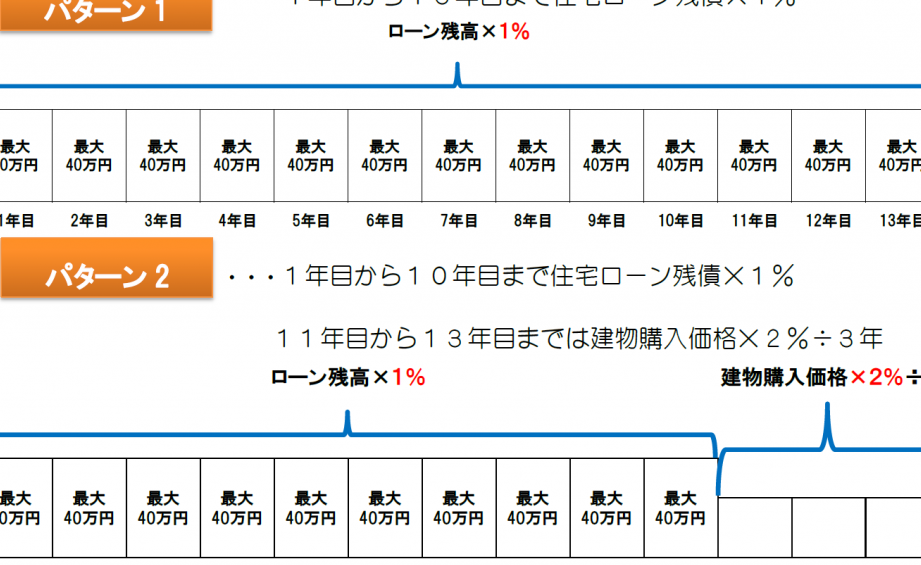
住宅ローン控除は、住宅を取得した際に適用される所得税の控除制度を指します。具体的には、住宅ローンの年末残高に基づいて、一定の割合の税金が控除される仕組みです。この控除は、初年度から最大10年間の控除が受けられます。控除率や上限額は、借入金の種類や年によって異なるため、最新の情報を確認することが求められます。
対象となる住宅と借入条件
住宅ローン控除の対象となる住宅には、いくつかの条件があります。また、借入条件も重要です。以下に主な条件を示します。
- 住宅の種類: 新築戸建て、マンション、中古住宅
- 住居要件: 購入後、一定期間内に居住開始
- 借入金の上限: 借入金が1,000万円以上の場合に控除が適用
- 借入期間: 返済期間が10年以上であること
確定申告の必要性
確定申告は、住宅ローン控除を受ける上で重要な手続きです。申告を行わなければ、控除の恩恵を受けることができないため、確実に申告を行う必要があります。
いつまでに行うべきか
確定申告の期限は、毎年3月15日です。この日までに申告を完了しなければ、控除を受けられない可能性があります。特に、初年度の控除は重要ですので、早めに手続きを進めることが推奨されます。控除を受けるためには、期限を守ることが最も大切です。
確定申告の手続き
確定申告の手続きには、以下のステップがあります:
- 必要書類の準備: 住宅ローンの借入証明書や、不動産売買契約書、源泉徴収票などを用意します。
- 申告書の提出: 所轄の税務署へ、必要書類を添付して申告書を提出します。
- 控除額の計算: 申告書に記入した内容に基づき、税務署が控除額を計算します。
住宅ローン 控除の手続き
住宅ローン控除を受けるための手続きには、いくつかのステップが欠かせません。必要書類の準備と申告方法の選択肢について詳しく見ていきましょう。
必要書類
住宅ローン控除の申告には、以下の書類が必要です。
- 住宅借入金等特別控除額の計算明細書: 控除額を計算するための基礎資料。
- 確定申告書: 申告を行うための公式な書類。
- 借入金の契約書: 借入条件や金額を証明するために必要。
- 年末残高証明書: 銀行などから取得した、年末時点での残高を示す証明書。
- 住宅取得に関する書類: 不動産の登記簿謄本などが必要。
これらの書類は、正確な控除額の計算や申告をスムーズに進めるために必須です。
申告方法の選択肢
私たちは、住宅ローン控除の申告方法として主に2つの選択肢があります。
- 自分で申告: 確定申告書及び必要書類を自分で作成し、税務署に提出する方法です。この場合、正確な記入が求められます。
- 税理士に依頼: 専門家に依頼することで、手続きがスムーズになります。特に複雑な状況の場合、専門的なアドバイスを受けられるメリットがあります。
控除の適用期間
住宅ローン控除の適用期間は、初年度から最大10年間です。この制度により、住宅を購入した年から控除が受けられ、年末残高に基づく税金の軽減が可能になります。
初年度と次年度の違い
初年度の控除は、借入金残高の一定割合をそのまま適用して計算します。一方、次年度以降の控除額は、年末残高が減少するため、控除額も減り続けます。具体的には、初年度には最大で20%の控除が受けられることが一般的です。また、初年度には必要書類の確認の手間があるため、特に注意が必要です。このことから、初年度の申告が極めて貴重なステップであることが分かります。
Conclusion
住宅ローン控除の確定申告は私たちの生活コストを軽減する大きなチャンスです。この制度を活用することで、税金の負担を減らし、より快適な生活を送ることができます。期限である毎年3月15日までに申告を終えることが重要です。
初年度の控除は特に恩恵が大きいため、早めの手続きを心がけましょう。必要書類をしっかり準備し、正確な申告を行うことで、私たちの権利を守ることができます。しっかりとした準備をすることで、住宅ローン控除のメリットを最大限に引き出しましょう。