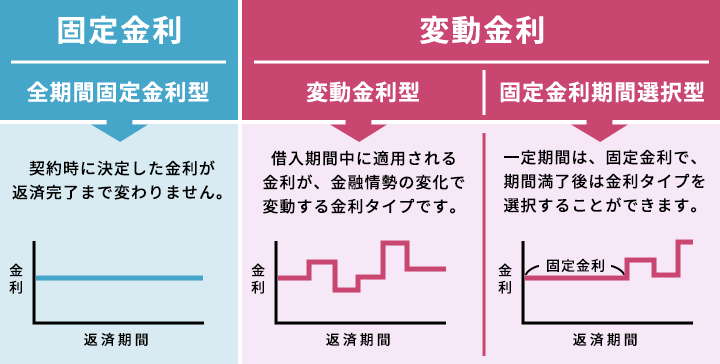
住宅を購入する際、私たちが直面する重要な選択肢の一つが「住宅ローンの金利タイプ」です。変動金利と固定金利、どちらを選ぶべきか悩む方も多いでしょう。それぞれの特徴やメリット、デメリットを理解することが、将来の返済計画に大きな影響を与えます。
住宅ローンの基本概念
住宅ローンは、家を購入するための資金を借りる方法です。私たちが選ぶ金利タイプには、主に固定金利と変動金利があります。それぞれの金利タイプには、特有の特徴があります。
まず、固定金利について考えます。固定金利は、契約時に決めた金利が返済期間中ずっと変わりません。つまり、毎月の返済額も一定です。このため、将来の金利上昇リスクを回避したい人に向いています。しかし、金利が低くなると、見逃す可能性があります。
一方、変動金利は、金利が市場の動向に応じて変動します。通常、初期の金利は低く設定されますが、今後の市場環境が影響します。変動金利は、金利が下がるチャンスがありますが、逆に市場が不安定になると月々の返済額も変化します。リスクを取ることで恩恵を受けることができます。
私たちが住宅ローンを検討する際は、これらの金利が自分たちのニーズにどのように合致するかを考える必要があります。金利の動向や自身のライフプランを見極めることで、より良い選択ができます。
変動金利の特徴
メリット
- 初期金利が低い: 変動金利は、固定金利に比べて初期金利が低く設定されることが一般的です。
- 金利の見直し: 一定の期間ごとに金利の見直しが行われるため、低金利環境であれば返済総額が軽減される可能性があります。
- 柔軟性: 金利が下がると返済額も減少し、家計に余裕が生まれやすいです。
- 短期間の契約: 短期間での利用を考える人にとって、メリットが大きい選択肢となります。
デメリット
- 不安定な返済額: 市場金利の上昇に伴い、返済額が増加するリスクがあります。
- 長期的な負担増: 初期の低金利からの上昇により、長期的にみると返済負担が重くなることがあります。
- 選択肢の難しさ: 金利の見通しを的確に読み取ることが必要であり、予測が難しい場合があります。
- 完済リスクの増加: 金利の変動により、完済の計画が不安定になりやすいです。
固定金利の特徴
固定金利は、契約時に決まった金利が返済期間中変わらず、毎月の返済額も一定です。この特性により、将来の金利上昇リスクを回避することができ、安定した家計を維持するのに役立ちます。
メリット
固定金利の主なメリットには以下の点があります。
- 返済額の安定性: 毎月の返済額が一定のため、予算管理が簡単です。
- 金利変動の影響なし: 市場金利が上昇しても、影響を受けないため安心です。
- 長期的な計画立てやすい: 将来の返済計画を立てやすく、ライフプランにあわせた返済が可能です。
デメリット
固定金利にはデメリットも存在します。
- 初期金利が高め: 変動金利と比較すると、初期の金利は高めに設定される傾向があります。
- 市場の金利低下の恩恵を逃す: 金利が低下しても、固定金利を選んでいるためその恩恵を受けられません。
- 契約期間の柔軟性不足: 契約期間中の金利変更がないため、柔軟な対応が難しいです。
どちらを選ぶべきか
住宅ローンの金利選択は、ライフスタイルや将来の計画に大きな影響を与える。我々は、どちらが適しているかを判断するために、次のポイントを考慮する。
ライフスタイルの影響
ライフスタイルは、金利タイプの選択に直接的な影響を与える。それぞれの状況に応じた選択が必要。例えば、以下の要素が考慮される。
- 定職の安定性: 安定した職業に就いている場合、固定金利の安心感が魅力かもしれない。一方、不安定な仕事の場合、変動金利の初期コストの低さが有利と感じることがある。
- 家族構成: 家族が増える可能性があるなら、固定金利の安定性が役立つ。一方で、独身の場合、変動金利の柔軟性が魅力。
- 将来の計画: 短期間の居住を考えている場合、変動金利が適していることが多い。しかし、長期的に同じ場所に住む計画があるなら、固定金利を選ぶことが賢明。
金利動向の考慮
金利動向は、住宅ローンの選択において非常に重要な要素である。市場金利の動きに注目することで、今後の返済負担を予測できる。具体的には以下の点を考慮する。
- 過去の金利トレンド: 過去の金利動向を参考にすることは、将来の金利を予測する手助けになる。それによって、固定金利と変動金利の選択がしやすくなる。
- 経済状況: 経済が安定している場合、金利上昇のリスクは低い。しかし、経済状況が不透明な場合は、変動金利での返済のリスクが増加する。
- 中央銀行の政策: 日本銀行などの金融政策が市場金利に影響を与える。政策変更に伴う金利の動向を常にチェックすることが重要。
結論
住宅ローンの金利選択は私たちの将来に大きな影響を及ぼします。変動金利と固定金利のそれぞれの特性を理解し自分たちのライフスタイルや将来の計画に合った選択をすることが重要です。安定した返済を望むなら固定金利が適していますが、初期の低金利を活かしたい場合は変動金利が魅力的です。
私たちのニーズや経済状況を考慮しながら、金利の動向をしっかりと見極めることで、より良い選択ができるでしょう。住宅ローンの選択は慎重に行い、安心して家づくりを進めていきたいものです。