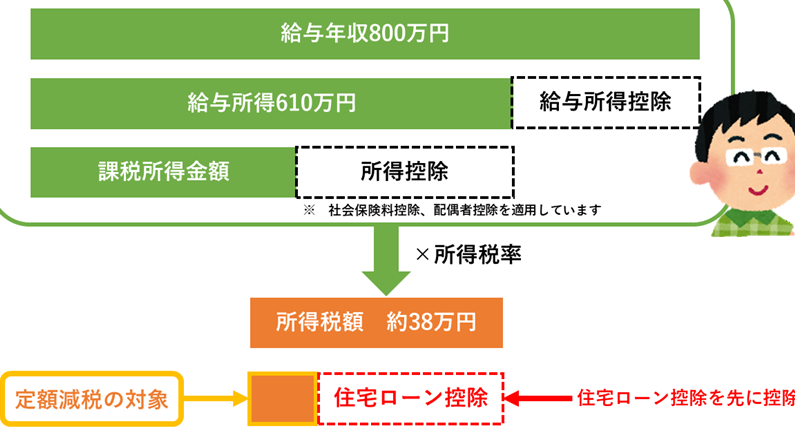
住宅を購入する際、私たちが気になるのはやはり**住宅ローン減税の恩恵**です。この制度は、住宅ローンを利用する私たちにとって大きな助けとなりますが、具体的にどのような内容が減税されるのか、詳しく理解している人は少ないかもしれません。
住宅ローン減税の概要
住宅ローン減税は、住宅購入時に有利な制度で、特定の条件を満たすことで税金が軽減されます。具体的には、住宅ローンの残高に応じて所得税から一定額が控除される仕組みです。この減税は最大10年間利用でき、年ごとに控除額が決まっています。
具体的な減税内容は以下の通りです:
- 控除率:住宅ローン借入残高に対し、認められた控除率が適用されます。例えば、新築住宅の場合、控除率は1%です。
- 控除上限:控除額には上限が存在します。新築住宅の場合、控除上限は4,000,000円となります。
- 期間:減税は最大10年間続きます。最初の年は控除額が変動する場合もありますが、基本は安定しています。
この減税制度を活用することで、マイホーム購入の経済的負担を軽減でき、私たちの生活設計に良い影響を与えます。条件を満たす限り、加入手続きも比較的簡単です。税務署への申告が必要ですが、適用を受けるための書類も整えやすいでしょう。
減税対象の条件
住宅ローン減税の恩恵を受けるには、特定の条件を満たす必要があります。これらの条件に該当するか確認することで、減税の適用を受けられます。
住宅の取得要件
住宅の取得要件には以下があります。
- 新築または中古住宅: 新築物件または取得から一定年数以内の中古住宅が対象となる。
- 住居用とすること: 物件は居住用でなければならない。賃貸目的では適用外。
- 平屋または階数制限: 住宅の階数は原則2階建てまで。延床面積が50平方メートル以上必要。
- 契約の確認: 不動産売買契約が整っている必要がある。
借入条件
借入条件には以下が関わります。
- 金融機関からの借入れ: 住宅ローンは銀行や信用金庫などの金融機関からの借入れが対象。
- 借入額の制限: 借入れ金額は居住用に対し、上限4,000万円まで認められる。
- 返済期間の設定: 返済期間は原則10年以上。住宅ローンの種類によって異なる場合がある。
- 返済スターの確認: 借入れは住宅取得日から一定期間内に行う必要がある。
減税のメリット
住宅ローン減税には多くのメリットがあります。特に、政府が提供する減税の制度により、住宅購入に関する資金計画が現実的に実現可能となります。具体的なメリットを見ていきましょう。
税金の軽減効果
住宅ローン減税により、所得税が軽減される。具体的には、住宅ローン残高に基づいて所得税から一定額が控除されます。新築住宅の場合、控除率は1%であり、控除上限は最大4,000,000円になります。この制度を利用することで、年間の税負担が大きく軽減され、資金の余裕が生まれます。また、減税措置が最大10年間有効であるため、長期的なメリットも大きいです。
減税を受けるための手続き
住宅ローン減税を受ける際には、いくつかの手続きが必要です。まずは、必要な書類を整えることで、スムーズな申請が可能になります。
必要書類
減税を申請するためには、以下の書類が必要です:
- 住宅ローン契約書:金融機関と交わした契約の写し。
- 住民票:現在の居住地を証明するためのもの。
- 確定申告書:前年の所得を記載した書類が必要です。
- 不動産登記簿謄本:購入した住宅の所有権を証明するための書類。
- 領収書:住宅の購入にかかる費用を証明するためのレシート。
これらの書類を準備することで、認証が迅速に進みます。いずれも正確に準備することが重要です。
申請方法
申請手続きは以下のステップで行います:
- 書類の提出:上記の必要書類を税務署に提出します。
- 申請書の記入:減税申請書を正しく記入します。
- 確認の待機:申請後、税務署からの確認を待ちます。通常、数週間以内に結果が通知されます。
注意すべきポイント
税制の変更に注意しなければなりません。最近の法律改正で、住宅ローン減税の適用開始日や控除率が変更されることがあります。このため、最新の情報を常に確認することが不可欠です。また、減税を適用できる期間や年ごとの条件も変わる可能性があります。
申請書類の正確さを重視しましょう。必要な書類には、住宅ローン契約書、住民票、確定申告書、不動産登記簿謄本、領収書があります。これらの書類が不備または不足していると、申請の承認が遅れることがあります。したがって、書類の整備には十分な時間を割くべきです。
居住用住宅の条件を満たしているかを確認します。住宅の種類や広さ、建物の階数など、細かい要件があります。たとえば、延床面積は50平方メートル以上で、原則2階建てまでが対象です。この点をクリアしていない場合、減税の対象になりません。
借入条件にも留意が必要です。金融機関からの借入れで居住用に対し上限が4,000万円と定められています。返済期間は原則10年以上が求められるため、資金計画を事前に立てておくことが賢明です。また、借入れのタイミングも重要で、住宅取得日から一定期間内に行う必要があります。
Conclusion
住宅ローン減税は私たちのマイホーム購入を支える重要な制度です。この制度を利用することで、税負担を軽減し、資金計画がより現実的になります。必要な条件や手続きを理解し、適切に申請することで、最大10年間の恩恵を享受できるのです。
今後も税制の変更に注意し、最新情報を常に確認することが大切です。私たちの住まいづくりをよりスムーズに進めるために、住宅ローン減税を賢く活用していきましょう。