住宅ローンを考えるとき、私たちが最初に気になるのは「正社員でどれくらいの年数が必要なのか」ということです。多くの人が夢見るマイホームの購入には、安定した収入が欠かせません。特に正社員としての勤務年数は、金融機関が融資を判断する重要な要素となります。
住宅ローンの基本知識
住宅ローンは、家を購入する際に金融機関から借りる資金です。私たちにとって、正しい理解が重要で、元利均等や変動金利などの用語の意味を知ることが、成功への第一歩です。
住宅ローンとは
住宅ローンとは、住宅の購入や新築、リフォーム資金を借りるための金融商品です。通常、金利は低く、返済期間は15年から35年です。借入額や金利に応じて返済額が変化し、住宅を手に入れるための重要な手段です。住宅ローンの種類は、以下のように多岐にわたります。
- 固定金利型:金利が契約時に決まり、返済期間中一貫して変更されない。
- 変動金利型:市場金利に応じて金利が変動し、返済額も変わる。
- 実行金利:失業や収入減少などのリスクを考慮し、借り手の状況に応じて設定されることがある。
正社員のメリット
正社員であることには、いくつかのメリットがあります。まず、安定した収入があるため、金融機関は信頼性を重視します。その結果、住宅ローンの審査がスムーズに進むことが多いです。私たちが専業主婦やパートタイムの雇用者でない限り、条件が整うことが期待できます。具体的には、以下のポイントが挙げられます。
- 安定した職業:正社員はより長期的に安定した収入を得る可能性が高い。
- 信頼性の向上:金融機関は正社員の勤務年数を重視し、安心感をもたらす。
- 融資額が増える:正社員だと、高額な住宅ローンを受けやすい。
正社員と住宅ローンの関係
正社員としての勤務は、住宅ローンにおいて非常に重要な要素です。特に、金融機関が融資を判断する際には、正社員の安定した収入が大きな影響を与えます。
収入の安定性
正社員としての収入は、一般的に安定しています。これが金融機関からの信頼性を高め、住宅ローンの審査にもプラスに働きます。具体的には、以下のような点が挙げられます。
- 定期的な給与支払い: 毎月安定した給与が入るため、返済計画が立てやすい。
- 雇用契約の保証: 正社員は通常、長期的な雇用が約束されているため、リスクが低い。
- 昇進・昇給の可能性: 企業内でのキャリアアップにより、将来的な収入増が期待できる。
これらの要素が、住宅ローン申請の際の信頼性をさらに高めます。
審査基準について
住宅ローンの審査基準にはさまざまな要素がありますが、正社員であることは重要なポイントです。主な審査基準には、以下のようなものが含まれます。
- 勤務年数: 一般的には、少なくとも3年以上の勤務が望ましい。
- 年収: 正社員としての年収が、高ければ高いほど有利。
- 信用情報: 過去の借入履歴や返済状況も影響する。
正社員としての勤続年数
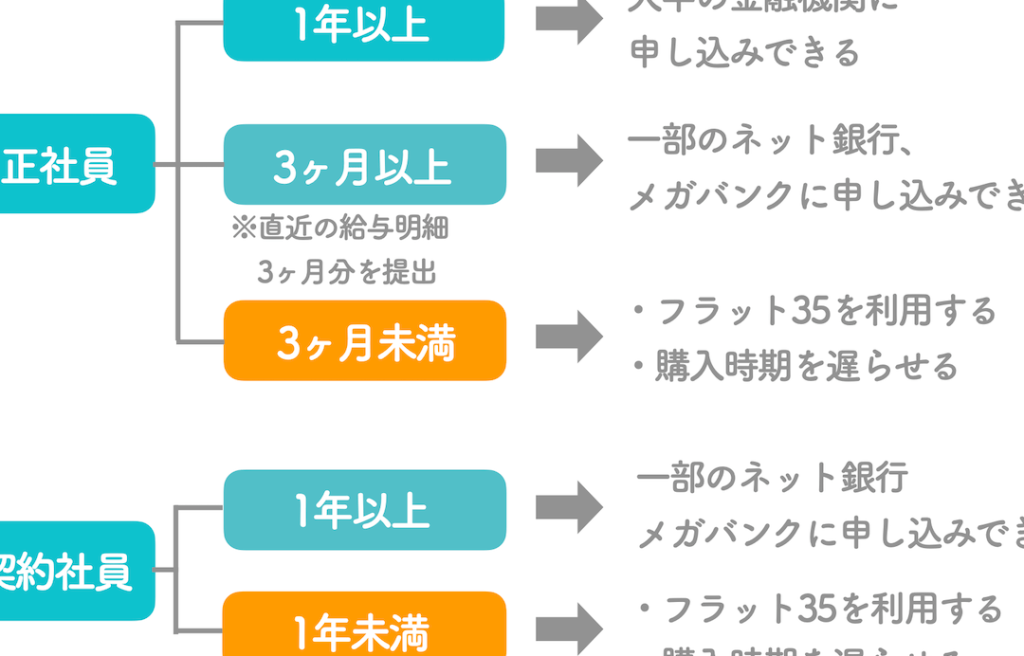
正社員としての勤続年数は、住宅ローンの審査において重要な要素です。多くの金融機関は、安定した収入を重視し、勤務年数が長いほど信頼性が高まります。
勤続年数が影響する要素
勤続年数が住宅ローンに与える影響は、以下の要素に分かれます。
- 安定性:3年以上の勤務があると、収入の安定が期待され、ローン審査がスムーズになります。
- 信用力:長期間勤務することで、金融機関からの信用が向上します。不安定な雇用状況よりも、正社員の方が一般的に有利です。
- 収入の増加:職歴が長いとともに、昇給の機会も増え、返済計画を立てやすくなります。
フルタイムとパートタイムの違い
- フルタイム:フルタイム勤務の場合、収入の安定性が高く、融資金額も大きくなりやすいです。融資審査時には、高い信用が期待できます。
- パートタイム:パートタイムの勤務は、安定性が低く見なされることが多く、融資が難しくなる可能性があります。ただし、複数のパートタイム収入を合わせることで審査が有利になることもあります。
住宅ローン申し込みの流れ
住宅ローンの申し込みは、一連の手順があり、必要な書類を準備することが重要です。スムーズに進めるために、各ステップを理解しておくことが求められます。
申し込みに必要な書類
住宅ローンの申し込みには、次の書類が必要です。
- 本人確認書類: 運転免許証や健康保険証。
- 収入証明書: 源泉徴収票や直近の給与明細書。
- 職業証明書: 勤務先の在籍証明書。
- 住民票: 申請者本人の現住所を確認するため。
- 資産状況証明書: 銀行残高証明書など。
これらの書類が揃っていると、申し込みが迅速に進行します。書類不足は審査の遅延に繋がるので、確認が必要です。
申請後の流れ
申請後、住宅ローンの審査が始まります。このプロセスは次の通りです。
- 一次審査: 書類に基づき、基本的な審査が行われます。ここで、年収や勤務年数が検討されます。
- 二次審査: 面接や追加資料の提出が求められる場合があります。特に、収入の安定や返済能力が焦点となります。
- 融資決定: 審査が完了すると、融資の決定が通知されます。金利や融資額もこの段階で確定します。
- 契約手続き: 融資が決定すると、契約書類の確認と署名を行います。この段階で保証人の確認も行われます。
- 融資実行: 契約が完了すると、融資が実行され、資金が貸付先に振り込まれます。
住宅ローンを有利に利用するポイント
住宅ローンを有効に活用するためには、いくつかの重要なポイントがあります。正社員としての勤務年数に加え、金利や返済計画も大切な要素です。
金利の選択肢
住宅ローンにおける金利は、固定金利型と変動金利型の二つが主要です。固定金利型は、返済期間中ずっと金利が一定であるため、将来の返済額が予測しやすい。一方、変動金利型は、市場の金利によって変動するため、初期の金利が低いことがあるが、将来的に上昇するリスクも伴う。
金利の選択肢は、ライフスタイルに合ったものを選ぶことが重要です。例えば、長期間にわたって安定した収入が見込める場合、固定金利型が適していることが多い状況です。また、短期間での返済を考えている場合は、変動金利型を選ぶことで利息を削減できる可能性もあります。私たちの予算やリスク許容度に合わせて、適切な金利を選ぶことが必要です。
返済計画の重要性
住宅ローンを利用する際には、返済計画が不可欠です。返済計画を立てることで、毎月の生活費を考慮しつつ、無理のない返済が可能になる。具体的には、返済額を収入に対する割合で設定することが効果的です。
結論
住宅ローンを利用する際に正社員としての勤務年数は非常に重要な要素です。私たちは安定した収入が金融機関からの信頼を得る鍵であることを理解しています。3年以上の勤務は特に有利であり、審査がスムーズに進む可能性が高まります。
また、住宅ローンの選択肢や返済計画も忘れてはいけません。私たちは自身のライフスタイルに合った金利タイプを選び、無理のない返済計画を立てることで、安心してマイホーム購入を進めることができるでしょう。これらの要素をしっかりと考慮することで、夢のマイホームを手に入れる道が開けます。