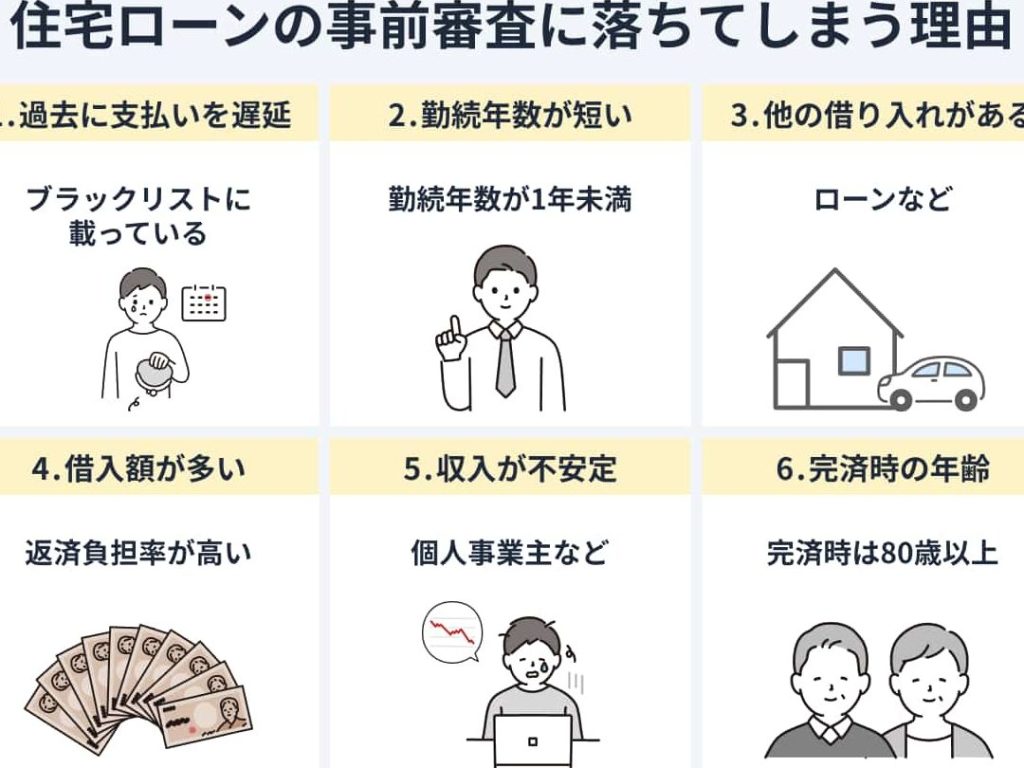
住宅ローンの申請を考えている私たちにとって、「どこも通らない」という現実は非常に心配な問題です。夢のマイホームを手に入れたいのに、どの金融機関でも審査が通らないとなると、どうすればいいのか途方に暮れてしまいますよね。実際に、住宅ローンの審査に通過するためには、さまざまな要素が影響します。
住宅ローンの基礎知識
住宅ローンは、マイホームを購入する際に重要な金融商品です。私たちが考えるべきは、住宅ローンの基本を理解することです。住宅ローンの利用目的とそれに関連する特徴を押さえて、効果的に進める必要があります。
住宅ローンとは
住宅ローンとは、住宅の購入や建築のために提供される貸付金です。金融機関から借りたお金を、数年から数十年の期間にわたって返済します。借入金額や金利、返済期間は借入先の金融機関によって異なります。
種類と特徴
住宅ローンにはいくつかの種類があります。以下のリストで各種の特徴をまとめます。
住宅ローンが通らない理由
住宅ローンが通らない理由はさまざまです。理解を深めることで、申請時の不安を軽減できます。
信用情報の問題
信用情報に問題があると、審査に通らない可能性が高い。信用情報は、借入履歴や返済履歴を含みます。過去に延滞や債務整理がある場合、情報がネガティブに影響します。必要な情報を確認するために、信用情報機関から自身の信用情報を取り寄せることが大切です。また、誤った情報が含まれている場合、早急に訂正を依頼しましょう。
収入の安定性
収入の安定性は、住宅ローン審査において非常に重要だ。金融機関は、安定した収入の有無を重視します。特に、正社員や契約社員など、安定した雇用形態であることが求められます。フリーランスや副収入の場合、収入が変動することが多いため、継続的な収入証明が必要です。直近の給与明細や確定申告書をしっかりと用意しておく必要があります。
住宅ローン申請時の注意点
住宅ローンを申請する際には、いくつかの重要なポイントに留意する必要があります。これらのポイントを理解しておくことで、申請過程をスムーズに進められます。
必要書類の準備
必要書類の準備が、住宅ローンの申請で非常に重要です。具体的には、以下の書類が必要です。
- 本人確認書類(運転免許証、健康保険証など)
- 収入証明書(給与明細、確定申告書)
- 勤務先の証明書(雇用契約書や在職証明書)
- 物件関連書類(売買契約書、登記簿謄本)
書類準備にあたり、正確な情報と最新のデータを含めるべきです。特に、収入証明書の提出が求められる場合、毎年最新のものを準備します。申請先の金融機関によって必要書類が異なるため、事前に確認することが重要です。
自己資金の重要性
自己資金の重要性も見過ごせません。自己資金があることで、金融機関の審査において有利になります。具体的なメリットは次の通りです。
- 借入額の減少:自己資金が多いほど、借入額が減ります。
- 金利の優遇:自己資金は金利の引き下げに寄与することが多いです。
- 返済負担の軽減:借入額が少ないことで、月々の返済額も減少します。
解決策とアドバイス
住宅ローンが通らない場合、いくつかの解決策とアドバイスがあります。今後の手続きでは適切な戦略が重要です。
専門家への相談
専門家への相談は有効なステップです。住宅ローンの専門家やファイナンシャルプランナーと話すことで、適切なアドバイスが得られます。専門家は以下の点で役立ちます。
- 申請書類の正確性の確認
- 過去の信用情報の分析
- 適切な金融機関の選定
何でも相談できる専門家の意見を取り入れることで、自分たちの状況に合った解決策を見つけやすくなります。
金利の見直し
金利の見直しも重要なポイントです。市場の金利は変動するため、今の金利が適正かどうか確認すべきです。金利を見直す方法としては、以下のアプローチがあります。
- 食品市場の金利を定期的にチェック
- 調整可能な金利に変更することを検討
- 複数の金融機関で金利を比較
こうした手続きを行うことで、より良い条件での借入が可能になることがあります。
提案された代替案
提案された代替案を考慮することも一つの方策です。住宅ローン以外の選択肢を検討し、柔軟な対応が求められます。以下の代替案が考えられます。
- 親族からの資金援助
- シェアハウスなどの住居の検討
- リース契約を通じた賃貸住宅の利用
結論
住宅ローンが通らない問題は多くの人にとって大きな悩みです。私たちが直面するこの課題を乗り越えるためには、信用情報の確認や必要書類の準備が欠かせません。安定した収入を証明することや、自己資金を増やすことも重要です。
また、専門家のアドバイスを受けることで、より良い選択ができるでしょう。最適な金融機関を見つけるために市場の金利を常にチェックし、複数の選択肢を考慮することも忘れないでください。私たちの夢のマイホームを手に入れるために、しっかりと準備を進めていきましょう。