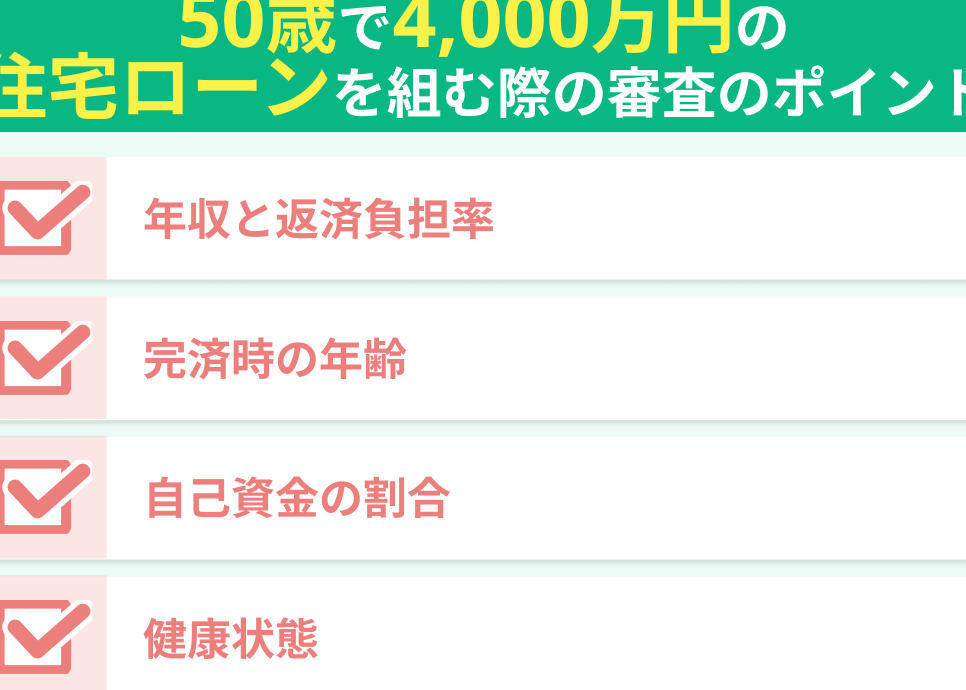
50歳で住宅ローンを組むことを考えている私たちにとって、返済期間は非常に重要なポイントです。50歳での住宅ローンは、どれくらいの期間が理想的なのでしょうか? 返済計画を立てる際には、ライフスタイルや将来の収入、退職後の生活を見据えることが大切です。
50歳からの住宅ローン
50歳での住宅ローンの選択は、さまざまな要因に影響されます。まず、返済期間の選定は、ライフプランに大きく関連します。長期の契約を選ぶことで、月々の負担は軽減されますが、総返済額は増加します。一方、短期の契約は、利息負担を減らし、早期完済が可能ですが、月々の返済額は高くなります。
また、退職後の生活を考慮しなければなりません。例えば、私たちがまだ働いている間に返済を完了するか、定年後でも返済を続けるか、選択肢が変わります。住宅ローンの返済を退職前に終えたい場合、短い返済期間を設定する必要があります。
さらに、他の借入れや生活費とのバランスも大事です。現在の収入形態や、将来的な収入の見込みを確認することも重要です。具体的には、以下の点を考慮しましょう。
- 年収の安定性
- 退職後の収入源
- 子供の教育費
- 老後の支出見込み
住宅ローンの基本
住宅ローンは、住宅を購入するために借りる長期の貸付金です。住宅ローンは私たちの生活に大きな影響を与えるため、正しい理解が必要です。ここでは、住宅ローンについての基本情報を紹介します。
住宅ローンとは
住宅ローンは、自己居住用の住宅を購入するための資金を提供する融資です。この無担保ローンによって、私たちは長期間にわたり、安定した居住スペースを確保できます。一般的に、金利は固定型か変動型で設定され、返済額は年間の利息や元本の割合に応じます。融資額や期間、金利、返済方法は、個々の状況やニーズによって異なる。
50歳での住宅ローンのメリット
50歳で住宅ローンを組むことには、いくつかのメリットがあります。高年齢層が住宅を持つことで、資産形成へつながる機会を増やすことができます。また、固定金利の選択肢により、長期にわたって安定した返済を計画できるという利点もあります。
資産形成の機会
住宅ローンを活用することで、資産を形成する機会が得られます。住宅は価値が上がる可能性があり、以下の点が重要です。
- 所有権の獲得: 賃貸から自宅へ移行することで、財産を築くことができます。
- 将来の売却益: 住宅の価値が上昇すれば、将来の売却時に利益を得られる可能性があります。
- 安定性: 自宅を持つことで、生活の安定性が向上し、家族や自己の生活環境を整えやすくなります。
住宅を所有することが私たちの生活にどのような影響を与えるかを考慮すると、その価値は非常に大きいです。
固定金利の利点
50歳で住宅ローンを選択する際、固定金利を設定することは多くの利点を提供します。固定金利とは、契約をしている間ずっと金利が変わらないことを意味します。以下のポイントが重要です。
- 返済計画の明確化: 毎月の返済額が一定であるため、長期の計画が立てやすくなります。
- 市場変動の影響を受けない: 市場金利が上昇しても、固定金利によって影響を受けることはありません。
- 安心感: 経済状況に関わらず、安定した返済を続けられます。
50歳での住宅ローンのデメリット
住宅ローンを50歳で組むことには、いくつかのデメリットが存在する点に注意が必要です。特に、返済計画や老後の資金に影響を及ぼす要因が多いです。
返済負担の増加
住宅ローンの返済は長期にわたって続きますが、50歳で契約する場合、返済負担が増すことが懸念されます。具体的には、以下の要因が影響を与えます。
- 月々の返済額が高くなる:返済期間が短く設定されることが多く、毎月の負担が大きくなる可能性があります。
- 利息の総額が増える:短期契約を選ぶと利息負担は軽減されますが、月々の返済額が高くなり、生活費とのバランスが難しくなります。
- ライフプランとの不一致:将来の収入変動やライフスタイルの変化を考慮する必要があり、計画的な返済が厳しくなることがあります。
老後資金への影響
- 退職後の収入源の不安定さ:借入れの返済を続けながら、退職後の生活を維持する資金を確保するのが難しくなります。
- 教育費や医療費の負担:子供の教育費や、将来的な医療費を考えると、住宅ローンの返済が大きな負担となりかねません。
- 資産形成の機会損失:住宅ローンの返済に追われることで、他の投資や資産形成に充てる資金を確保しづらくなります。
住宅ローンの返済計画
住宅ローンを返済する計画は、特に50歳で組む場合、慎重に考慮する必要があります。返済の年数やプランにより、毎月の負担が大きく変わります。
返済シミュレーション
返済シミュレーションは、実際の返済額を把握するために重要です。これにより、計画的に資金を管理できます。以下の情報を元にシミュレーションを行うことができます。
- 融資額: 購入する住宅の価格
- 金利: 現在の市場金利を参考
- 返済期間: 何年で返済を希望するか
シミュレーションツールを使うことで、毎月の返済額や総支払額を簡単に算出できます。例えば、30年固定金利のローンで2000万円を借りた場合、月々の返済額は約6万2,000円になります。これにより、生活費や教育費と何を優先するかの議論ができます。
収入と支出の見直し
収入と支出の見直しは、住宅ローンの返済計画において欠かせません。具体的には、以下の点を考慮します。
- 月収: 現在の年収から月収を算出
- 支出項目: 日常生活での固定費や変動費
結論
50歳で住宅ローンを組む際の返済期間は私たちのライフプランに大きな影響を与えます。長期契約で月々の負担を軽減しつつも総返済額が増える一方で短期契約は利息を減らし早期完済を可能にします。どちらの選択肢も私たちの生活スタイルや将来の収入に基づいた慎重な考慮が必要です。
また、資産形成の観点からも住宅を所有することは有益です。しかし、退職後の生活や教育費などの負担も視野に入れながら、返済計画を立てることが重要です。私たちがしっかりとシミュレーションを行い、適切なプランを選ぶことで安心して住宅ローンを利用できるでしょう。