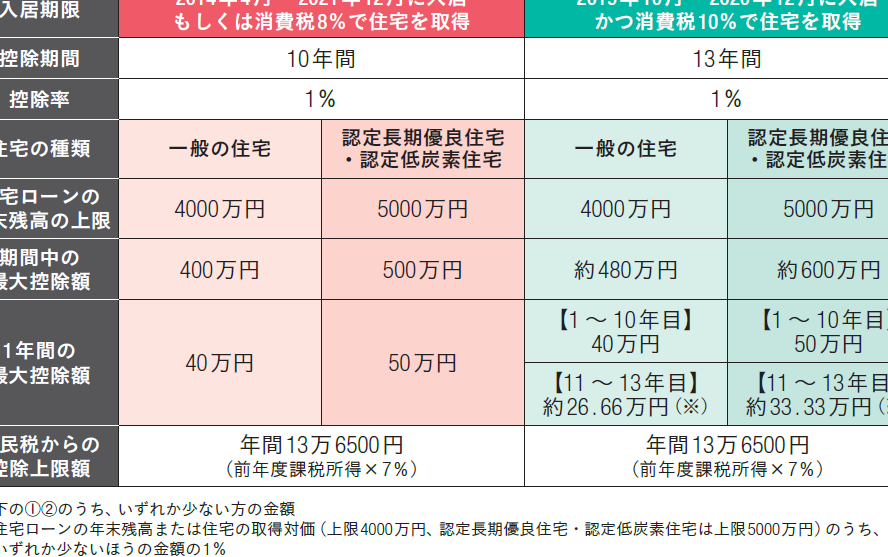
住宅を購入する際、多くの人が気になるのが住宅ローン減税 いくら返ってくるということです。私たちもこの制度を利用することで、税金の負担を軽減できる可能性があります。では、具体的にどれくらいの金額が戻ってくるのでしょうか?
住宅ローン減税の基本
住宅ローン減税は、住宅の購入者にとって大きな税金の軽減策です。この制度を利用することで、我々は所得税の一部を還付される可能性があります。
定義と目的
住宅ローン減税とは、住宅を購入する際に支払った住宅ローンの利息に対し、一定の割合で所得税を減額または還付する制度です。この制度の目的は、住宅購入を促進し、国民の住宅取得を支援することです。税金の負担を和らげることで、我々の経済的な余裕を生む効果があります。
対象となる住宅
住宅ローン減税の対象となる住宅には、主に新築住宅や中古住宅が含まれます。これらの住宅は、以下の条件を満たす必要があります。
- 居住用の住宅であること:我々が生活するために使用すること。
- 耐震性や省エネルギー性能が基準を満たすこと:建築基準法に準拠していること。
- 一定の面積要件を満たすこと:こちらは国や地方自治体により異なる場合があります。
いくら返ってくるのか
住宅ローン減税の金額は、借入金額や金利、返済期間に依存します。具体的には、税金が還付される割合や期間も影響します。
減税の計算方法
減税の計算方法は、以下の要素を基にしています。
- 借入金額: 最大で4000万円までのローンが対象です。
- 減税率: 所得税から控除される割合は、年末残高の1%です。
- 控除期間: 最長で10年間の控除が可能です。
例えば、3000万円の住宅ローンを組み、年末の残高が3000万円の場合、毎年の控除は30万円となります。この場合、10年間で合計300万円が税金から還付されることになります。
ケーススタディ:具体例
具体例として、私たちが仮に3500万円の住宅ローンを利用したとします。以下の点が参考になります。
- 借入金額: 3500万円
- 金利: 1.2%
- 年末残高: 3500万円
- 還付金額: 年間35万円(3500万円の1%)
住宅ローン減税のメリット
住宅ローン減税には、税金の負担を軽減する効果があります。ほとんどの住宅購入者にとって、この制度は大きな経済的メリットを提供します。
税金の軽減
税金の軽減は、住宅ローン減税の最も重要なメリットの一つです。所得税からの控除を受けられ、借入金額や金利に基づく還付が可能です。具体的には、最大4000万円の借入金が対象となり、年末残高の1%を所得税から控除します。この控除は、最長10年間受けられます。例えば、3000万円のローンを借りた場合、年間30万円の還付を受け、10年間で合計300万円の税金が軽減されます。これにより、私たちの財務状況が楽になり、住宅購入の負担が軽減されます。
注意点
住宅ローン減税を利用する際には、いくつかの重要な点に留意すべきです。今から、適用条件や終了時期と更新について詳しく説明します。
適用条件
住宅ローン減税には明確な適用条件があります。以下の条件を満たすことが必要です。
- 居住用住宅: 住宅は居住用でなければならない。
- 耐震基準: 新築住宅、中古住宅ともに耐震基準をクリアする必要がある。
- 省エネルギー性能: 省エネルギー基準を満たしていることが求められる。
- 面積要件: 一定の面積基準(一般的に70㎡以上)が必要。
また、適用を受けるには、住宅ローン契約日や居住開始日などの重要な日付も確認することが大切です。これらの条件を満たさないと、還付が受けられない場合があります。
終了時期と更新
- 年ごとの確認: 減税の更新や変更について、毎年確認することが推奨される。
- 最新情報のチェック: 税制改正があった場合、公式な情報源(例えば、国税庁のウェブサイトなど)を参照することが重要。
まとめ
住宅ローン減税は私たちにとって大きな経済的メリットをもたらします。税金の負担を軽減しながら夢のマイホームを手に入れる手助けをしてくれる制度です。具体的な還付額は借入金額や金利によって異なりますが、長期にわたる控除が可能であるため、計画的に利用することが重要です。
条件をしっかり確認しながら、住宅ローン減税を最大限に活用していきましょう。私たちの生活をより豊かにするための一歩として、この制度を忘れずに活用していきたいものです。