住宅を購入する際、多くの人が利用するのが「住宅ローン控除」です。特に初年度の控除については、いつまで申請できるのか気になるところです。私たちもこの疑問に直面したことがありますが、正しい情報を知ることで大きな節税効果を得られます。
住宅ローン控除とは
住宅ローン控除は、住宅を購入した際に利用できる税制上の特典です。この制度を活用することで、我々は税金を軽減できる可能性があります。
基本的な仕組み
住宅ローン控除の仕組みは、所得税の一部を控除できる点にあります。我々が住宅ローンを契約し、一定の条件を満たすと、ローン残高に応じて、毎年の所得税から一定額が差し引かれます。控除の期間は一般的に10年間であり、この間に合計で受けることのできる控除額は、購入した住宅の金額やローンの利用状況によって異なります。
税制上のメリット
住宅ローン控除にはいくつかの税制上のメリットがあります。以下のような点があげられます。
- 所得税が減少: 控除により、実際の所得税が軽減され、生活費の余裕が生まれます。
- 住宅購入の促進: 経済的な負担が軽減されるため、我々が住宅を購入しやすくなります。
- 資産形成の手助け: 住宅を所有することで、資産形成につながります。
初年度の住宅ローン控除の適用
初年度の住宅ローン控除は、住宅を購入した年に適用される重要な税制優遇です。正しい条件を満たせば、この制度を活用して多くの節税効果を得られます。
適用条件
住宅ローン控除を受けるための条件は以下の通りです。
- 住宅取得: 自ら居住するための住宅を取得していること。
- 期間: 住宅ローン契約日が1月1日から12月31日の間であること。
- 借入額: 借入額が一定以上であること。
- 利用年数: 住宅ローンを利用し、入居が進んでいる必要があること。
これらの条件を確認することで、住宅ローン控除の申請が可能です。
控除額の計算方法
控除額は、住宅ローンの残高や適用税率によって変動します。具体的な計算方法は以下です。
- 基本控除率: 年間の住宅ローン残高に対して1%の控除が基本となります。
- 控除上限: 控除額には上限があり、一般的には400万円が設定されています。
- 控除期間: 10年間、控除を受けることで、合計で最大40万円が控除可能です。
初年度の申告期限
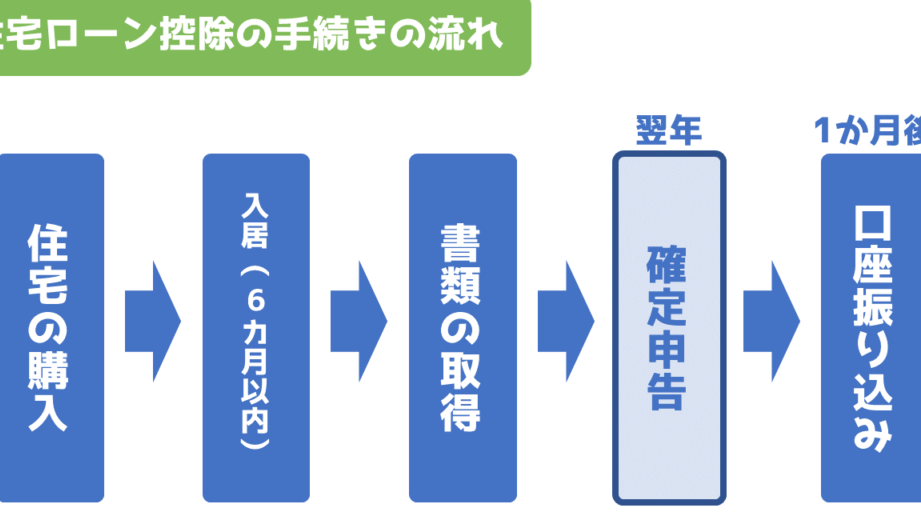
初年度の住宅ローン控除を適用するためには、申告期限を守ることが重要です。最初の年の申告は、住宅取得後の次の年の3月15日までに行う必要があります。これにより、控除を受ける準備が整います。それでは、具体的な申請手続きや必要書類について詳しく見ていきましょう。
申請手続きの流れ
申請手続きは以下のステップで進めます。
- 必要書類を用意する: 申請に必要な書類を揃えます。
- 確定申告書を作成する: 確定申告書B様式を使用し、必要事項を記入します。
- 住宅ローン控除に関する情報を記入する: 住宅ローンの残高や返済額、取得した住宅に関する詳細を入力します。
- 書類を提出する: 税務署に確定申告書と必要書類を提出します。
この流れを追うことで、スムーズに申告が完了します。
必要書類一覧
申告に必要な書類は以下の通りです。
- 確定申告書B: 基本的なフォーマット。
- 源泉徴収票: 勤務先から受け取る書類。
- 住宅取得資金の特別控除額の計算明細書: 取得資金と控除額を記載。
- 住宅ローンの残高証明書: 返済先の金融機関から取得。
- 登記事項証明書: 住宅が登記されていることを証明。
住宅ローン控除を受ける際の注意点
住宅ローン控除を利用する際には、いくつかの重要なポイントがあります。注意を払うことで、確実に控除を受けられるようにしましょう。
よくあるミス
- 控除対象の住宅の要件を満たしていない場合、控除が受けられません。自ら居住するための住宅でなければなりません。
- 申告書類の不備も問題です。必要書類が正しく用意されているか確認しましょう。
- 申告期限を過ぎると、初年度の控除を受けられません。3月15日までに申告を行うことが必要です。
- 複数の住宅ローンの残高証明書を提出忘れがちです。全ての金融機関から入手しましょう。
変更点の確認
毎年、税制や控除に関する変更があります。特に住宅ローン控除に関しては、以下の点を確認しましょう。
- 控除率や控除上限の変更があるかがあります。最新の情報を税務署の公式サイトでチェックしましょう。
- 必要な書類のリストも変わることがあります。必ず最新の要件を確認して、不備がないように準備しましょう。
- 判定基準が変更されている場合も考慮する必要があります。特に控除適用への要件の厳格化が行われる場合があります。
Conclusion
住宅ローン控除の初年度は私たちにとって重要な節税機会です。正しい手続きを踏むことで大きなメリットを享受できます。申告期限を守り必要書類をしっかり準備することが成功の鍵です。
また住宅ローン控除の内容や条件は年によって変わることがあるため最新情報を常に確認することが大切です。私たちがこの制度を賢く活用することで、住宅購入の負担を軽減し、より良い生活を実現できるでしょう。