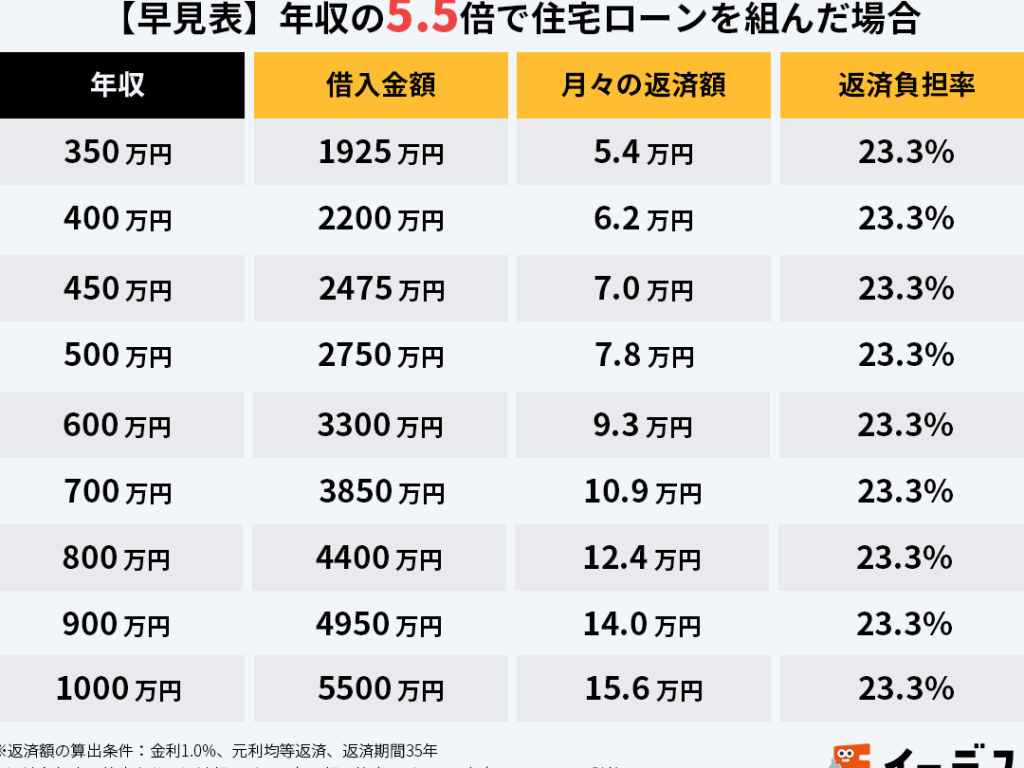
住宅ローンを考えるとき、年収の何倍が理想の借入限度額なのか、悩む方も多いでしょう。私たちは、**住宅ローンの借入限度額を年収で判断する際の重要なポイント**をお伝えします。適切な借入額を知ることは、将来の経済的安定に直結します。
住宅ローンの基本
住宅ローンは、新しい住居を購入する際に欠かせない要素です。年収と借入額の関係を理解することが、理想的な借入限度額を見極める鍵です。
年収と借入限度額の関係
年収は住宅ローンの借入限度額を算出する重要な基準です。一般的に、年収の4倍から6倍が適正と言われています。この範囲内で借入を検討することで、返済計画がスムーズになります。例えば、
- 年収300万円の場合:借入限度額1,200万円から1,800万円
- 年収500万円の場合:借入限度額2,000万円から3,000万円
また、年収に対する借入額の比率を考慮することも不可欠です。この比率が高すぎると、将来的な返済負担が増加します。
理想的な借入限度額の算出方法
借入限度額を正確に算出するためには、以下の要素を考慮する必要があります。
- 返済比率:月々の返済額が年収の25%以下を目指す。
- 金利:固定金利と変動金利の違いを理解する。
- 返済期間:借入期間を長くするほど月々の返済が軽減される。
- その他の負債:クレジットカードや車のローンなど、総負債を考慮する。
借入限度額に関する注意点
借入限度額を設定する際、いくつかの重要なポイントが存在します。これらを理解することで、より健全な住宅ローンの計画が可能になります。
返済負担率の重要性
返済負担率は、住宅ローンの返済額が年収に占める割合を示します。この指標は非常に重要です。一般的には、返済負担率が25%から30%を超えないことが望ましいとされています。たとえば、年収500万円の場合、月々の返済額が10万円を超えたらリスクが高まります。私たちは、返済負担率が高くなると、生活費への影響が出るため、慎重に計算するべきです。
住宅ローンの申請時のポイント
住宅ローンの申請を成功させるためには、いくつかの重要なポイントがあります。正確な準備と理解が、スムーズなプロセスにつながります。
必要書類の準備
必要書類の準備は、申請において非常に重要です。以下の書類を整えておくと、手続きがスムーズに進行します:
- 本人確認書類:運転免許証やパスポートなどの身分証明書。
- 収入証明書:給与明細や源泉徴収票、確定申告書など。
- 資産証明書:預金通帳や不動産の登記簿謄本。
- 借入状況の明細:既存の借入についての資料。
これらの書類をしっかり揃えておくと、審査が迅速に行われます。書類の不備や不足は、申請の遅れや却下につながることがあります。
事前審査の重要性
事前審査は、住宅ローンを申請する際に欠かせないステップです。事前審査を受けることで、以下の点が分かります:
- 借入可能額:自分が借りられる金額を把握できる。
- 金利の目安:金利の条件を理解し、最適なプランを選べる。
- 審査通過の可能性:本審査での通過率を高める手助けになる。
住宅ローンを見直すタイミング
住宅ローンの見直しは、経済状況やライフスタイルの変化に大きく影響される。特に、金利の動向を注意深く観察することが重要だ。金利が上昇する環境では、ローン契約の見直しが必要になる場合がある。一方で、金利が低下している場合、新たな借入先への乗り換えを検討することが賢明だ。
金利の動向に注目
金利は住宅ローンの返済額に大きく影響するため、これを定期的にチェックすることが不可欠だ。市場の変動や経済の状況によって金利は変わる。今後数ヶ月で金利が上昇する可能性がある場合、早めの見直しを考えるべきだ。具体的には、以下の点に留意すると良い。
金利によって月々の支払額が変わるため、借入金額の見直しも視野に入れるべきだ。
ライフスタイルの変化に応じた見直し
ライフスタイルの変化も、住宅ローンの見直しを考える重要な要素だ。結婚、出産、転職など、生活に大きな影響を与える出来事があると、それに合わせた借入額や返済計画が必要になる。例えば、家族が増えることで住宅の広さが求められる場合、ローンの見直しが求められる。
Conclusion
住宅ローンの借入限度額を年収に基づいて適切に設定することは私たちの経済的安定に直結します。年収の4倍から6倍を目安にしつつ返済負担率を意識することが大切です。生活に無理のない返済計画を立てることで、将来のリスクを軽減できます。
また、必要書類の準備や事前審査を忘れずに行い、スムーズな申請を目指しましょう。経済状況やライフスタイルの変化に応じて住宅ローンを見直すことで、より良い条件での借入が可能になります。私たちの未来に向けた賢い選択が、安心した生活を築く鍵となるでしょう。